猜你想问
Equitable Holdings第三季度财报有哪些亮点?
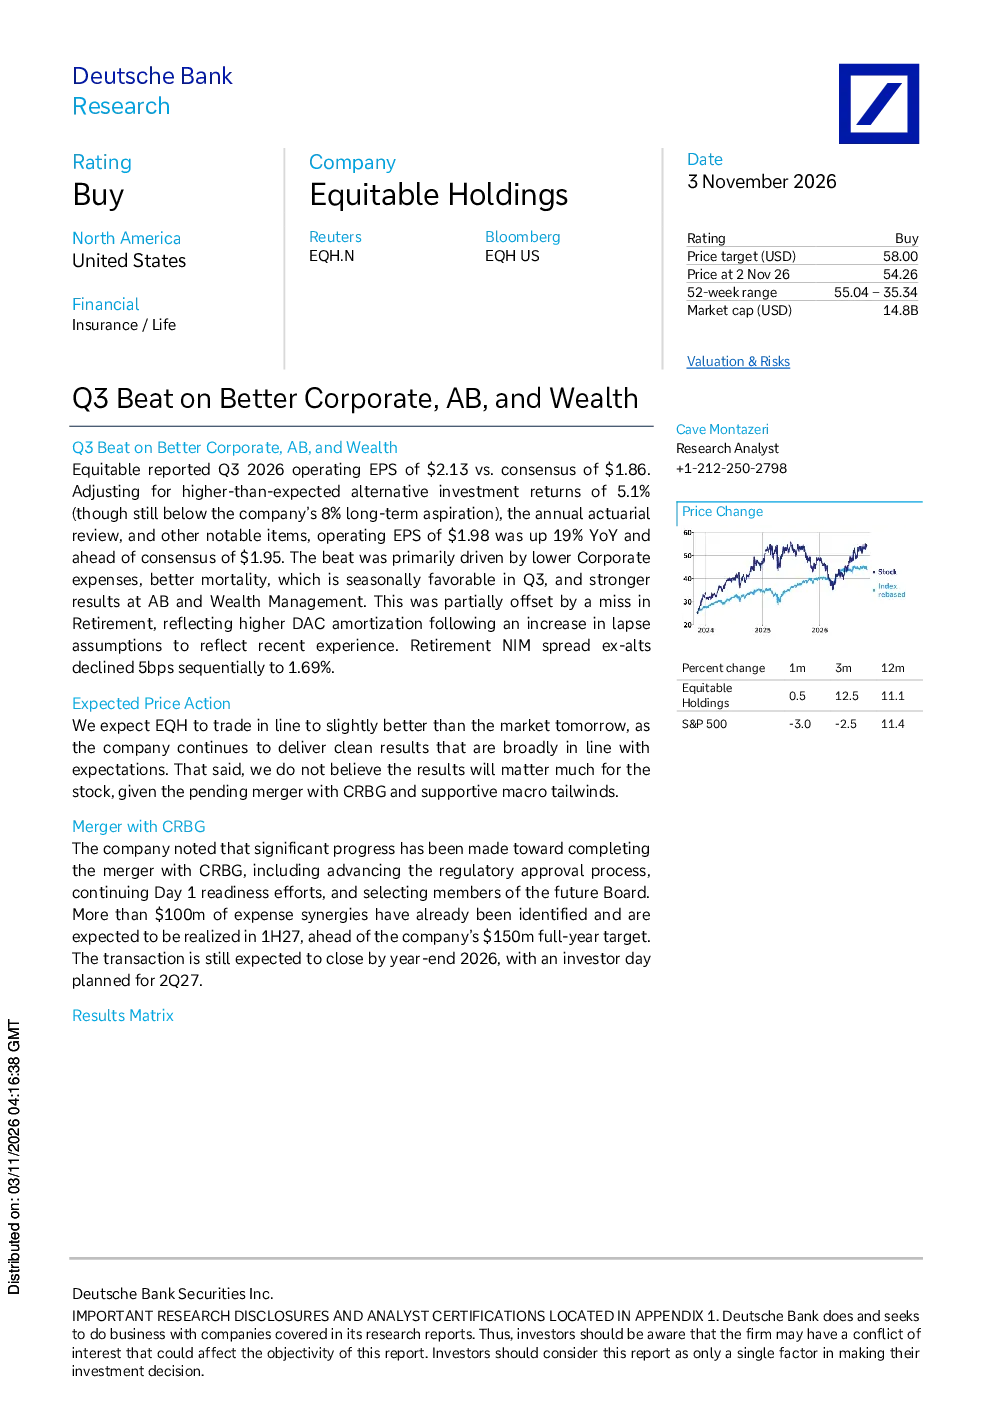
Equitable Holdings发布的2026年第三季度财报超出市场预期,经营每股收益为2.13美元,高于市场预期的1.86美元。调整后经营每股收益为1.98美元,同比增长19%,也高于市场预期的1.95美元。业绩增长主要得益于企业费用降低、死亡率改善以及资产管理业务和退休业务的强劲表现。企业费用降低有助于提升利润率,而死亡率改善则对保险业务有利。资产管理业务和退休业务的强劲表现进一步推动了整体业绩的增长。这些积极因素共同作用,使得公司业绩超出市场预期,展现了其良好的经营状况和发展潜力。
保险行业未来发展趋势如何?
保险行业未来发展趋势呈现多元化发展态势。随着科技进步,保险科技(InsurTech)成为行业变革的重要驱动力,大数据、人工智能等技术被广泛应用于产品设计、风险评估和客户服务等方面,提升了运营效率和客户体验。同时,健康险和养老险需求持续增长,政策支持和社会老龄化趋势推动行业向纵深发展。此外,保险公司积极拓展财富管理业务,通过提供综合金融服务满足客户多样化需求。市场竞争加剧促使保险公司加强风险管理,优化资产负债结构,以应对经济波动和利率变化带来的挑战。行业整合和跨界合作也成为趋势,保险公司通过并购或合作扩大市场份额,增强综合竞争力。
本报告主要分析了Equitable Holdings的哪些方面?
本报告主要分析了Equitable Holdings2026年第三季度的财务表现和业务发展。报告重点关注了公司经营每股收益和调整后经营每股收益的业绩,对比了市场预期和实际表现,揭示了业绩超预期的原因。报告还分析了企业费用降低、死亡率改善、资产管理业务和退休业务的贡献,以及退休业务因递延费用增加导致净息差下降的情况。此外,报告探讨了公司即将与CRBG完成合并的潜在影响,包括成本协同效应和未来业务发展方向。通过全面分析,报告为投资者提供了对Equitable Holdings当前状况和未来前景的深入见解。
当前市场对Equitable Holdings的看法如何?
当前市场对Equitable Holdings的看法总体积极。公司第三季度财报超出市场预期,经营每股收益和调整后经营每股收益均高于预期,展现了其良好的经营能力和增长潜力。市场关注公司企业费用降低、死亡率改善以及资产管理业务和退休业务的强劲表现,认为这些因素将推动公司持续增长。同时,市场也关注公司即将与CRBG完成合并的进展,以及合并后可能实现的成本协同效应和业务整合效果。分析师对Equitable Holdings的评级为“买入”,目标价为42美元,表明市场对其未来发展持乐观态度。
本报告提示了哪些风险?
本报告提示了Equitable Holdings面临的一些风险。首先,退休业务因递延费用增加导致净息差环比下降,这可能影响公司整体盈利能力。其次,市场竞争加剧可能导致保费收入增长放缓,对业绩造成压力。此外,宏观经济环境的变化可能影响客户购买保险和理财产品的意愿,进而影响公司收入。公司即将与CRBG完成合并,整合过程中可能面临文化冲突、业务协同不畅等风险,需要谨慎管理。最后,保险行业监管政策的变化也可能对公司经营产生影响,需要密切关注政策动态,及时调整经营策略以应对潜在风险。