猜你想问
这份研报的核心内容是什么?
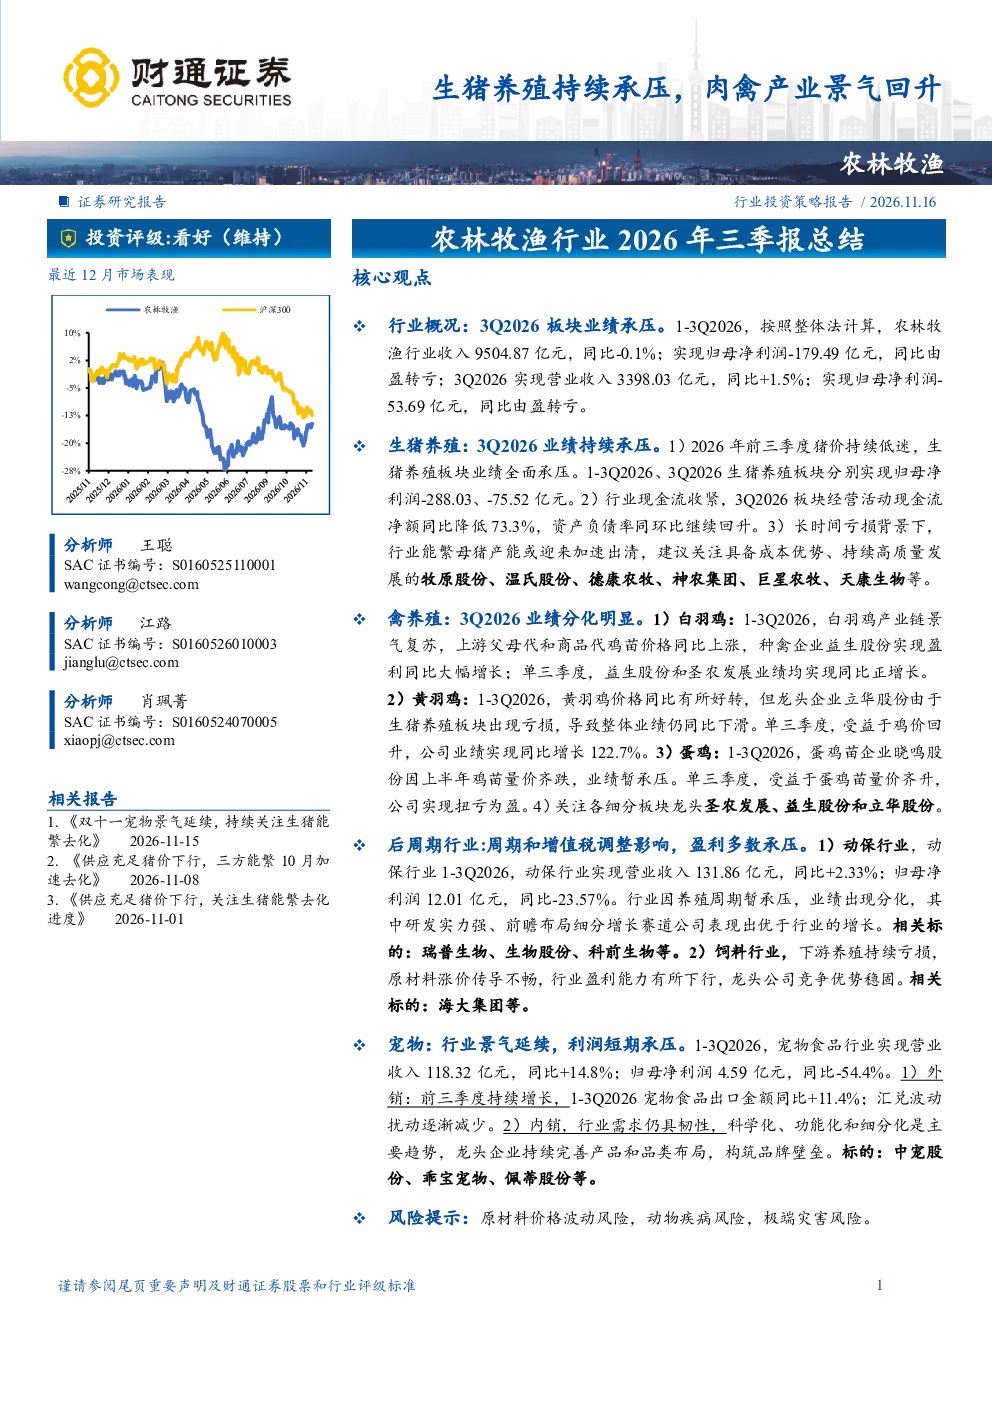
这份研报分析了农林牧渔行业在2026年第三季度的业绩表现。报告指出,整个行业收入9504.87亿元,同比微降0.1%,但归母净利润为-179.49亿元,同比由盈转亏。生猪养殖板块持续承压,1-3季度归母净利润-288.03亿元,现金流收紧,资产负债率上升。禽养殖板块业绩分化明显,白羽鸡、黄羽鸡、蛋鸡各细分板块表现不同,建议关注细分龙头如圣农发展、益生股份、立华股份。后周期行业如动保和饲料盈利承压,宠物食品行业景气延续但利润短期承压。
农林牧渔行业未来发展趋势如何?
农林牧渔行业未来发展趋势呈现分化。生猪养殖板块可能加速出清,具备成本优势的企业将更具竞争力。禽养殖板块中,白羽鸡产业链复苏,黄羽鸡价格好转但龙头企业仍承压,蛋鸡苗企业已扭亏为盈。后周期行业如动保受养殖周期影响业绩分化,饲料行业盈利能力下行。宠物食品行业外销持续增长,内销需求韧性,科学化、功能化、细分化是主要趋势,龙头企业正构筑品牌壁垒。
研报重点分析了哪些方向?
研报重点分析了生猪养殖和禽养殖板块的业绩表现及趋势。生猪养殖板块因猪价低迷、现金流收紧、资产负债率上升而持续承压,建议关注具备成本优势的企业。禽养殖板块业绩分化明显,白羽鸡景气复苏,黄羽鸡价格好转但龙头企业整体仍下滑,蛋鸡苗企业已扭亏为盈,建议关注圣农发展、益生股份、立华股份等细分龙头。此外,报告还分析了后周期行业(动保、饲料)和宠物食品行业的现状与趋势。
当前农林牧渔行业的市场现状如何?
当前农林牧渔行业市场现状是整体承压与分化并存。生猪养殖板块持续低迷,1-3季度归母净利润-288.03亿元,现金流收紧,资产负债率上升。禽养殖板块表现分化,白羽鸡产业链复苏,黄羽鸡价格好转但龙头企业整体仍下滑,蛋鸡苗企业已扭亏为盈。后周期行业如动保受养殖周期影响业绩分化,饲料行业盈利能力下行。宠物食品行业景气延续但利润短期承压,外销增长,内销需求韧性。
这份研报有哪些风险提示?
这份研报提示了农林牧渔行业的主要风险。生猪养殖板块面临猪价持续低迷、现金流收紧、资产负债率上升的风险,行业可能加速出清。禽养殖板块业绩分化,龙头企业如立华股份受生猪养殖板块拖累仍承压。后周期行业如动保受养殖周期影响业绩波动较大,饲料行业盈利能力下行。宠物食品行业虽景气延续但利润短期承压,受原材料成本和汇兑波动影响。投资者需关注行业周期性波动及细分赛道竞争加剧的风险。