猜你想问
该电气设备公司三季度业绩增长的主要驱动因素是什么?
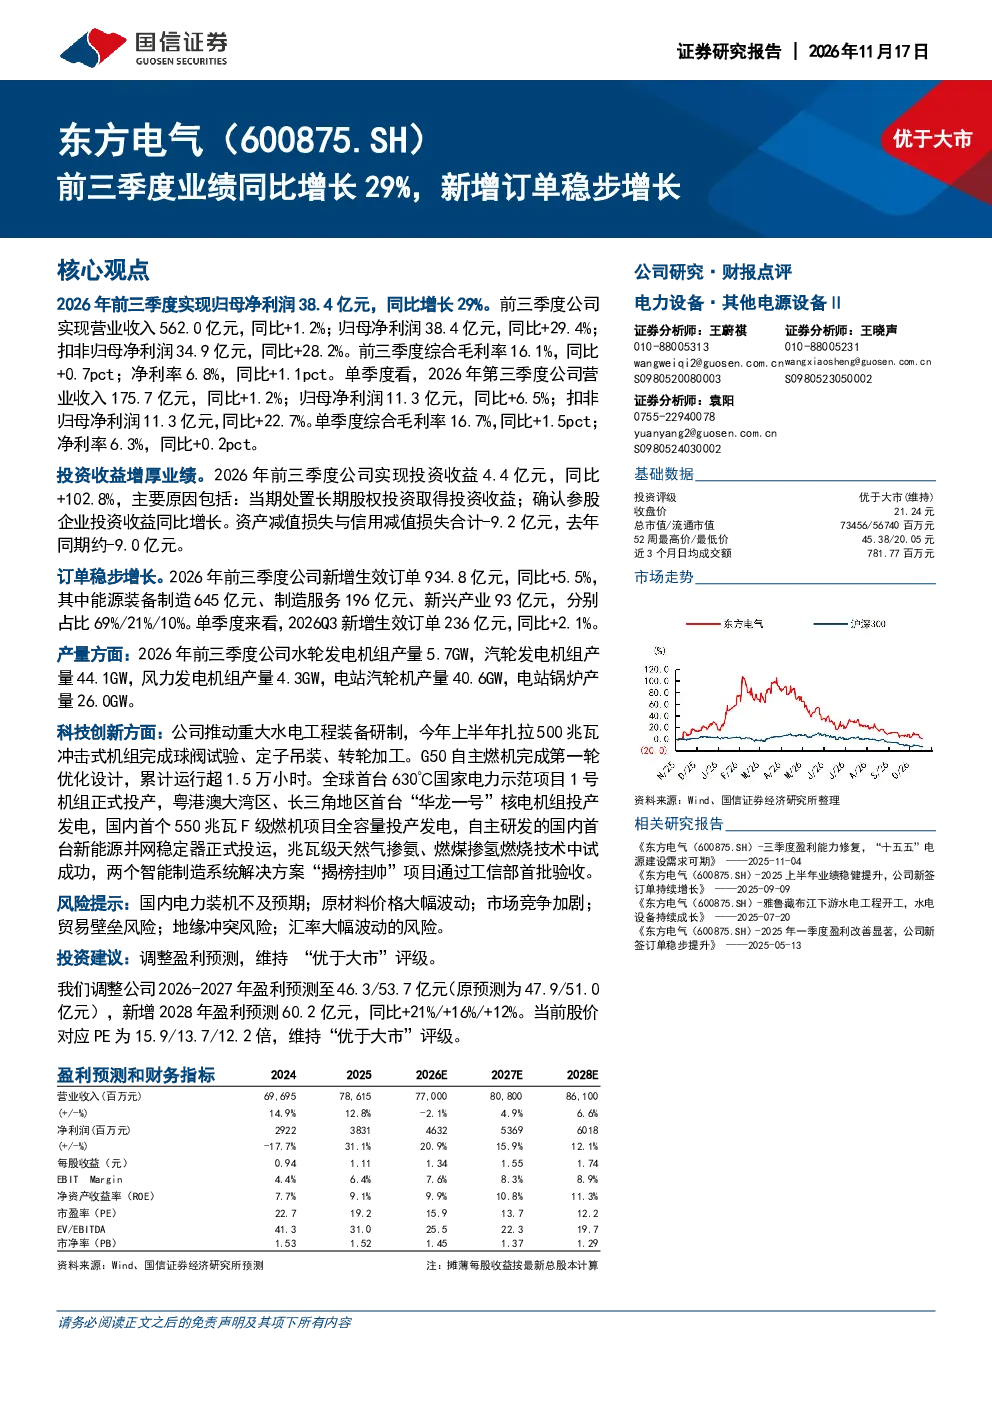
该电气设备公司三季度业绩同比增长29%的主要驱动因素包括:新增订单稳步增长,达到934.8亿元,同比增长5.5%;科技创新取得多项突破,如全球首台630℃国家电力示范项目投产、首台“华龙一号”核电机组投产等;投资收益增厚业绩,同比增长102.8%。这些因素共同推动了公司业绩的显著提升。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好,随着全球能源结构转型和“双碳”目标的推进,新能源发电设备需求持续增长。公司科技创新能力突出,在冲击式机组、自主燃机、核电机组等领域取得突破,有望受益于行业景气度提升。同时,智能制造系统解决方案的推广也将提升公司竞争力。
研报对该公司未来几年的盈利预测如何?
研报调整了该公司2026-2028年的盈利预测,预计2026-2027年盈利分别为46.3亿元和53.7亿元,2028年盈利预计为60.2亿元,同比分别增长21%、16%和12%。这一预测基于公司稳健的订单增长、持续的技术创新以及投资收益的增厚效应。
当前市场对该公司有何评价?
当前市场对该公司评价积极,公司三季度业绩表现亮眼,新增订单和科技创新成果显著。研报维持“优于大市”评级,认为公司具备较强的成长潜力。不过,投资者需关注行业竞争加剧、原材料价格波动等市场因素对公司经营的影响。
研报提示了哪些投资风险?
研报提示了多项投资风险,包括国内电力装机不及预期可能导致需求下降;原材料价格大幅波动可能影响公司盈利能力;市场竞争加剧可能压缩利润空间;贸易壁垒和地缘冲突风险可能影响海外业务;汇率大幅波动也可能带来财务风险。投资者需综合考虑这些风险因素。
你可能感兴趣
前三季度业绩同比增长29%,新增订单稳步增长
国信证券2026-11-17
东方电气(600875.SH):前三季度业绩同比增长29%,新增订单稳步增长
国信证券2026-11-17
东方电气前三季度业绩同比增长29%,新增订单稳步增长
国信证券2026-11-17
东方电气2025年三季报点评业绩符合预期前三季度新增订单同比增长5
未知机构2025-10-31
2022年三季报点评:前三季度业绩同比增长29%;研发投入翻倍增长
建筑建材民生证券2022-10-30
前三季度业绩符合预期,新增订单大幅增长
信息技术信达证券2016-10-17
杰瑞股份:前三季度收入同比增长29% 海外业务加速扩张
国信证券2025-10-29
汽车行业2022年三季报总结及11月投资策略:汽车板块单三季度营收同比增长20%,归母利润同比增长29%
交运设备国信证券2022-11-08
单三季度归母净利润同比增长29%,发展态势持续向好
国信证券2025-10-29
前三季度利润同比+21%,新增订单仍承压
文化传媒财通证券2024-10-23