猜你想问
这份报告主要分析了哪些市场情况?
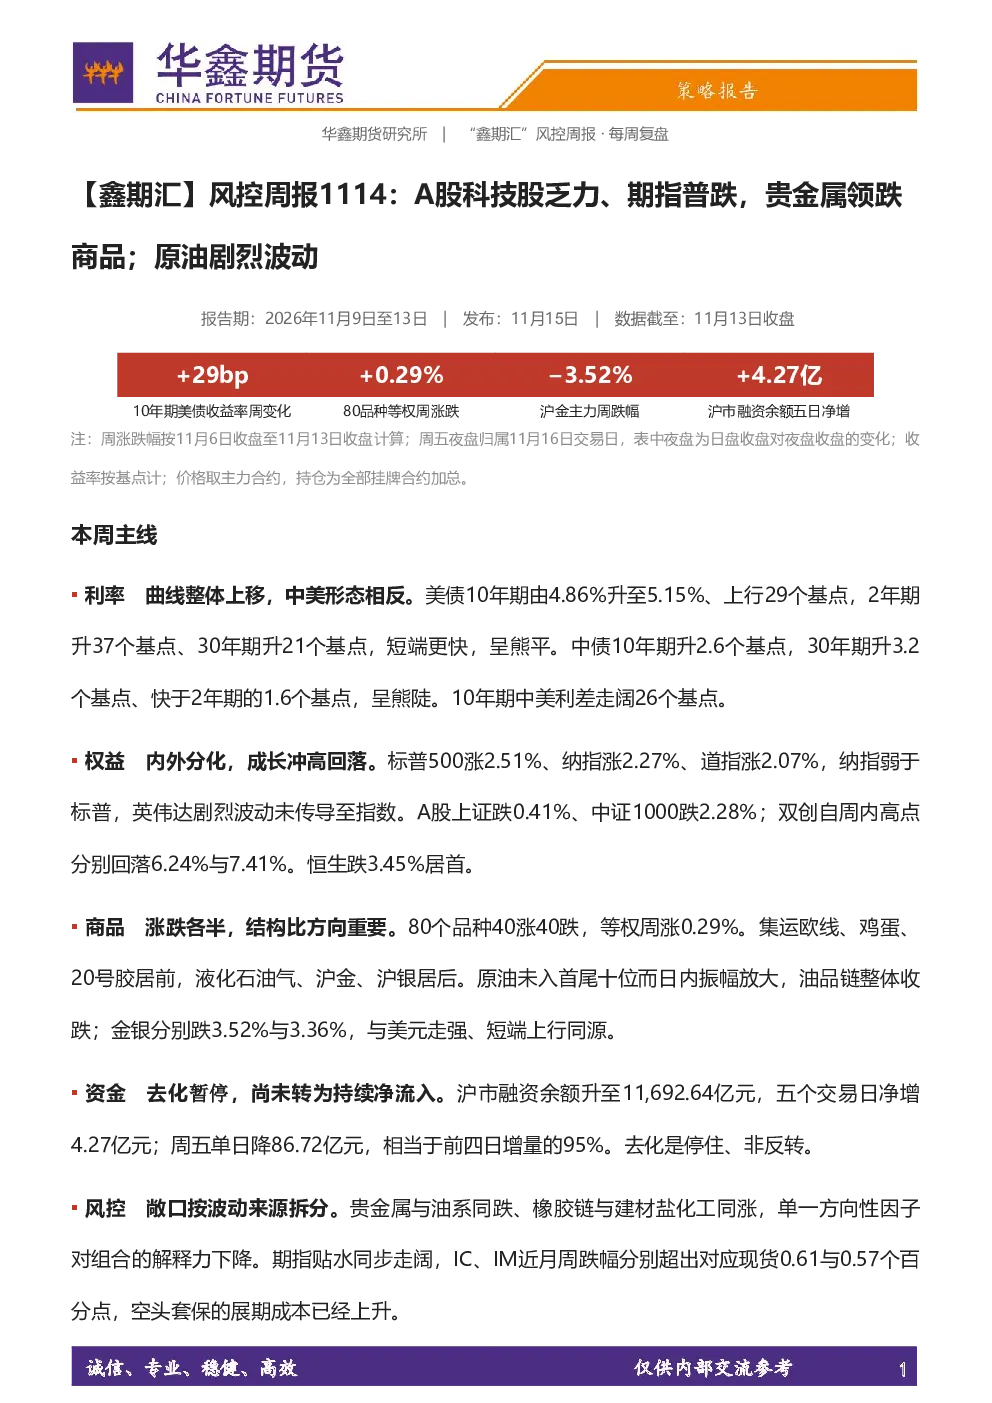
本报告分析了A股科技股表现、期指市场走势、贵金属和商品板块表现以及原油市场波动情况。报告指出A股科技股呈现乏力状态,期指普遍下跌,贵金属板块领跌商品市场,原油价格则经历剧烈波动。这些分析基于当前市场数据,旨在为投资者提供市场动态参考。
报告中提到的主要行业发展趋势是什么?
报告重点分析了长端利率上行对资产排序的影响,指出美债曲线整体上移,中美利差走阔,对贵金属板块造成压力。同时,报告观察到A股市场存在结构分化,指数跌幅沿市值下沉扩大,科创50和创业板指自高点回落,显示市场反弹乏力。此外,报告还关注了商品板块的涨跌分化,橡胶链、建材盐化工上涨,油品和贵金属下跌,板块内同向性高于全市场。这些趋势反映了当前市场多空力量的博弈和板块轮动特征。
报告重点分析了哪些方向?
报告从七个方面进行了重点分析:首先,长端利率上行对资产排序的影响;其次,A股普跌中的结构分化情况;第三,杠杆资金去化是否停止;第四,汇率走势与中外利差变化;第五,商品板块涨跌分化;第六,期债跟随现券的走势;最后,风控要点与敞口安排。这些分析维度涵盖了利率市场、股票市场、商品市场、债券市场以及风险控制等多个方面,为投资者提供了全面的市场观察视角。
当前市场的主要现状是什么?
当前市场的主要现状表现为:A股科技股表现乏力,期指市场普遍下跌,贵金属板块领跌商品市场,原油价格剧烈波动。同时,报告指出A股市场存在明显的结构分化,上证50跌幅相对较小,而中证1000和恒生指数跌幅较大,双创板块冲高回落,反弹动力不足。此外,杠杆资金去化基本停止,沪市融资余额虽有所上升但单日出现大幅回吐,显示市场情绪波动。商品市场涨跌互现,但板块内同向性高于全市场,原油板块振幅放大,中东局势成为主要变数。这些现状反映了市场多空力量的复杂博弈和多板块分化特征。
报告中提示了哪些风险?
报告提示的主要风险包括:贵金属板块回撤主要来自利率影响,沪金与沪银虽增仓但下跌,拥挤多头未出清,敞口上限应随实际利率波动设定;油品板块同向性高,液化石油气持仓增加,新空入场需关注;权益套保成本上升,双创反弹无承接,IC、IM近月跌幅持续大于现货,贴水走阔;债券久期不追高,TL周跌0.53%,久期越长净值波动越大,美债短端见顶前久期以中性为宜。此外,报告还提示需关注中东局势对原油市场的影响,以及美债短端见顶前久期配置的风险。这些风险提示基于当前市场数据和分析,旨在帮助投资者规避潜在风险。