猜你想问
美国中期选举对海外资产价格有什么影响?
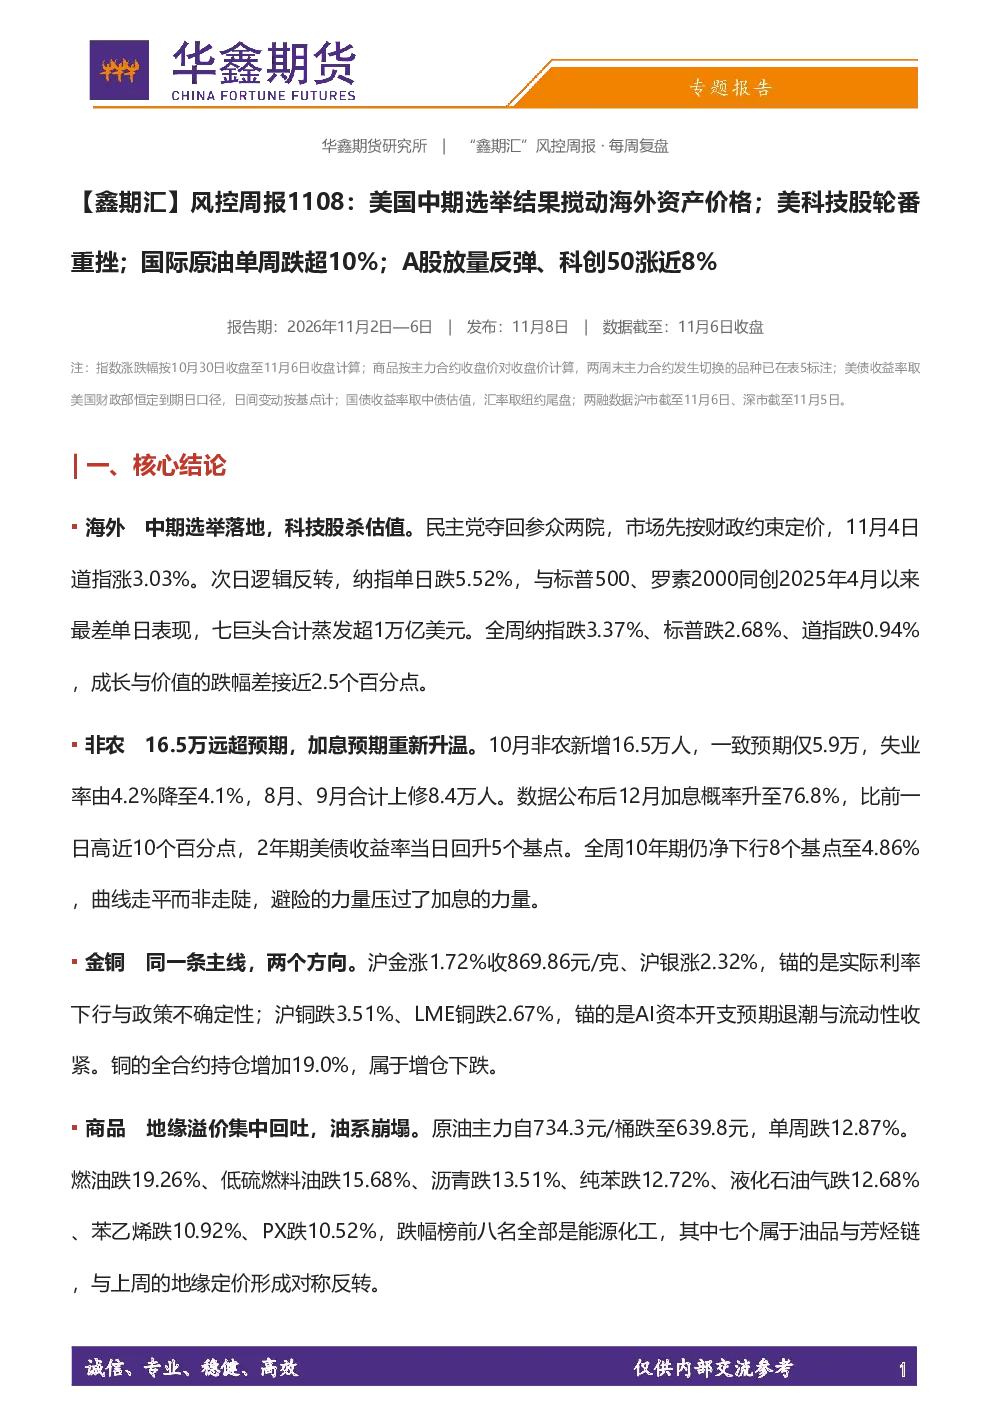
美国中期选举结果导致市场对财政约束和监管收紧的预期增强,引发科技股估值杀跌。民主党掌控参众两院后,市场担忧财政扩张和关税加码空间收窄,对通胀和长端利率产生复杂影响。纳指单日跌5.52%,七巨头市值蒸发超1万亿美元,显示科技股受监管预期影响显著。同时,10月非农就业数据超预期,失业率降至4.1%,12月加息概率升至76.8%,但10年期美债收益率仍净下行8个基点,曲线走平,反映市场对经济前景的分歧。国际原油单周跌超12%,地缘溢价集中回吐,油系崩塌,跌幅榜前八名全部是能源化工品,显示商品市场受地缘政治和供需关系双重影响。A股则放量反弹,科创50涨近8%,反弹由周三启动,此前两个交易日沪市成交萎缩,属于缩量磨底后的放量修复,显示市场情绪有所回暖。
科技股近期表现如何?
科技股近期表现疲软,主要受美国中期选举后监管收紧预期的影响。民主党掌控两院后,市场担忧财政扩张和关税加码空间收窄,对通胀和长端利率产生复杂影响,导致科技股估值杀跌。纳斯达克、标普500、罗素2000同步录得2025年4月以来最差单日表现,人工智能概念股是抛压核心。科技股杀的是估值,不是盈利,显示市场担忧并非源于公司基本面,而是对政策环境的预期变化。同时,美债避险与加息在同一个星期里角力,10年期美债收益率全周仍净下行8个基点,30年期下行5个基点,曲线呈现牛平,反映市场对经济前景的分歧。A股科技板块虽有所修复,但整体仍处于调整阶段,需关注后续政策动向和市场情绪变化。
报告重点分析了哪些市场趋势?
报告重点分析了海外市场和美国中期选举对全球资产价格的影响,特别是科技股的估值变化和美债收益率走势。报告指出,中期选举结果导致市场对财政约束和监管收紧的预期增强,引发科技股估值杀跌,同时10月非农就业数据超预期,失业率降至4.1%,12月加息概率升至76.8%,但10年期美债收益率仍净下行8个基点,曲线走平,反映市场对经济前景的分歧。此外,报告还分析了金铜走势分化,沪金涨1.72%,沪银涨2.32%,受益于实际利率下行和政策不确定性;沪铜跌3.51%,LME铜跌2.67%,受AI资本开支预期退潮和流动性收紧影响。国际原油单周跌超12%,地缘溢价集中回吐,油系崩塌,跌幅榜前八名全部是能源化工品。A股放量反弹,科创50涨近8%,反弹由周三启动,此前两个交易日沪市成交萎缩,属于缩量磨底后的放量修复。债市牛平,10年期国债收益率下行6.3个基点至1.5868%,长端下行幅度大于短端,驱动来自油价回落后的输入型通胀缓解和资金面宽松。两融数据沪市截至11月6日减少300.65亿元,深市截至11月5日减少407.84亿元,总量连续第二周净流出,但斜率放缓。报告还分析了地缘溢价的消退比建立更快,霍尔木兹海峡的油轮遇袭把布伦特推到117美元上方,本周海峡通行恢复、装船风险溢价回吐,原油单周跌12.87%,把上周涨幅全部抹去并创出阶段新低。科技股的抛售与2024年8月不同,2024年8月那一轮由日元套息交易平仓触发,全球风险资产同步下跌。本周的起点是选举之后的监管预期,范围集中在美国科技板块,A股与欧洲市场同期并未跟随。报告最后提出了风控要点,建议压缩能化单边敞口,降低有色铜的持仓结构,贵金属赔率已下降,建议以持有为主、不新增仓位,权益反弹中减仓优于加仓,债券久期可以拿,但不追高,下周国内有10月金融数据与物价数据,海外有美国10月CPI与零售销售,叠加中期选举之后的预算博弈,属于信息密集周,建议把总仓位控制在常态的七成以内,保留现金应对跳空。
当前市场处于什么状态?
当前市场处于多空博弈和结构调整阶段。海外市场方面,美国中期选举结果导致市场对财政约束和监管收紧的预期增强,引发科技股估值杀跌,同时10月非农就业数据超预期,失业率降至4.1%,12月加息概率升至76.8%,但10年期美债收益率仍净下行8个基点,曲线走平,反映市场对经济前景的分歧。国际原油单周跌超12%,地缘溢价集中回吐,油系崩塌,跌幅榜前八名全部是能源化工品。A股则放量反弹,科创50涨近8%,反弹由周三启动,此前两个交易日沪市成交萎缩,属于缩量磨底后的放量修复,显示市场情绪有所回暖。债市牛平,10年期国债收益率下行6.3个基点至1.5868%,长端下行幅度大于短端,驱动来自油价回落后的输入型通胀缓解和资金面宽松。两融数据沪市截至11月6日减少300.65亿元,深市截至11月5日减少407.84亿元,总量连续第二周净流出,但斜率放缓。商品市场方面,金铜走势分化,沪金涨1.72%,沪银涨2.32%,受益于实际利率下行和政策不确定性;沪铜跌3.51%,LME铜跌2.67%,受AI资本开支预期退潮和流动性收紧影响。原油及油品链的年化波动率已升至60%以上,建议把能化板块的单边敞口降到常态的六成以下,用跨品种对冲替代单边。沪铜本周跌3.51%,全合约持仓却增加19.0%,属于增仓下跌,建议降低单边仓位,用沪伦比或跨期结构表达观点。沪金本周涨1.72%,周内最高收于887.54元,处在历史高位区间,建议以持有为主、不新增仓位。美股的科技股调整如果延续,国内的算力链与半导体在下周会承压,部分持仓应当提前压降。10年期1.5868%已是本轮低位,30年期2.0275%距历史低点不足10个基点,建议保留基础久期、降低杠杆,暂不追加超长久期。下周国内有10月金融数据与物价数据,海外有美国10月CPI与零售销售,叠加中期选举之后的预算博弈,属于信息密集周,建议把总仓位控制在常态的七成以内,保留现金应对跳空。市场整体处于调整和修复阶段,需关注后续政策动向和市场情绪变化。
报告有哪些风险提示?
报告提出以下风险提示:能化单边敞口必须压缩,原油及油品链的年化波动率已升至60%以上,建议把能化板块的单边敞口降到常态的六成以下,用跨品种对冲替代单边。有色铜的持仓结构最脆弱,沪铜本周跌3.51%,全合约持仓却增加19.0%,属于增仓下跌,建议降低单边仓位,用沪伦比或跨期结构表达观点。贵金属赔率已下降,沪金本周涨1.72%,周内最高收于887.54元,处在历史高位区间,建议以持有为主、不新增仓位。权益反弹中减仓优于加仓,两融仍在净流出、成交未放大、指数未收复上周开盘位,美股的科技股调整如果延续,国内的算力链与半导体在下周会承压,部分持仓应当提前压降。债券久期可以拿,但不追高,10年期1.5868%已是本轮低位,30年期2.0275%距历史低点不足10个基点,建议保留基础久期、降低杠杆,暂不追加超长久期。下周国内有10月金融数据与物价数据,海外有美国10月CPI与零售销售,叠加中期选举之后的预算博弈,属于信息密集周,建议把总仓位控制在常态的七成以内,保留现金应对跳空。此外,地缘溢价的消退比建立更快,霍尔木兹海峡的油轮遇袭把布伦特推到117美元上方,本周海峡通行恢复、装船风险溢价回吐,原油单周跌12.87%,把上周涨幅全部抹去并创出阶段新低。科技股的抛售与2024年8月不同,2024年8月那一轮由日元套息交易平仓触发,全球风险资产同步下跌。本周的起点是选举之后的监管预期,范围集中在美国科技板块,A股与欧洲市场同期并未跟随。市场整体处于调整和修复阶段,需关注后续政策动向和市场情绪变化。建议投资者密切关注美债收益率走势、国内金融数据、物价数据以及原油供给回归情况,合理控制仓位,防范市场波动风险。