猜你想问
这份研报主要分析了什么内容?
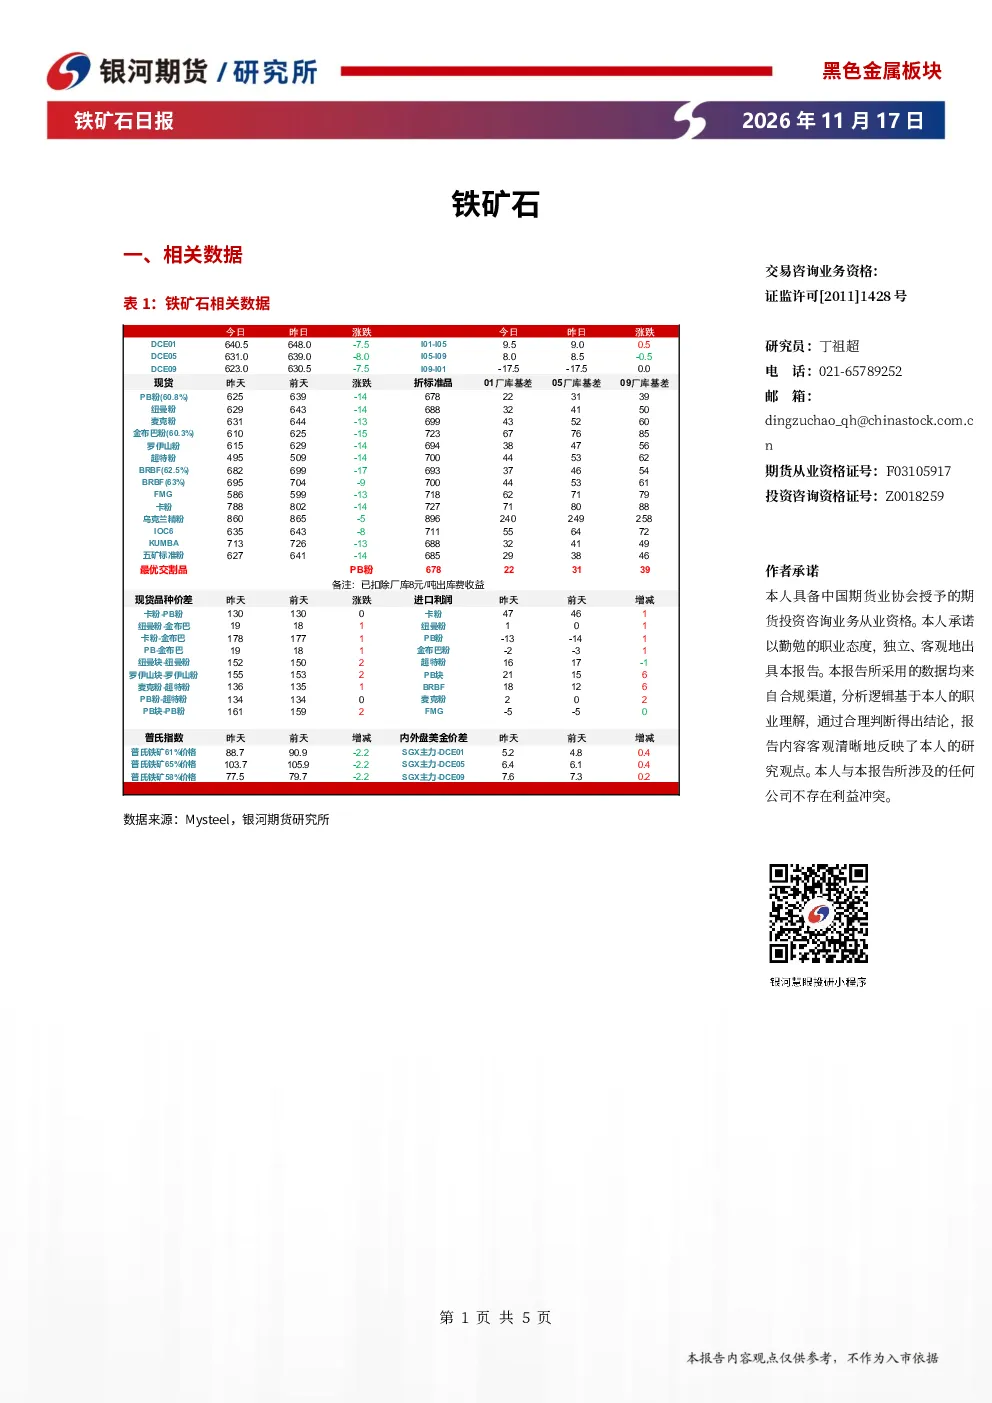
这份研报主要分析了铁矿石市场行情。报告指出铁矿石价格延续下跌1.16%,创近期新低,市场预期仍维持弱势。矿价底部市场分歧较大,宏观和资金对价格下跌起主导作用。基本面方面,铁矿供需宽松格局延续,对矿价形成压制。需求端,9月份国内制造业用钢环比显著好转,但10月份未能延续高增长,同比增幅显著放缓,对市场预期形成较大影响。短期矿价预计底部宽幅震荡。报告还提供了交易策略建议,包括单边偏弱运行、1/5跨期正套以及观望期权策略。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注供需关系变化和宏观经济环境。当前铁矿供需宽松格局延续,对矿价形成压制。需求端需关注国内制造业用钢增长情况,虽然9月份有明显好转,但10月份增长放缓,这可能影响市场预期。同时,国际经济形势如人工智能产业发展对金融市场的影响也需留意,这可能间接影响铁矿石价格。长期来看,铁矿石价格走势将取决于供需平衡和宏观经济状况。
研报重点分析了哪些方向?
研报重点分析了铁矿石市场的基本面和交易策略。基本面方面,报告关注了矿价走势、供需关系、宏观经济影响以及需求端变化。报告指出矿价延续下跌,供需宽松格局对价格形成压制,同时宏观和资金因素对价格下跌起主导作用。交易策略方面,报告建议单边偏弱运行、1/5跨期正套以及观望期权策略。此外,报告还提示了宏观和资金、矿端供应扰动、外需增速等风险因素。
当前铁矿石市场处于什么状态?
当前铁矿石市场处于价格下跌、市场预期弱势的状态。铁矿石价格延续下跌1.16%,创近期新低,显示市场对价格走势仍持悲观态度。矿价底部市场存在较大分歧,宏观和资金因素是价格下跌的主导力量。基本面方面,铁矿供需宽松格局延续,对矿价形成压制。需求端虽然9月份有明显好转,但10月份增长放缓,这可能进一步影响市场预期。短期市场预计将维持底部宽幅震荡。
研报提示了哪些风险?
研报提示了几个主要风险因素。首先是宏观和资金因素,这些因素可能继续影响铁矿石价格走势。其次是矿端供应扰动,如矿山产量变化或运输问题等,这些都可能对铁矿石价格产生冲击。最后是外需增速,国际经济形势的变化可能影响中国出口,进而影响国内铁矿石需求。这些风险因素需持续关注,以评估铁矿石市场的未来变化。