猜你想问
2026年10月社融数据的主要变化是什么?
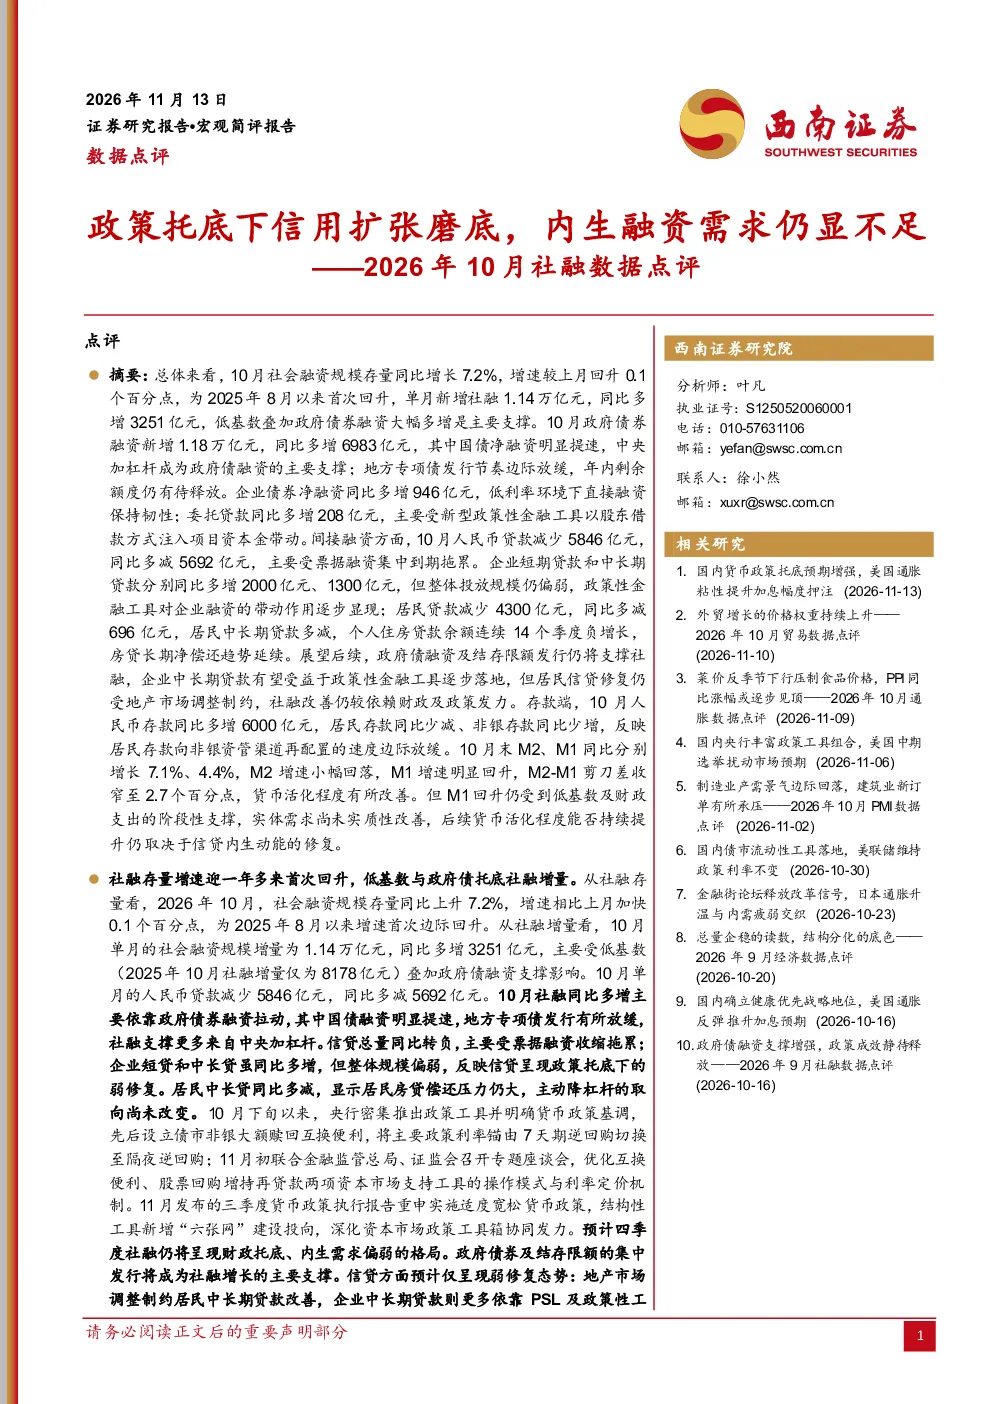
2026年10月,社融存量增速为2025年8月以来首次边际回升,主要受低基数和政府债融资支撑。10月单月社会融资规模增量1.14万亿元,同比多增3251亿元。但信贷总量同比转负,主要受票据融资收缩拖累。企业短贷和中长贷同比多增但规模偏弱,反映信贷呈现政策托底下的弱修复。居民中长贷同比多减,显示居民房贷偿还压力仍大。
当前经济赛道/行业发展趋势如何?
当前经济呈现政策托底下的弱修复态势。政府债券融资成为社融增长的主要支撑,但实体盈利预期尚未实质性修复,自发融资扩张动能偏弱。票据融资大幅减少,非银资金需求阶段性上行。居民信贷需求整体偏弱,房贷长期净偿还趋势深化。货币政策基调明确,预计四季度社融仍将呈现财政托底、内生需求偏弱的格局。
报告重点分析了哪些方向?
报告重点分析了政府债融资对社融的支撑作用、票据融资的收缩影响、企业短贷和中长贷的弱修复情况、居民信贷需求的疲软态势,以及M2与M1增速变化反映的货币活化程度边际改善但信贷内生动能未实质修复的特点。此外,还分析了居民中长期贷款减少反映的房贷偿还压力。
当前市场现状如何判断?
当前市场现状表现为社融增速边际回升但内生动力不足,信贷结构分化明显。政府债融资发力,但企业自发融资意愿不强,居民主动降杠杆取向未改。M2增速收窄,M1增速扩大,剪刀差收窄,显示货币活化程度边际改善,但经济修复斜率可能呈现“台阶式”。
研报提示了哪些风险?
研报提示的主要风险包括政策落地节奏不及预期风险,以及海外经济超预期波动风险。当前经济修复依赖政策托底,若政策效果不及预期,经济复苏可能面临阻力。同时,海外经济不确定性增加也可能对国内经济产生外溢影响。
你可能感兴趣
2026年10月社融数据点评:政策托底下信用扩张磨底,内生融资需求仍显不足
西南证券2026-11-13
2018年9月货币数据点评:货币宽松下社融增速继续趋缓,企业融资需求仍显不足
财富证券2018-10-24
9月金融信贷数据点评专题报告:实体融资需求仍在下行稳信用政策托底可期
鲁证期货2021-10-21
7月社融数据点评:政府债托底,实体信用与财政投资传导仍待修复
恒泰证券2026-08-17
2025年11月PMI数据点评:制造业PMI小幅回升,内生动能仍显不足
机械设备财信国际2025-12-01
2025年11月PMI数据点评制造业PMI小幅回升,内生动能仍显不足
财信国际经济研究院2025-11-30
2023年4月社融数据点评:内生融资修复仍待支持
国泰君安证券2023-05-12
5月金融数据点评:信贷需求仍偏弱,债券托底社融数据
财信证券2026-06-14
2018年12月货币数据点评:逆周期调控助力社融趋稳,但短贷票据主导仍显实体信贷需求不足
财富证券2019-01-16
宏观周报(5月第5周):5月PMI仍显内生需求不足
世纪证券2025-06-03