猜你想问
小鹏汽车3Q26收入为何超预期?
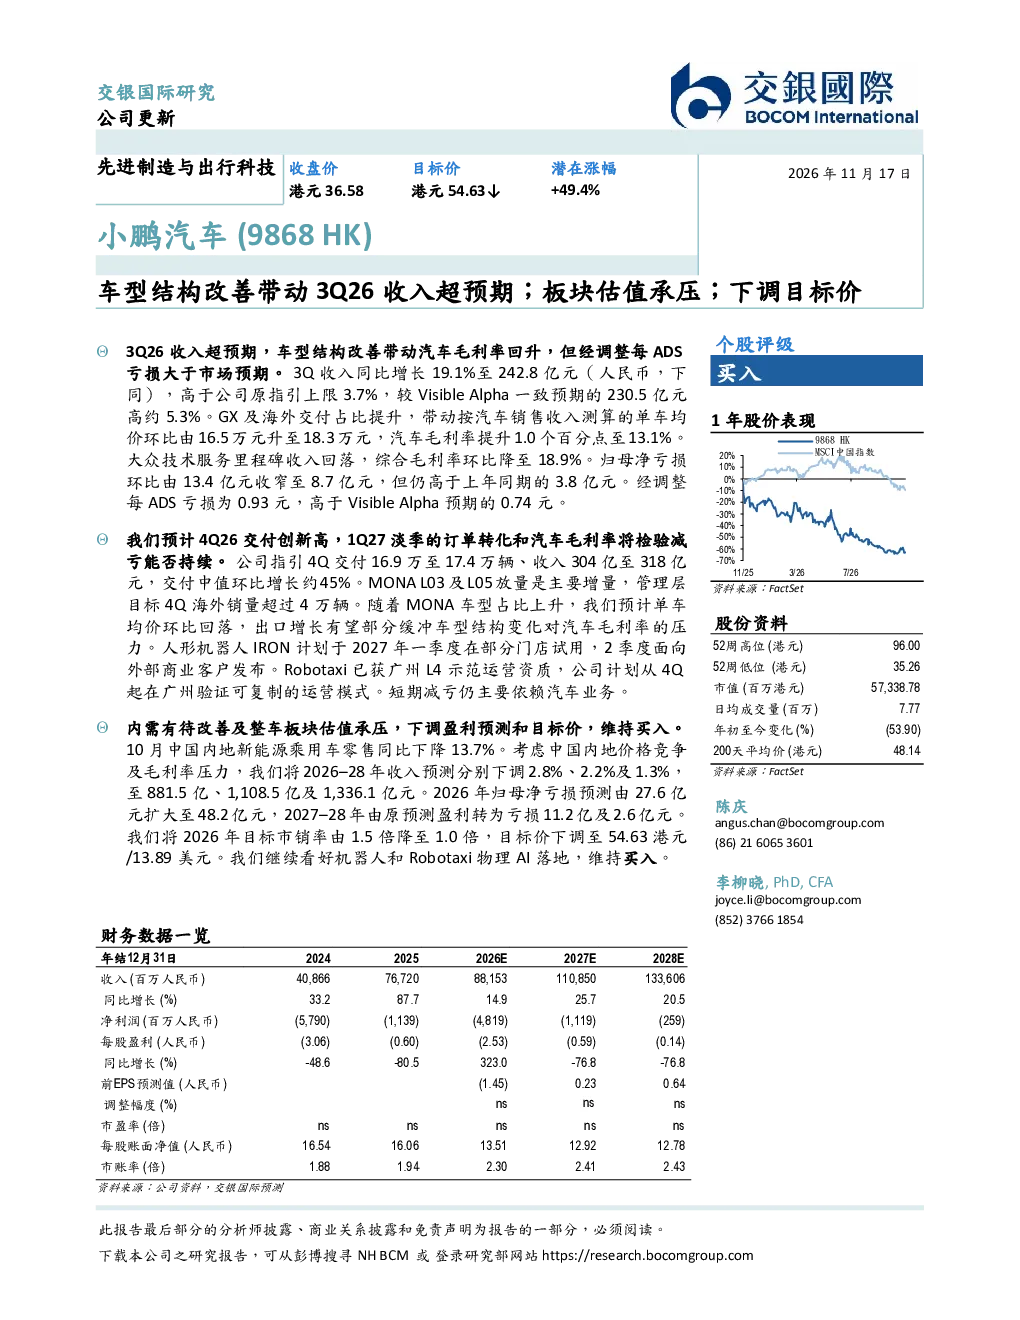
小鹏汽车3Q26收入超预期主要得益于车型结构改善,GX及海外交付占比提升,单车均价环比上升至18.3万元,汽车毛利率提升1.0个百分点至13.1%。具体来看,第三季度收入同比增长19.1%至242.8亿元,高于公司指引上限3.7%和Visible Alpha一致预期5.3%。这表明公司产品策略调整和国际化进程取得成效,但归母净亏损仍高于上年同期,经调整每股亏损为0.93元,高于市场预期。
小鹏汽车未来车型结构有何变化?
小鹏汽车未来车型结构将向MONA车型倾斜,MONA L03及L05预计将成为第四季度主要增量,管理层目标第四季度海外销量超过4万辆。随着MONA车型占比上升,预计单车均价环比回落,出口增长有望部分缓解车型结构变化对汽车毛利率的压力。MONA车型放量将推动交付量创新高,但短期内减亏仍主要依赖汽车业务。
小鹏汽车所在赛道发展趋势如何?
小鹏汽车所在的新能源汽车赛道持续向智能化、全球化发展,人形机器人IRON计划于2027年一季度在部分门店试用,Robotaxi已获广州L4示范运营资质,显示公司技术布局的前瞻性。但内需有待改善,整车板块估值承压,行业竞争加剧,头部企业面临盈利压力。未来需关注技术落地和商业化进程,以及政策环境变化对赛道的整体影响。
研报对小鹏汽车的重点分析方向是什么?
研报重点分析了小鹏汽车的车型结构改善对收入和毛利率的影响,以及MONA车型放量对未来的贡献。同时关注了公司国际化进程,特别是海外市场的销量增长潜力。此外,研报还评估了人形机器人和Robotaxi业务的技术进展和商业化前景,认为这些业务是公司长期发展的关键驱动力。
研报提示哪些风险?
研报提示的风险包括:内需有待改善,国内新能源汽车市场竞争激烈,销量增长可能不及预期;整车板块估值承压,市场对行业盈利能力存在担忧;车型结构变化对毛利率的短期压力,MONA车型占比上升可能导致单车均价回落;技术落地和商业化进程存在不确定性,人形机器人和Robotaxi业务尚处于早期阶段,短期内难以贡献显著收入。