猜你想问
PTA期货供需压力如何?
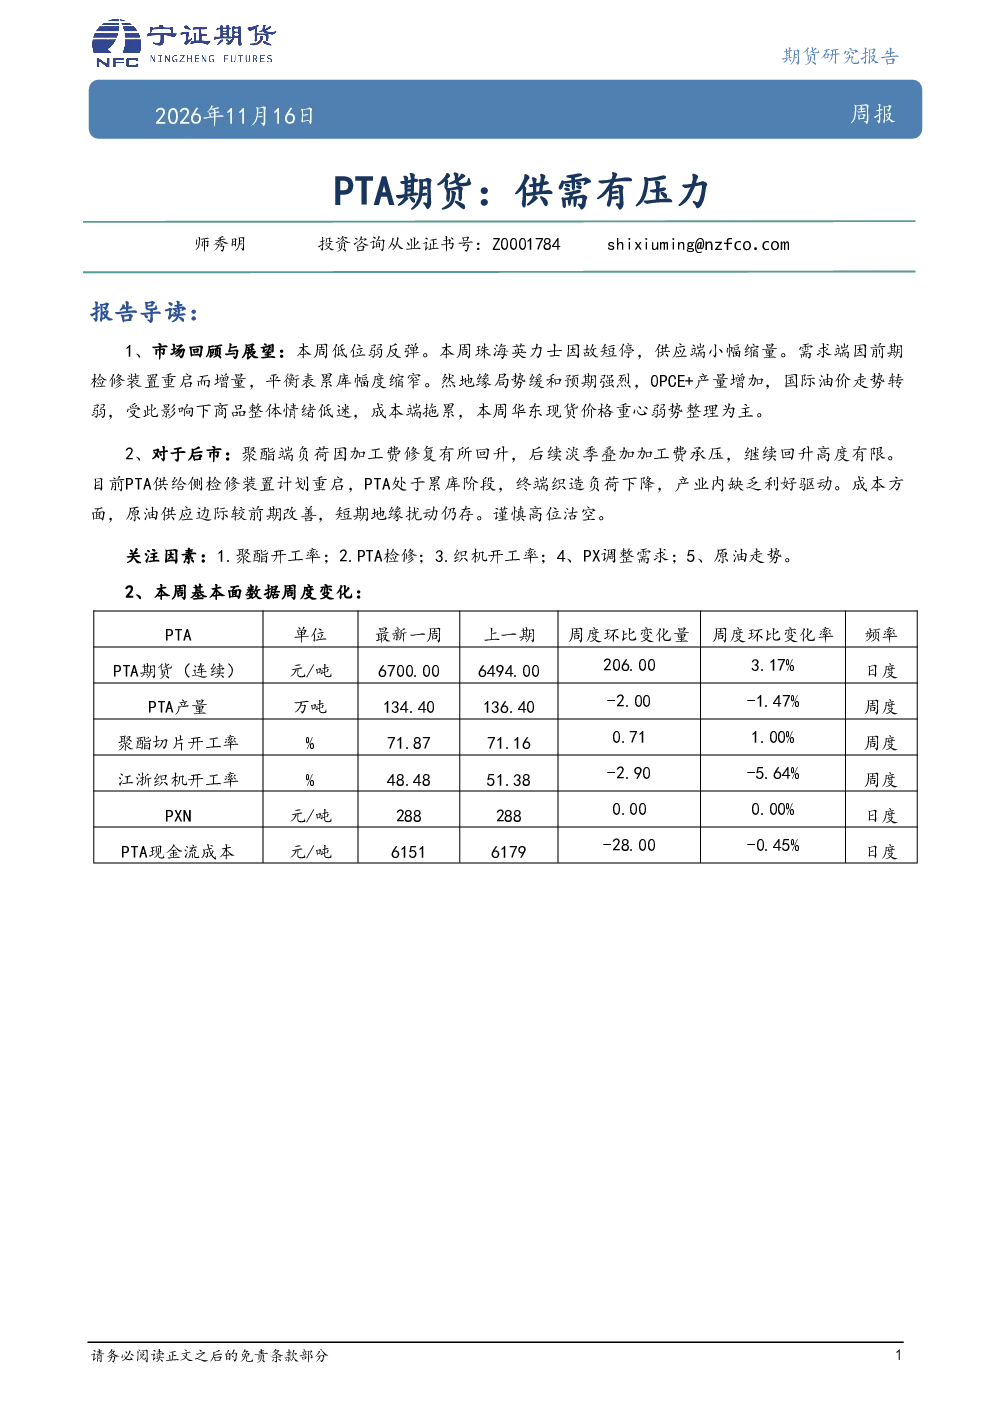
本报告指出PTA期货市场当前面临供需压力。供应端方面,珠海英力士因故短停导致供应小幅缩量,但PTA供给侧检修装置计划重启,目前处于累库阶段。需求端因前期检修装置重启而有所增量,但累库幅度已缩窄。整体市场受地缘局势缓和预期、OPEC+产量增加、国际油价转弱等因素影响情绪低迷,成本端拖累明显,华东现货价格重心弱势整理。聚酯端负荷回升有限,终端织造负荷下降,产业内缺乏利好驱动。
PTA行业发展趋势如何?
PTA行业发展趋势呈现复杂态势。聚酯端负荷虽有因加工费修复小幅回升,但后续淡季效应叠加加工费承压,回升高度受限。供应端检修装置重启将逐步增加市场供应,累库压力可能持续。需求端受终端织造负荷下降影响,增长动力不足。成本方面,原油供应边际改善,但短期地缘扰动仍存,对PTA成本形成一定支撑,但整体行业仍需关注聚酯开工率、织机开工率等关键指标变化。
报告重点分析了哪些方向?
本报告重点分析了PX和PTA的期现货市场动态及供需关系。PX市场方面,报告回顾了供需及价格动态,并分析了供应端变化及影响。PTA市场方面,报告回顾了市场表现及价格变化,重点分析了供应端检修重启带来的累库压力,以及消费端终端织造负荷下降的影响。此外,报告还深入剖析了成本端原油走势对PTA市场的影响,并梳理了聚酯开工率、PX调整需求等关键关注因素。
PTA市场现状如何判断?
PTA市场现状呈现供需偏弱格局。供应端珠海英力士短停影响有限,而检修装置重启将逐步释放供应,累库压力已显现。需求端前期检修装置重启带来增量,但终端织造负荷下降抑制了需求增长。整体市场情绪低迷,受地缘局势缓和预期、OPEC+增产、国际油价转弱等多重因素影响,成本端拖累明显,华东现货价格重心持续弱势整理。聚酯负荷回升动力不足,产业内缺乏明确利好驱动。
PTA研报有哪些风险提示?
PTA研报提示需关注多重风险因素。首先,地缘局势不确定性仍存,可能对国际油价及供应链稳定性产生影响。其次,OPEC+增产计划可能加剧原油供应过剩,进一步压制成本端支撑力度。再次,PX供应端变化及调整需求将直接影响PTA原料成本,需持续跟踪PX市场动态。此外,聚酯及织机开工率波动可能引发需求端变化,建议关注相关行业数据更新。最后,PTA检修计划执行情况也需密切监控,因检修重启将逐步增加市场供应,可能加剧累库压力。