猜你想问
SemiAnalysis研报主要说了什么?
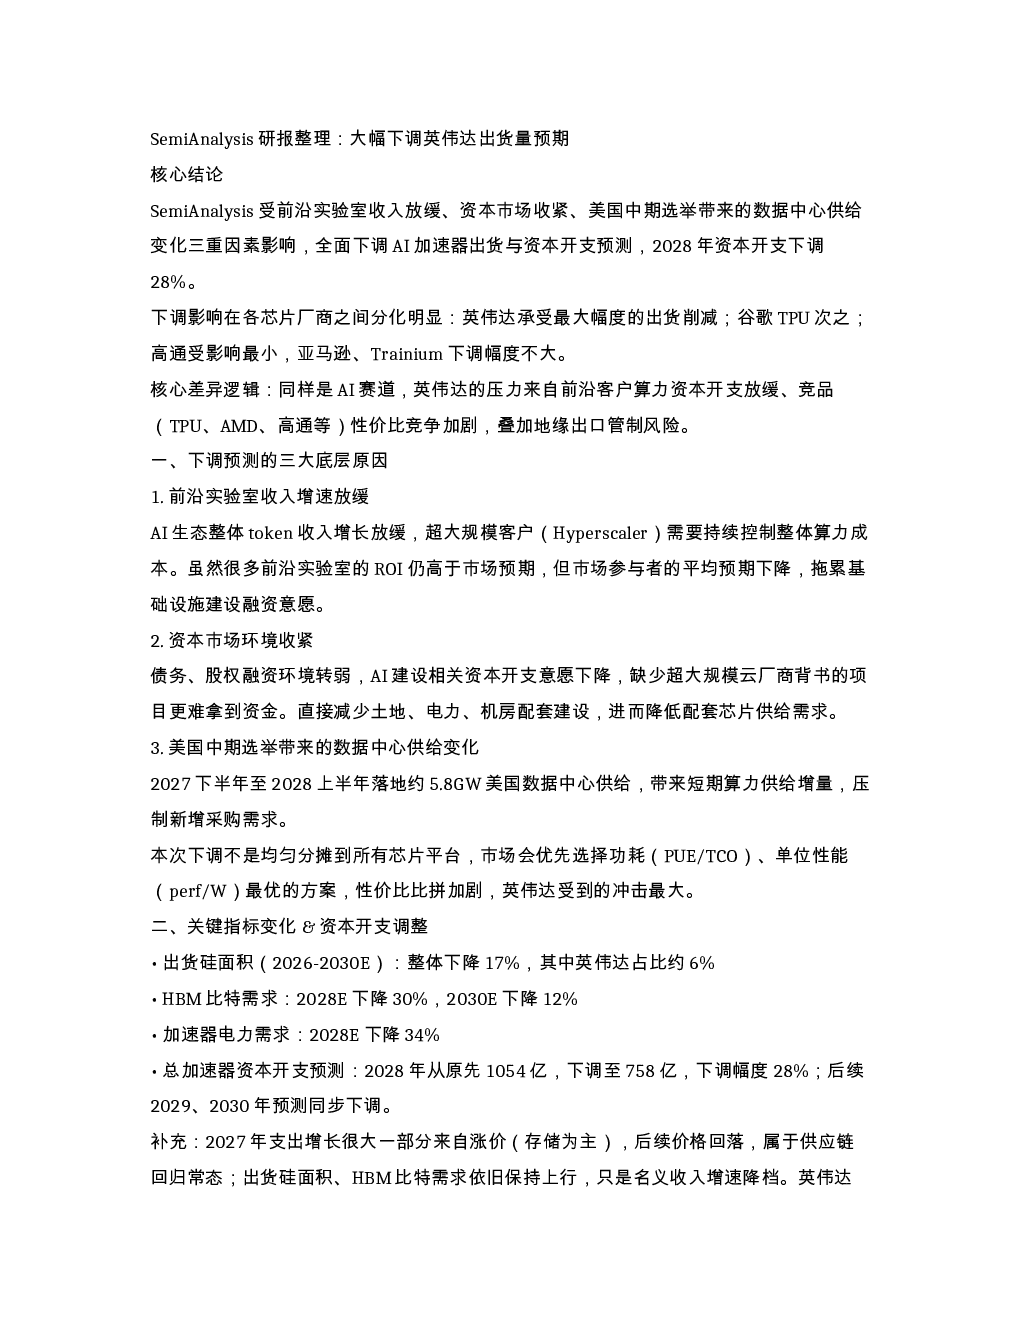
SemiAnalysis研报指出,受前沿实验室收入放缓、资本市场收紧及美国中期选举带来的数据中心供给变化影响,全面下调AI加速器出货与资本开支预测,2028年资本开支下调28%。主要影响集中在英伟达,其出货量、ASP及收入预期均下调,核心原因包括前沿客户算力资本开支放缓、竞品性价比竞争加剧及地缘出口管制风险。
AI芯片行业未来发展趋势如何?
AI芯片行业未来发展趋势呈现分化。整体出货硅面积、HBM比特需求及加速器电力需求仍保持上行,但名义收入增速降档。英伟达受最大影响,高通受影响最小,谷歌TPU、AMD、Trainium介于两者之间。市场更看重TCO、功耗及性价比,具备这些优势的方案可能获得相对收益。
研报重点分析了哪些方面?
研报重点分析了三大底层原因:前沿实验室收入增速放缓、资本市场环境收紧、美国中期选举带来的数据中心供给变化。同时拆解了各供应商受影响程度,英伟达下调幅度最大,高通受影响最小。并对产业链传导进行了博弈视角分析,短期对英伟达配套供应链利空,结构性机会存在于具备性价比的竞品芯片链。
当前AI芯片市场现状如何判断?
当前AI芯片市场现状表现为整体需求放缓但结构分化。超大规模客户算力资本开支控制趋严,AI建设相关融资环境转弱。数据中心供给增加压制短期新增采购需求。英伟达GPU在前沿实验室算力采购中吸引力相对弱化,面临来自TPU、AMD、高通等竞品的性价比竞争。市场更关注TCO、功耗最优的方案。
研报有哪些需要特别关注的风险提示?
研报提示需关注三大变量:美国数据中心落地节奏、超大规模客户资本开支预算、出口管制政策变化。此外,英伟达出货、ASP及利润率是否继续承压也是关键跟踪指标。需注意,该研报仅为第三方观点整理,不构成投资建议,预期会随产业动态持续修正。
你可能感兴趣
【每日研报20250213】CPI通胀超预期上行,降息概率大幅下调
瑞达国际金融2025-02-13
SemiAnalysis我们将美光在英伟达Rubin平台中的HBM供货
未知机构2026-02-09
关于SemiAnalysis说英伟达KyberNVL144
未知机构2026-07-08
关于SemiAnalysis说 英伟达KyberNVL144机架架构出现大规模延迟 这篇推文 可
未知机构2026-07-07
SemiAnalysis 英伟达系统内存支出占比将超40
未知机构2026-07-04
【风口研报·行业】受英伟达Rubin功耗大幅提升驱动,这一材料对PCB的替代比例已达约30_,未来随芯片迭代这一比例预计将逐步增加;另有公司前瞻布局机器人peek细分赛道,产能释放有-20260608
未知机构2026-06-08
【九点特供】英伟达四季度营收利润一季度指引均超预期,这一环节营收创纪录;出货量将达1·29亿,RISC-V对人工智能工作负载的渗透逐渐显现,这家公司基于阿里平头哥开发了多款芯片产品并实现量产
未知机构2024-02-22
电子行业周报:英伟达上修GPU出货量预期至2000万颗,CSP继续上调CAPEX 指引
电子设备信达证券2025-11-02
光通信调研2:大厂OCS需求量及整机方案供应商光模块/光芯片需求及供应商实际出货量预期,LPO/DR性能对比-聚焦谷歌/Oracle/亚马逊/Meta/英伟达/微软/Coherent/Lumentum/Polatis/iPronics/旭创/光讯等
信息技术-2025-12-31
沪铜和伦铜大跌今日催化英伟达大幅下调铜需求量英伟达将其一篇技术
未知机构2026-01-19