猜你想问
这份研报主要分析了什么内容?
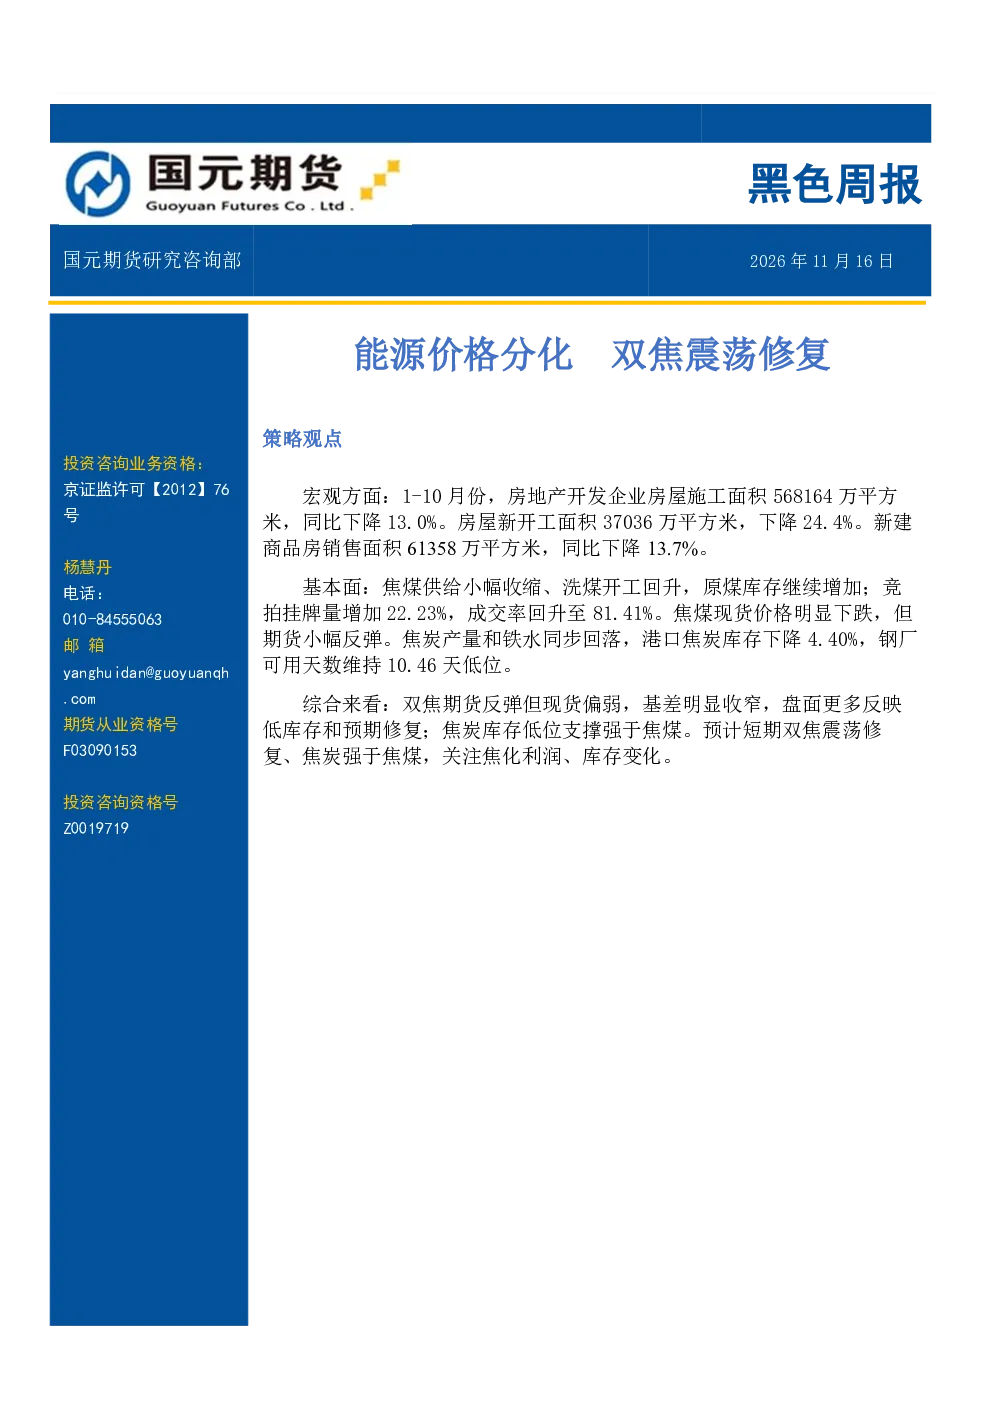
这份研报主要分析了焦煤、焦炭和动力煤的基本面及市场行情。报告指出焦煤供给端小幅下降但库存增加,需求尚未完全传导至价格;焦炭供需同步收缩,低库存支撑价格;动力煤供给端回升,需求端电厂日耗回落,价格仍较坚挺。双焦期货延续反弹,焦炭涨幅大于焦煤。研究结论认为短期双焦震荡修复,焦炭强于焦煤,核心支撑来自焦炭低库存和预期修复,焦煤基本面弱于焦炭。
双焦行业未来发展趋势如何?
双焦行业未来发展趋势需关注供需关系变化。焦煤方面,矿山开工率及原煤产量小幅下降,但洗煤开工率上升,原煤库存增加,需警惕需求传导不畅风险。焦炭方面,供需同步收缩格局有利于价格,但需关注焦化利润变化对供给的影响。动力煤方面,供给端小幅回升,需求端电厂日耗回落,价格或维持坚挺,但需关注天然气价格分化对能源市场的影响。整体看,双焦行业需关注宏观经济及下游行业需求变化。
研报重点分析了哪些方向?
研报重点分析了焦煤、焦炭和动力煤的供需基本面及市场行情。焦煤方面,关注矿山开工率、原煤产量、洗煤开工率及库存变化;焦炭方面,关注产量、铁水产量、港口库存及钢厂可用天数;动力煤方面,关注供给端产量变化及需求端电厂日耗、库存天数。此外,报告还分析了双焦期货市场行情及基差变化,并指出焦化利润、焦炭库存变化是需重点关注的方向。
当前双焦市场现状如何?
当前双焦市场呈现震荡修复态势。焦煤方面,供给端矿山开工率及原煤产量小幅下降,但洗煤开工率上升,原煤库存增加,现货价格下跌3.12%,显示需求尚未完全传导至价格;焦炭方面,供需同步收缩,港口库存下降4.40%,钢厂可用天数维持10.46天低位,低库存格局支撑价格;动力煤方面,供给端小幅回升,需求端电厂日耗回落、库存天数上升,价格仍较坚挺。双焦期货延续反弹,焦炭涨幅大于焦煤,基差收窄60元/吨至85.5元/吨。
研报提示了哪些风险?
研报提示需关注双焦行业的几方面风险:一是宏观经济下行风险,可能影响下游行业需求;二是焦煤供给端恢复超预期风险,可能导致价格承压;三是焦炭需求端焦化利润下滑风险,可能抑制开工及补库意愿;四是动力煤需求边际降温风险,可能影响价格走势;五是天然气价格分化风险,可能对能源市场情绪产生影响。此外,还需关注政策变化及环保限产等因素对市场的影响。