猜你想问
这份研报的核心内容是什么?
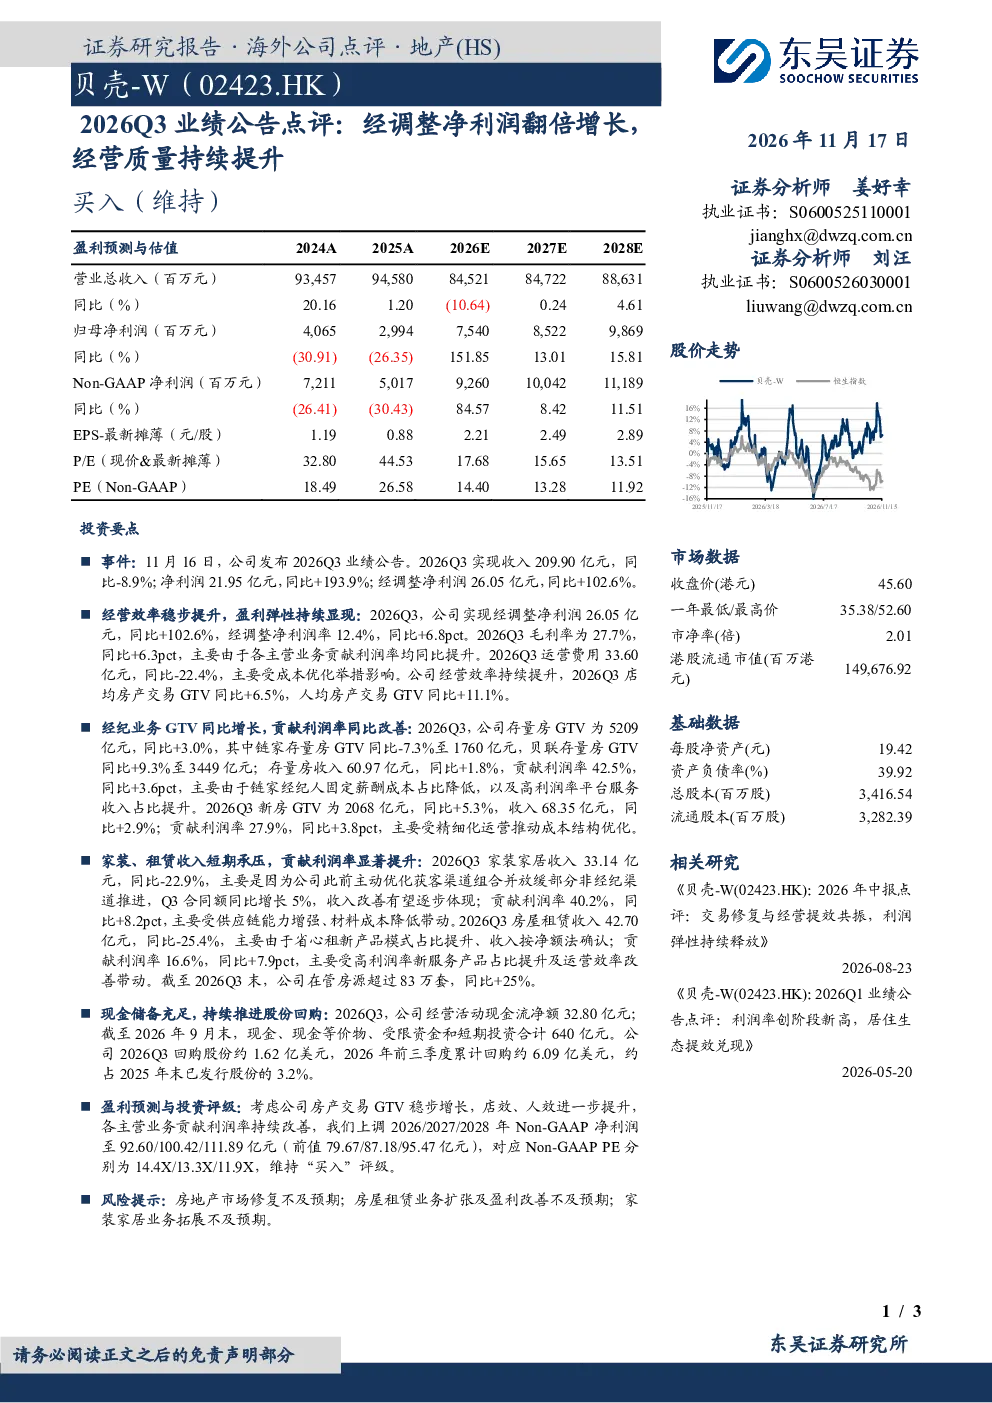
这份研报主要分析了2026年第三季度贝壳的业绩表现,指出公司经调整净利润实现翻倍增长,达到26.05亿元,同比增长102.6%。报告详细展示了公司在收入、毛利率、运营费用等方面的关键数据,并分析了经纪业务、家装和租赁业务的发展情况。此外,研报还探讨了贝壳的财务状况、现金流、股份回购以及盈利预测,最终维持了“买入”评级。
贝壳所在赛道的发展趋势如何?
贝壳所在的房地产服务赛道正经历转型期,市场对数字化、智能化服务的需求日益增长。贝壳通过整合链家和贝联等业务板块,优化运营效率,提升服务品质。报告显示,贝壳的毛利率和净利润率均有提升,店均和人均房产交易GTV也呈现增长趋势,这些数据反映出行业向精细化运营和高质量服务的方向发展。同时,公司在管房源数量的增长也表明其在市场中的竞争优势正在扩大。
研报重点分析了哪些业务板块?
研报重点分析了贝壳的经纪业务、家装和租赁业务。在经纪业务方面,报告指出存量房GTV同比增长3.0%,其中链家和新房业务均有所贡献,存量房收入和利润率提升明显。家装家居业务虽然收入同比有所下降,但利润率提升至40.2%,合同额增长表明未来收入改善可期。租赁业务方面,报告提到公司在管房源数量同比增长25%,收入和利润率也实现提升,显示出该业务板块的扩张潜力。
当前房地产市场现状如何?
当前房地产市场正处于修复阶段,贝壳作为行业领先的服务平台,其业绩表现反映了市场的一些关键特征。报告显示,贝壳的收入虽然面临一定压力,但净利润大幅增长,这表明公司在成本控制和效率提升方面取得了显著成效。同时,存量房和租赁业务的增长也显示出消费者对稳定服务的需求增加。此外,公司积极拓展家装家居业务,也反映出市场对综合服务的需求正在提升。这些数据共同描绘了房地产市场正在逐步向高质量、多元化服务转型。
研报提到了哪些风险提示?
研报提示了贝壳面临的三项主要风险:房地产市场修复不及预期、房屋租赁业务扩张及盈利改善不及预期、家装家居业务拓展不及预期。房地产市场修复的不确定性可能影响贝壳的业务增长,特别是经纪和租赁业务。此外,公司新拓展的家装家居业务尚处于发展初期,其盈利能力的提升仍需时间验证。这些风险因素需要投资者密切关注,以评估贝壳未来的发展潜力。