猜你想问
10月汽车出口表现如何?
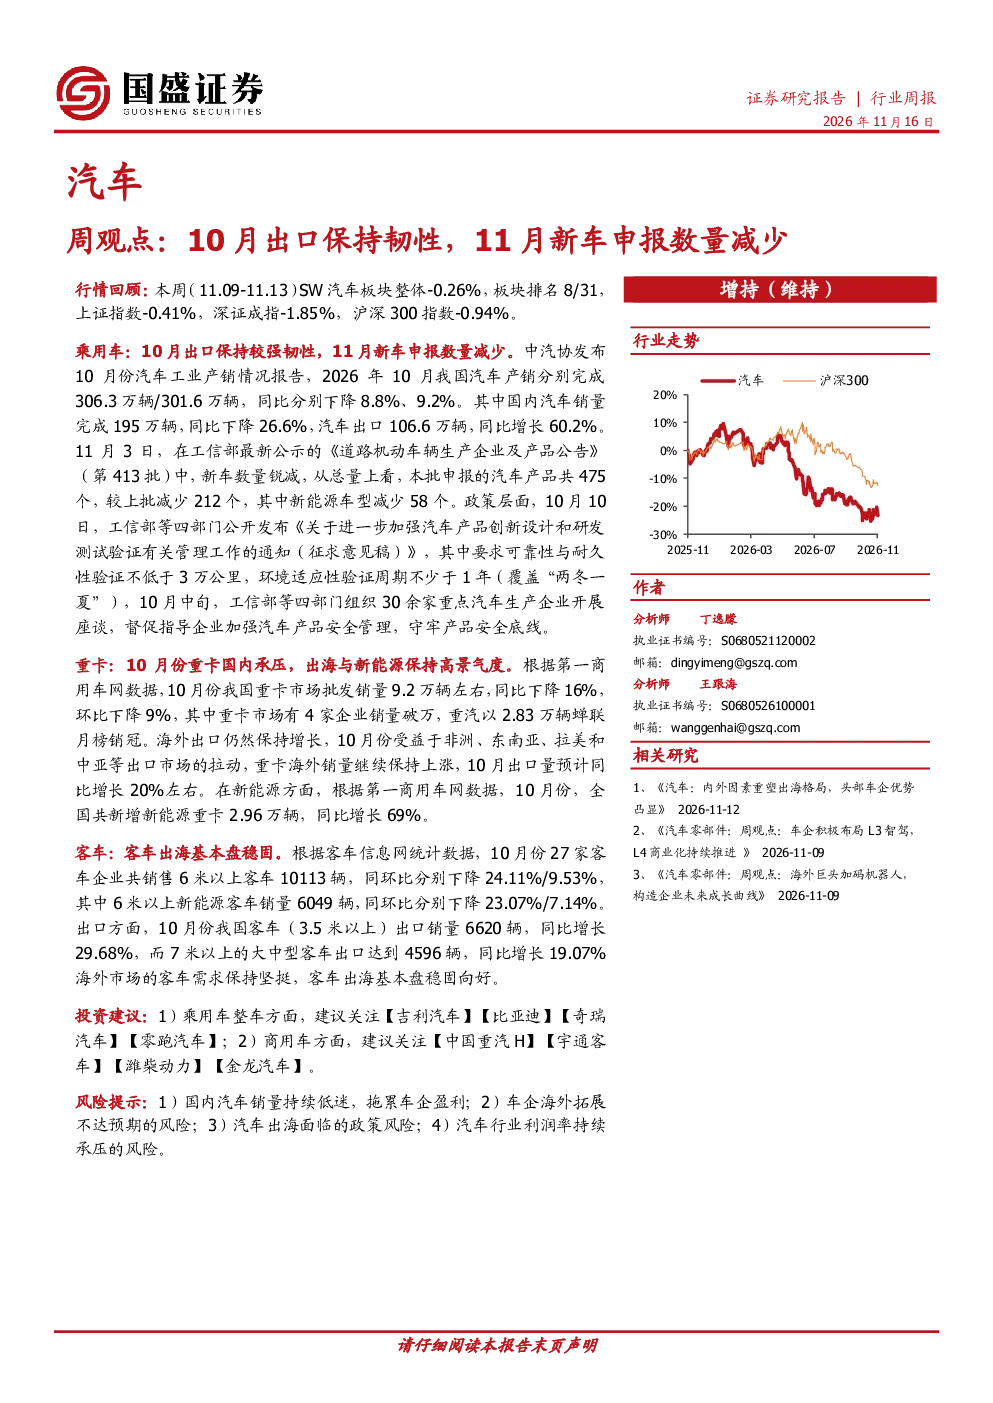
10月汽车出口106.6万辆,同比增长60.2%,显示出较强韧性。这一数据主要得益于海外市场需求的持续增长,特别是非洲、东南亚、拉美和中亚等新兴市场的贡献。政策层面,工信部等四部门发布《关于进一步加强汽车产品创新设计和研发测试验证有关管理工作的通知(征求意见稿)》,要求可靠性与耐久性验证不低于3万公里,环境适应性验证周期不少于1年,这对提升出口产品质量和竞争力具有重要意义。
11月新车申报数量变化说明了什么?
11月新车申报数量锐减,本批申报的汽车产品共475个,较上批减少212个,其中新能源车型减少58个。这一变化可能反映了汽车行业在政策调整、市场需求波动等因素影响下的谨慎态度。同时,11月1-8日,全国乘用车市场零售29.3万辆,同比下降21%;厂商批发33.3万辆,同比下降20%,显示出国内市场仍面临较大压力。
重卡行业在国内市场面临哪些挑战?
10月重卡市场批发销量9.2万辆,同比下降16%,环比下降9%,国内市场明显承压。这主要受到经济下行压力、物流运输需求减弱等因素的影响。然而,海外出口增长20%左右,受益于非洲、东南亚、拉美和中亚等市场,为行业带来一定支撑。新能源重卡方面,10月份新增新能源重卡2.96万辆,同比增长69%,显示出向新能源转型的积极趋势。
客车行业的发展趋势如何?
10月份27家客车企业共销售6米以上客车10113辆,同环比分别下降24.11%/9.53%,国内市场呈现下降趋势。但客车出口销量6620辆,同比增长29.68%,其中7米以上的大中型客车出口同比增长19.07%,显示出出口市场对客车行业的拉动作用。这反映了国内市场对客车需求的结构性变化,以及企业通过出口寻求增长空间的策略。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:国内汽车销量持续低迷,拖累车企盈利;车企海外拓展不达预期的风险;汽车出海面临的政策风险;汽车行业利润率持续承压的风险。这些风险需要投资者密切关注,特别是在全球经济不确定性增加、国内消费需求复苏缓慢的背景下,汽车行业的增长前景仍存在较多不确定性因素。