猜你想问
这份研报的核心内容是什么?
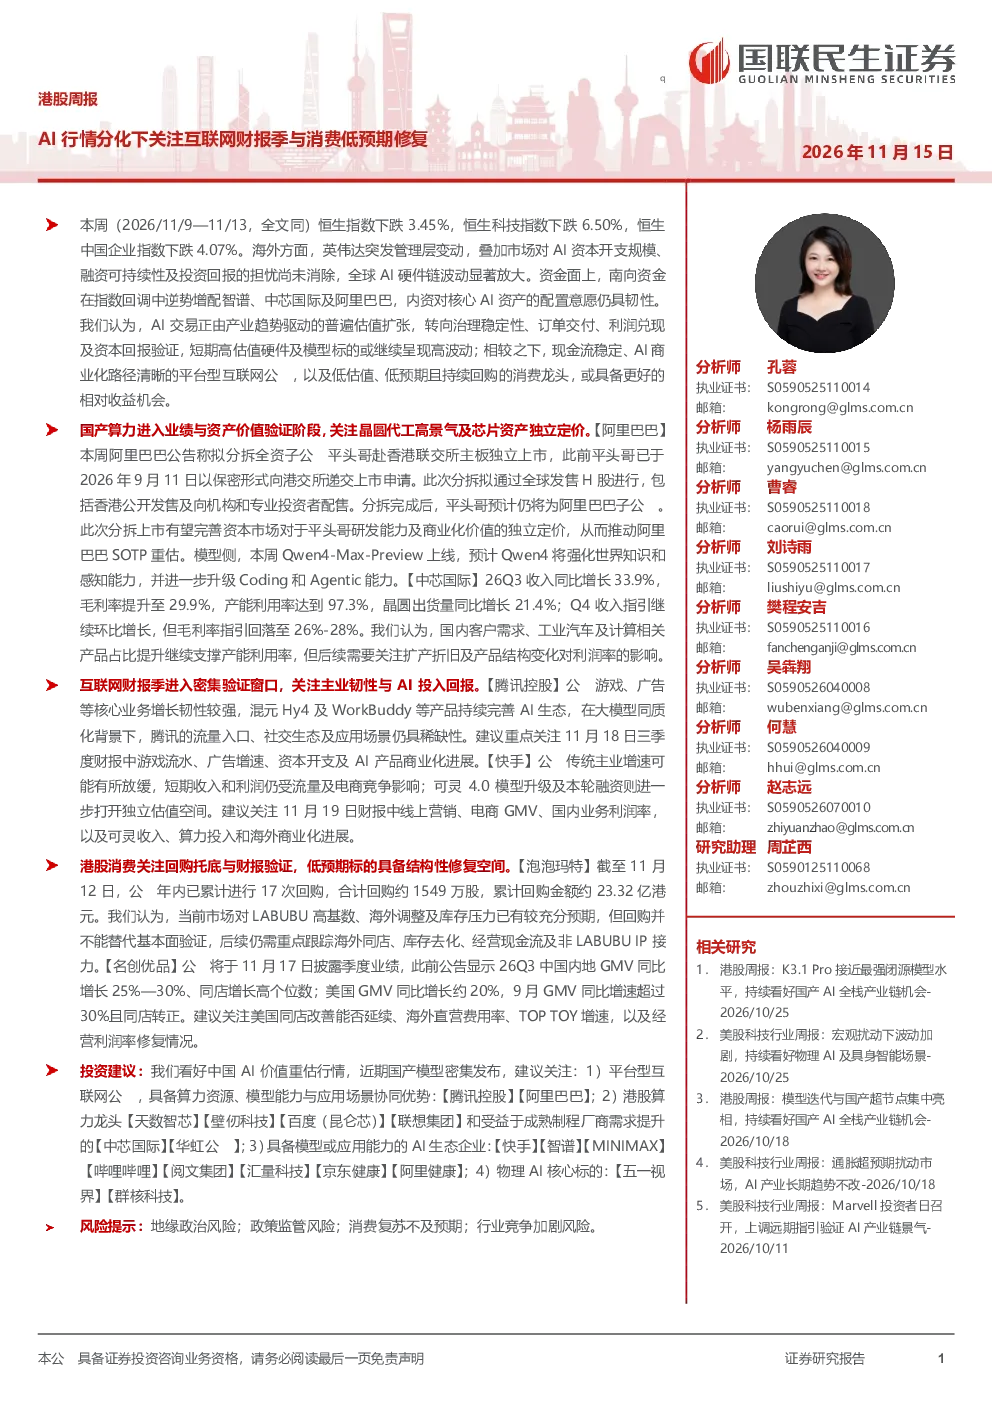
这份研报分析了当前AI市场的行情分化,指出市场从普遍估值扩张转向对治理稳定性、订单交付、利润兑现及资本回报验证的关注。报告关注平台型互联网公司及低估值消费龙头具备的相对收益机会,并分析了港股市场表现、估值与资金流向。此外,还重点分析了阿里巴巴、中芯国际、腾讯控股、快手、泡泡玛特、名创优品等关键公司的动态与业绩,以及提出了平台型互联网公司、港股算力龙头、AI生态企业等投资建议。
AI行业的发展趋势如何?
AI行业正经历从产业趋势驱动的普遍估值扩张转向对治理稳定性、订单交付、利润兑现及资本回报验证的关注。短期高估值硬件及模型标的波动可能加剧,而平台型互联网公司及低估值消费龙头具备相对收益机会。同时,港股市场必需性消费、金融业表现相对靠前,南向资金加仓中芯国际、智谱、阿里巴巴等,显示出对AI相关领域的持续关注。
研报重点分析了哪些方向?
研报重点分析了AI行情分化下的投资机会,特别是平台型互联网公司及低估值消费龙头。同时,对阿里巴巴、中芯国际、腾讯控股、快手、泡泡玛特、名创优品等关键公司进行了详细的动态与业绩分析,涵盖了它们的业务增长、AI产品进展、财务表现等方面。此外,还提出了平台型互联网公司、港股算力龙头、AI生态企业等投资建议,为投资者提供了全面的参考。
当前港股市场的现状如何?
当前港股市场表现不佳,恒生指数、恒生科技指数及恒生中国企业指数本周分别下跌3.45%、6.50%和4.07%。行业层面,必需性消费、金融业表现相对靠前。估值方面,恒生指数PE为10.4X,PB为1.08X,AH溢价指数为139.43。港股成交活跃度下降,日均成交额环比下降22.06%。南向资金本周净流入100.97亿元,加仓中芯国际、智谱、阿里巴巴等。
研报提到了哪些风险提示?
研报提示了地缘政治风险、政策监管风险、消费复苏不及预期以及行业竞争加剧风险。这些风险可能对AI行业及相关公司的业绩和估值产生不利影响。例如,地缘政治风险可能导致供应链中断或市场需求波动;政策监管风险可能影响AI技术的研发和应用;消费复苏不及预期可能影响消费类公司的业绩;行业竞争加剧风险可能压缩企业的利润空间。投资者在关注AI行业投资机会的同时,需密切关注这些潜在风险。