猜你想问
这份报告主要分析了哪些内容?
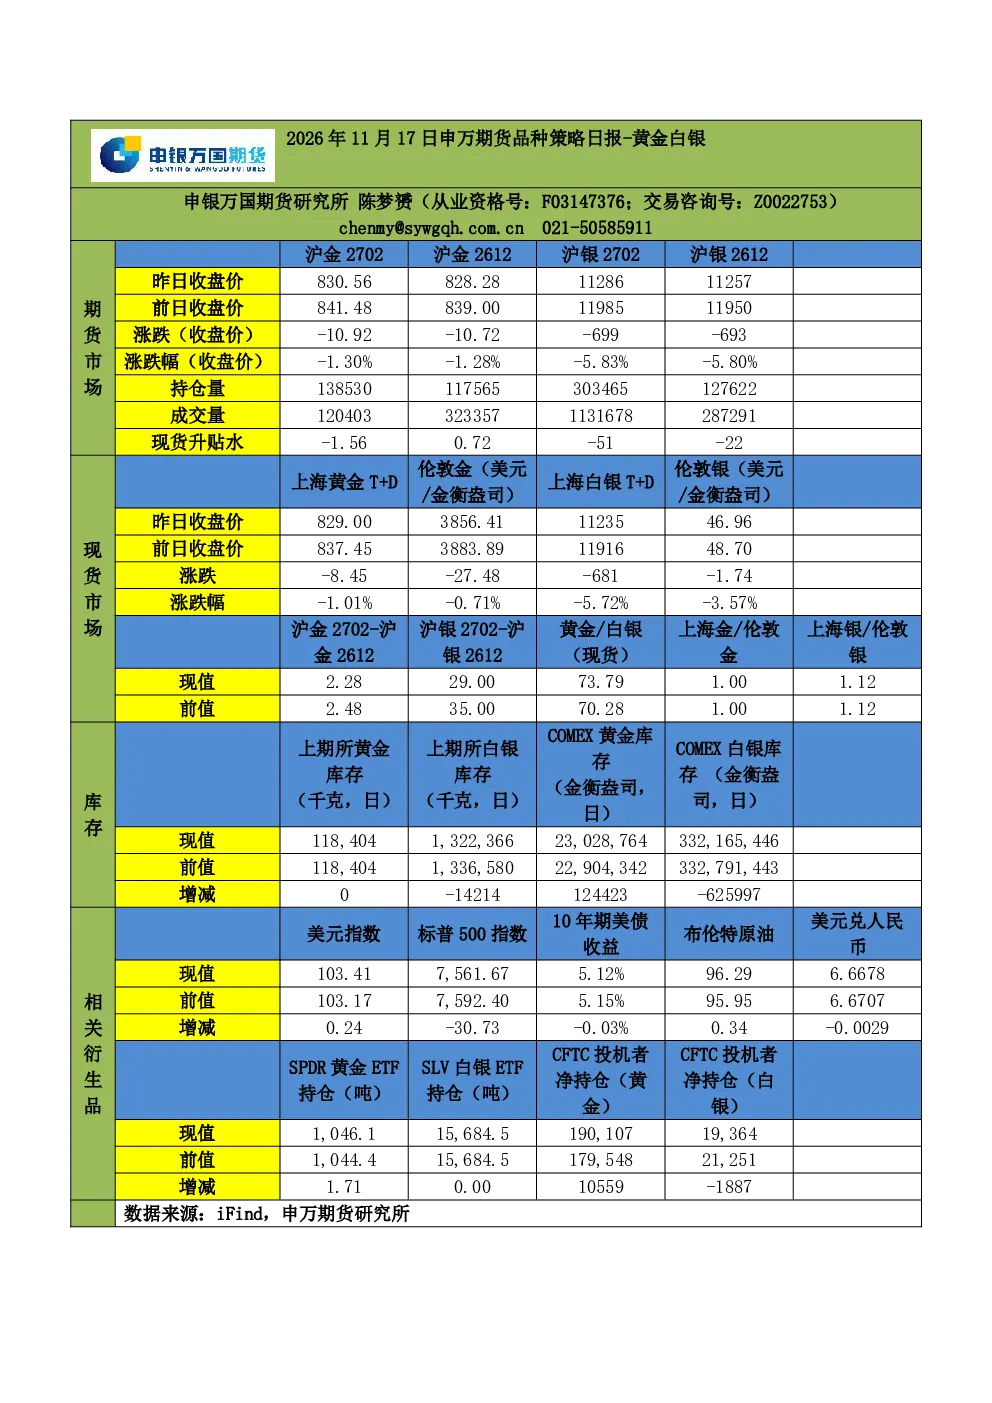
本报告主要分析了2026年11月17日的申万期货品种策略,重点关注黄金和白银的走势。报告指出,美国通胀风险抬升,10月CPI环比超预期反弹,推动加息预期升温,导致美元指数和美债利率回升,贵金属承压下行。同时,报告也关注了美伊局势及通胀预期变化对贵金属市场的影响,认为若中东地缘缓和、通胀预期回落,明年加息预期或下修,贵金属反弹空间打开。长期来看,美债信用重定价、去美元化及央行购金形成底部支撑。白银、铂金、钯金兼具金融与工业属性,向上弹性依赖工业需求配合。
贵金属行业未来发展趋势如何?
贵金属行业未来发展趋势需关注多重因素。短期来看,美国通胀和加息预期是主要影响因素,当前通胀风险抬升对贵金属市场不利。中长期来看,美债信用重定价、去美元化及央行购金行为为贵金属市场提供底部支撑。此外,白银、铂金、钯金兼具金融与工业属性,其价格走势还需关注工业需求的配合情况。若中东地缘政治缓和、通胀预期回落,明年加息预期可能下修,为贵金属市场带来反弹空间。投资者需持续关注美伊局势、通胀变化及央行购金动态。
报告中重点分析了哪些方向?
报告中重点分析了黄金和白银的品种策略。首先,报告指出美国通胀风险抬升,10月CPI环比超预期反弹,推动加息预期升温,导致美元指数和美债利率回升,贵金属承压下行。其次,报告关注了美伊局势及通胀预期变化对贵金属市场的影响,认为若中东地缘缓和、通胀预期回落,明年加息预期或下修,贵金属反弹空间打开。此外,报告还强调了美债信用重定价、去美元化及央行购金形成的底部支撑作用。最后,报告分析了白银、铂金、钯金的金融与工业属性,认为其向上弹性依赖工业需求配合。
当前贵金属市场现状如何判断?
当前贵金属市场现状受多重因素影响。一方面,美国通胀风险抬升,10月CPI环比超预期反弹,推动加息预期升温,导致美元指数和美债利率回升,对贵金属市场形成压力。另一方面,美伊局势紧张及中东地缘政治不确定性也为贵金属市场带来波动。长期来看,美债信用重定价、去美元化及央行购金行为为贵金属市场提供底部支撑。白银、铂金、钯金兼具金融与工业属性,其价格走势还需关注工业需求的配合情况。综合来看,贵金属市场短期承压,但中长期仍有支撑,需持续关注通胀预期、地缘政治及央行政策变化。
投资贵金属需注意哪些风险?
投资贵金属需注意多重风险。首先,美国通胀和加息预期是主要风险因素,当前通胀风险抬升可能导致贵金属承压下行。其次,地缘政治风险需关注,美伊局势紧张可能加剧市场波动。此外,工业需求变化也影响贵金属价格,若工业需求疲软,贵金属向上弹性可能受限。投资者还需关注央行购金政策的变动,虽然当前央行购金行为为市场提供底部支撑,但政策调整可能带来影响。最后,贵金属市场波动较大,投资者需具备风险承受能力,合理配置资产。