猜你想问
这份报告的核心内容是什么?
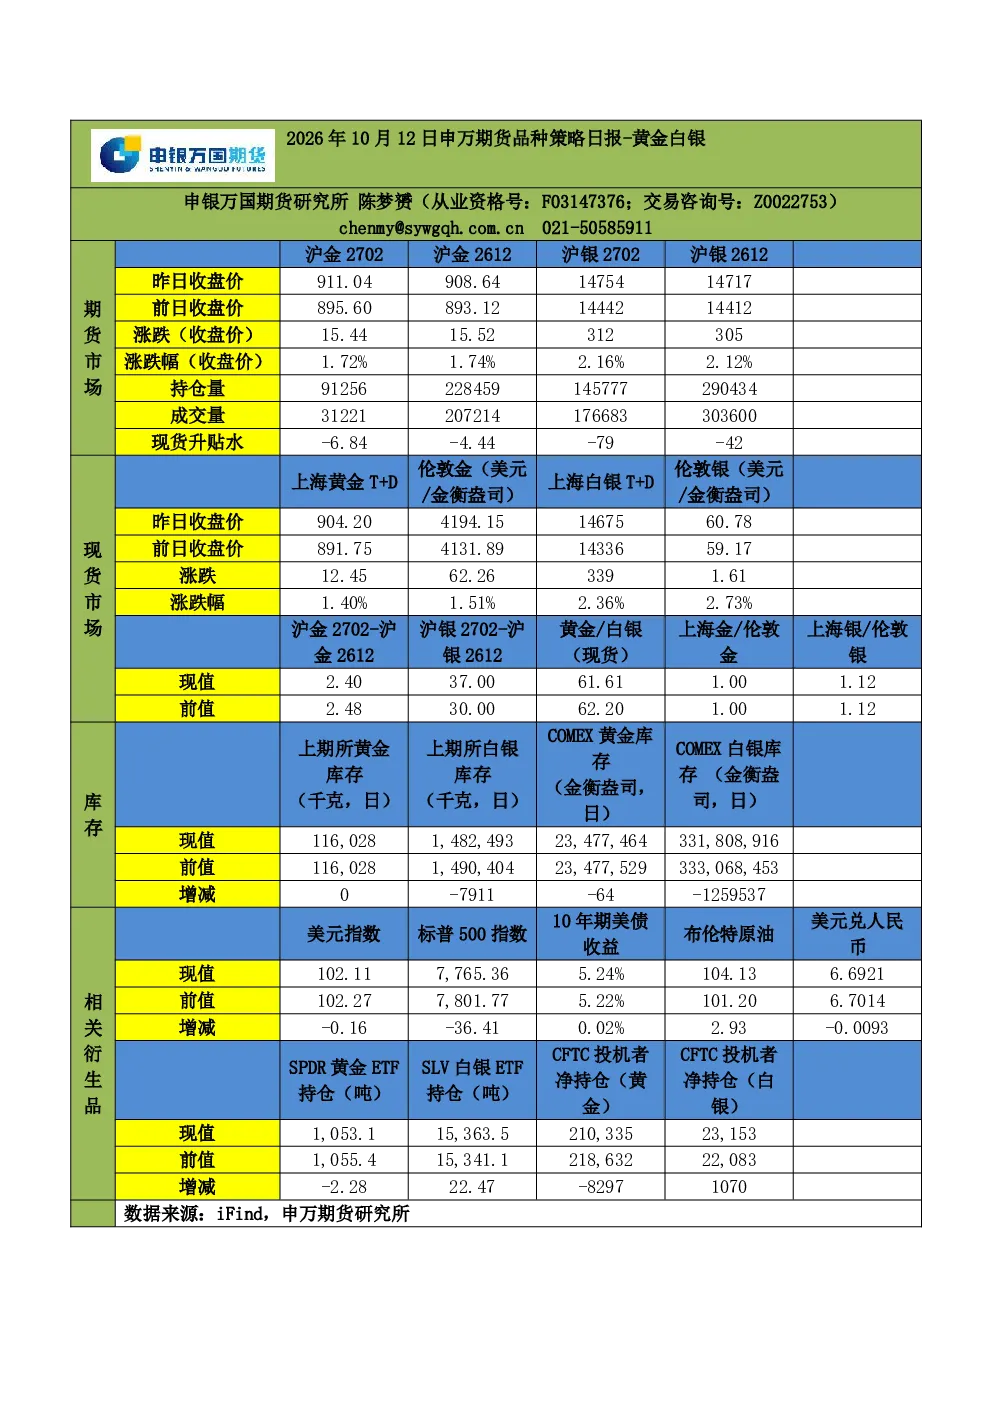
报告分析了夜盘贵金属震荡回升的市场表现,指出沪金2702、沪银2702等合约价格上涨,但美元指数与美债收益率高位对反弹构成约束。同时关注美联储10月维持利率不变概率达81.7%,中东局势不确定性增加,上期所黄金库存减少而COMEX黄金库存增加,SPDR黄金ETF持仓下降,SLV白银ETF持仓上升等关键数据。
贵金属行业未来发展趋势如何?
短期贵金属大概率延续震荡格局,需重点关注美国9月CPI数据。长期看,美债信用风险重定价推动“去美元化”趋势,全球央行购金趋势不改,为黄金价格构筑坚实底部支撑。白银、铂金、钯金兼具金融与工业双重属性,向上弹性依赖工业需求配合。
报告重点分析了哪些方向?
报告重点分析了贵金属市场表现、美联储政策动向、地缘政治影响、能源危机进展、库存与持仓变化以及美元指数、标普500指数、10年期美债收益率等宏观指标。同时评估了短期震荡格局与长期支撑因素。
当前贵金属市场现状如何判断?
当前贵金属市场呈现震荡回升态势,沪金、沪银合约价格上涨,但美元指数与美债收益率高位制约反弹空间。中东局势不确定性增加,库存与持仓变化显示市场情绪波动,需持续关注美联储政策及宏观指标变动。
这份研报有哪些风险提示?
报告提示宏观环境和产业链影响因素存在不确定性变化,如美联储政策转向、地缘政治冲突升级或能源危机恶化可能影响贵金属价格。此外,市场波动风险始终存在,投资决策需谨慎参考报告观点和建议。
你可能感兴趣
2026年6月11日申万期货品种策略日报-黄金白银
申万期货2026-06-11
2026年8月14日申万期货品种策略日报-黄金白银
申万期货2026-08-14
2026年9月14日申万期货品种策略日报-黄金白银
申万期货2026-09-14
2026年01月12日申万期货品种策略日报-国债
申万期货2026-01-12
2022年05月12日申万期货品种策略日报:国债
申银万国期货2022-05-12
2019年10月15日申万期货品种策略日报-国债
申银万国期货2019-10-15
2026年09月30日申万期货品种策略日报-国债
申万期货2026-09-30
2026年05月27日申万期货品种策略日报-国债
申万期货2026-05-27
2026年09月28日申万期货品种策略日报-国债
申万期货2026-09-28
2026年05月29日申万期货品种策略日报-国债
申万期货2026-05-29