猜你想问
这份研报主要分析了什么内容?
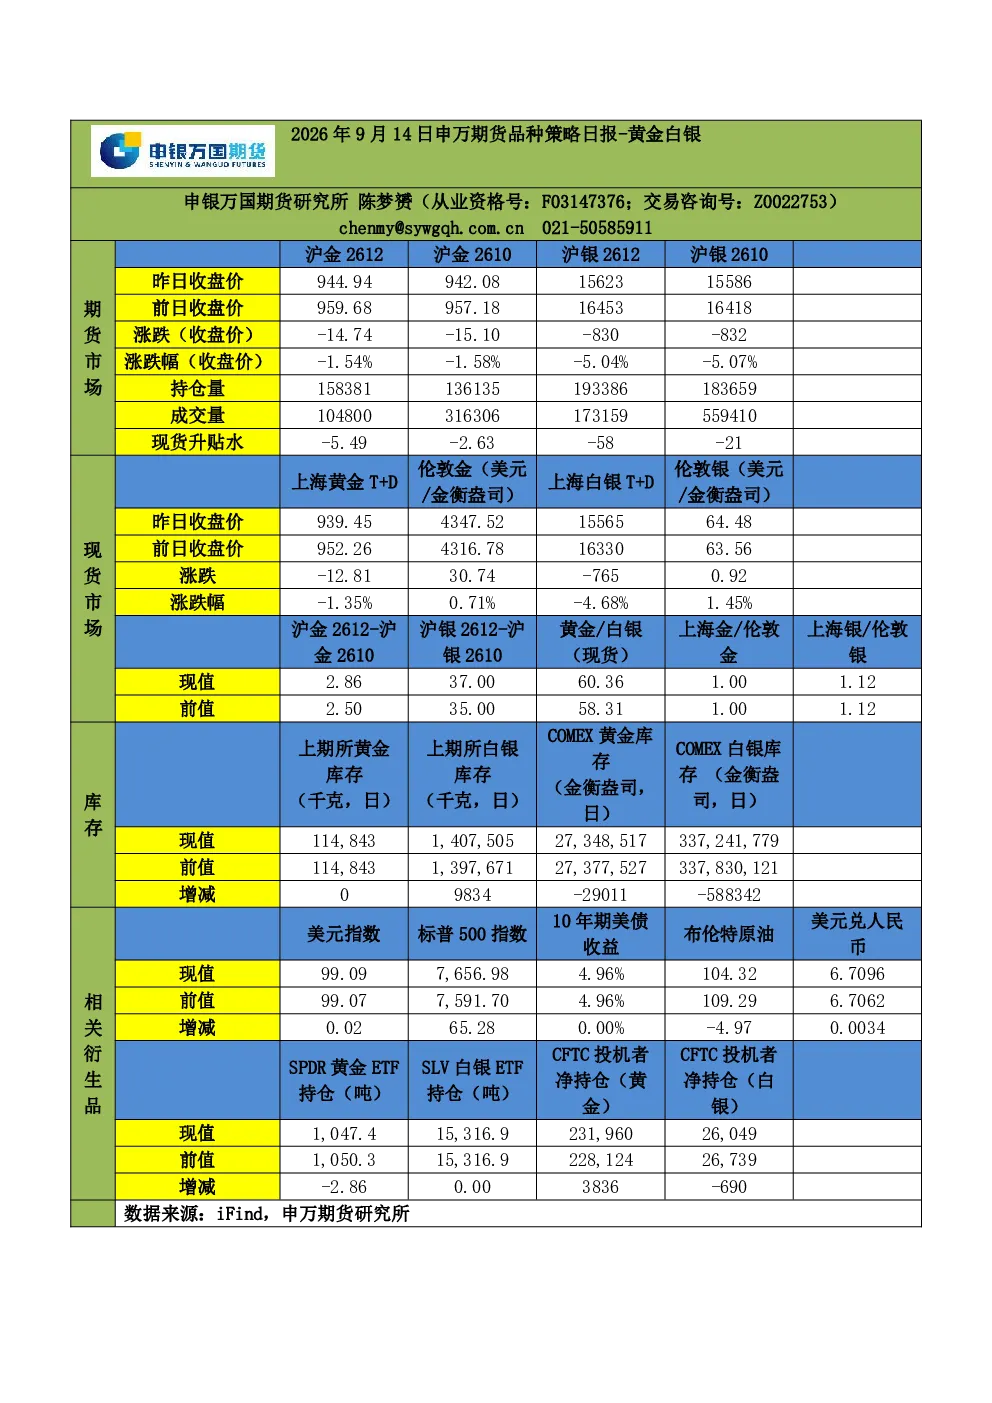
这份研报主要分析了美国8月生产者价格指数、中东地缘政治局势、国际油价、美债利率以及美联储加息概率等因素对黄金、白银等贵金属品种的影响。报告指出,短期市场需关注9月议息会议是否加息,若8月通胀读数反弹,加息可能性上升,贵金属承压;若通胀走弱,加息预期降温或带动贵金属修复。中长期来看,美债信用风险重定价推动“去美元化”趋势,全球央行购金趋势不改,叠加地缘政治风险扰动,将为黄金价格构筑坚实底部支撑,黄金中长期价格中枢具备向上运行的基础。白银、铂金、钯金兼具金融与工业属性,整体跟随贵金属板块运行,向上弹性依赖工业需求配合。
贵金属板块未来发展趋势如何?
贵金属板块未来发展趋势需关注多重因素。短期来看,中东地缘局势紧张、国际油价走高、美债利率上行等因素对贵金属造成压制。中长期来看,美债信用风险重定价推动“去美元化”趋势,全球央行购金趋势不改(我国央行连续22个月购金),叠加地缘政治风险扰动,将为黄金价格构筑坚实底部支撑,黄金中长期价格中枢具备向上运行的基础。白银、铂金、钯金兼具金融与工业属性,整体跟随贵金属板块运行,向上弹性依赖工业需求配合。投资者需持续关注全球宏观经济环境、地缘政治风险以及央行购金动态等因素的变化。
报告重点分析了哪些方向?
报告重点分析了美国8月生产者价格指数对美联储加息决策的影响、中东地缘政治局势对国际油价及贵金属品种的影响、美债利率走势以及全球央行购金趋势等因素。报告指出,短期市场需关注9月议息会议是否加息,若8月通胀读数反弹,加息可能性上升,贵金属承压;若通胀走弱,加息预期降温或带动贵金属修复。中长期来看,美债信用风险重定价推动“去美元化”趋势,全球央行购金趋势不改,叠加地缘政治风险扰动,将为黄金价格构筑坚实底部支撑,黄金中长期价格中枢具备向上运行的基础。白银、铂金、钯金兼具金融与工业属性,整体跟随贵金属板块运行,向上弹性依赖工业需求配合。
当前贵金属市场现状如何判断?
当前贵金属市场现状呈现短期承压与中长期看涨的分化态势。短期来看,中东地缘局势紧张、国际油价走高、美债利率上行等因素对贵金属造成压制,市场需关注9月议息会议是否加息,若8月通胀读数反弹,加息可能性上升,贵金属承压;若通胀走弱,加息预期降温或带动贵金属修复。中长期来看,美债信用风险重定价推动“去美元化”趋势,全球央行购金趋势不改(我国央行连续22个月购金),叠加地缘政治风险扰动,将为黄金价格构筑坚实底部支撑,黄金中长期价格中枢具备向上运行的基础。白银、铂金、钯金兼具金融与工业属性,整体跟随贵金属板块运行,向上弹性依赖工业需求配合。投资者需结合短期与中长期因素综合判断。
投资贵金属需注意哪些风险?
投资贵金属需注意多重风险。短期来看,地缘政治局势紧张、国际油价波动、美债利率走势等因素可能对贵金属价格造成压制。中长期来看,虽然美债信用风险重定价和全球央行购金趋势为贵金属价格提供支撑,但宏观经济环境变化、地缘政治风险以及工业需求波动等因素也可能影响贵金属价格表现。此外,贵金属市场受全球供需关系、投资者情绪以及货币政策等多重因素影响,价格波动较大,投资者需具备较强的风险承受能力,并持续关注相关因素的变化动态。