猜你想问
这份报告主要分析了什么内容?
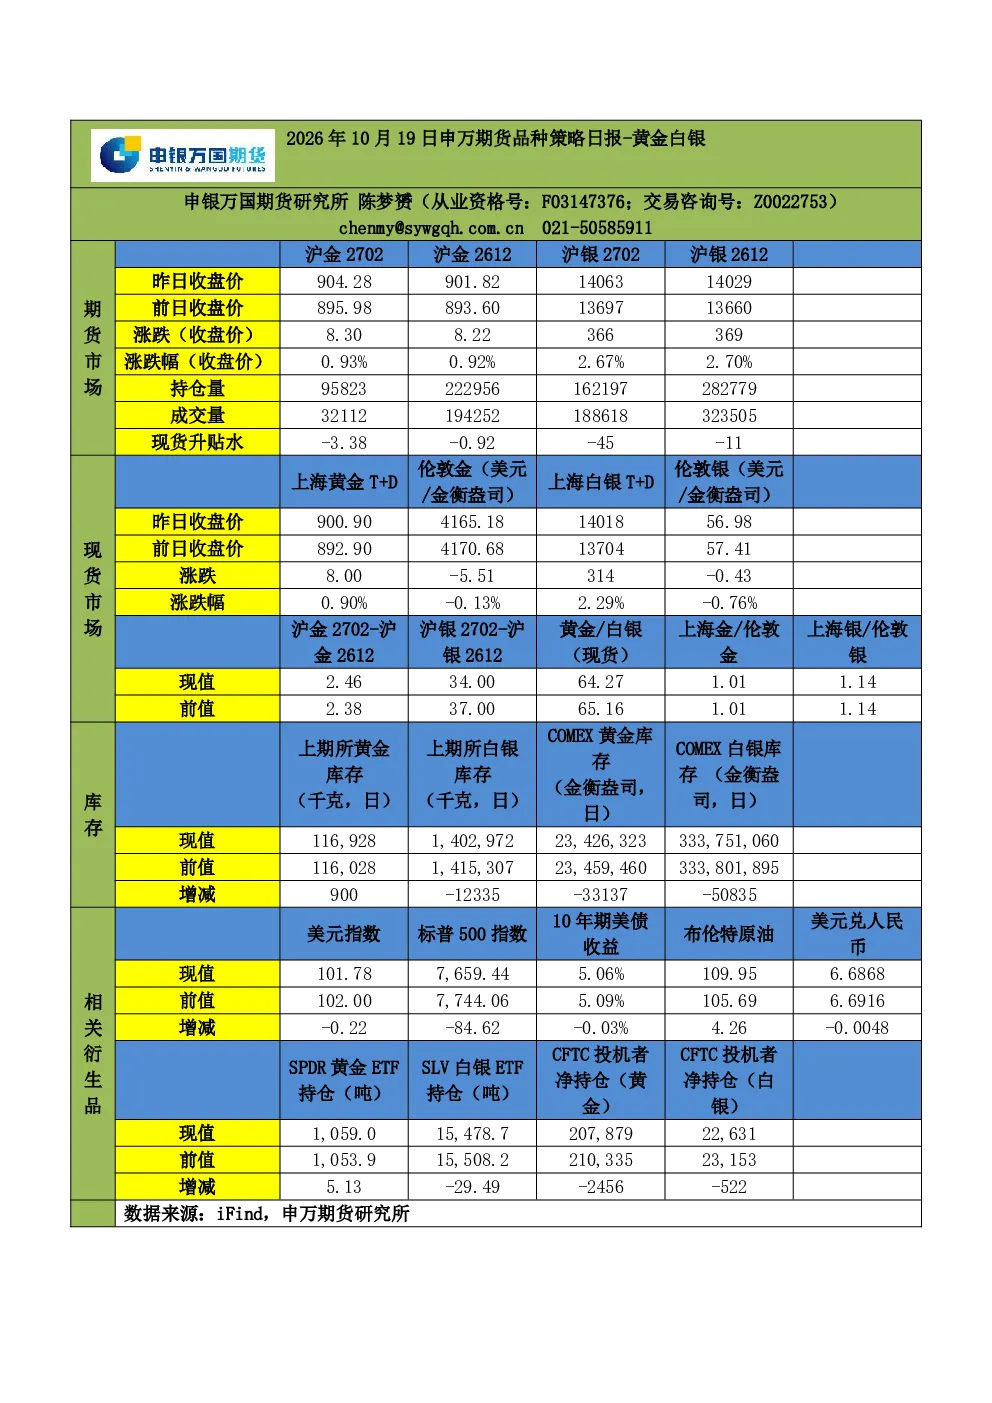
这份报告主要分析了夜盘贵金属的冲高回落情况。报告指出,美国9月CPI和PPI超预期走强,整体通胀压力抬升,加息预期升温,压制贵金属反弹空间。同时,美股调整引发资金流入美债避险,带动美债利率回落,边际缓解贵金属压力。短期贵金属大概率延续震荡格局,需要继续关注油价走势和美联储货币政策路径预期。长期来看,美债信用风险重定价推动“去美元化”趋势延续,全球央行购金趋势不改,叠加ETF配置资金回流,共同为黄金价格构筑坚实底部支撑。
贵金属板块未来发展趋势如何?
贵金属板块未来发展趋势呈现短期震荡与长期看涨的分化。短期内,受美国通胀数据走强和加息预期升温影响,贵金属价格承压,预计将延续震荡格局。长期来看,美债信用风险重定价推动“去美元化”趋势延续,全球央行购金趋势不改,叠加ETF配置资金回流,共同为黄金价格构筑坚实底部支撑。此外,白银、铂金、钯金兼具金融与工业双重属性,其向上弹性打开依赖工业需求的配合,工业需求的变化将影响这些品种的长期表现。
报告中重点分析了哪些方向?
报告中重点分析了贵金属板块的短期和长期走势。短期方面,报告关注美国通胀数据对贵金属价格的影响,以及美股调整引发的资金流向变化。长期方面,报告强调了美债信用风险重定价对黄金价格的支撑作用,以及全球央行购金趋势和ETF配置资金回流对黄金的利好影响。此外,报告还分析了白银、铂金、钯金兼具金融与工业双重属性的特点,指出其向上弹性打开依赖工业需求的配合。
当前贵金属市场处于什么状态?
当前贵金属市场处于短期震荡状态。美国9月CPI和PPI超预期走强,推动通胀压力抬升,加息预期升温,压制贵金属反弹空间。同时,美股调整引发资金流入美债避险,带动美债利率回落,边际缓解贵金属压力。综合来看,短期贵金属价格承压,预计将延续震荡格局。需要继续关注油价走势和美联储货币政策路径预期,这些因素将影响贵金属市场的短期表现。
报告中提示了哪些风险?
报告中提示了贵金属板块短期和长期面临的风险。短期风险主要包括美国通胀数据走强和加息预期升温,这些因素可能压制贵金属反弹空间。长期风险则包括美债信用风险重定价的不可预测性,以及工业需求变化对白银、铂金、钯金价格的影响。此外,全球宏观经济环境的变化也可能对贵金属板块产生影响,投资者需要密切关注相关动态。