猜你想问
这份研报主要分析了哪些核心内容?
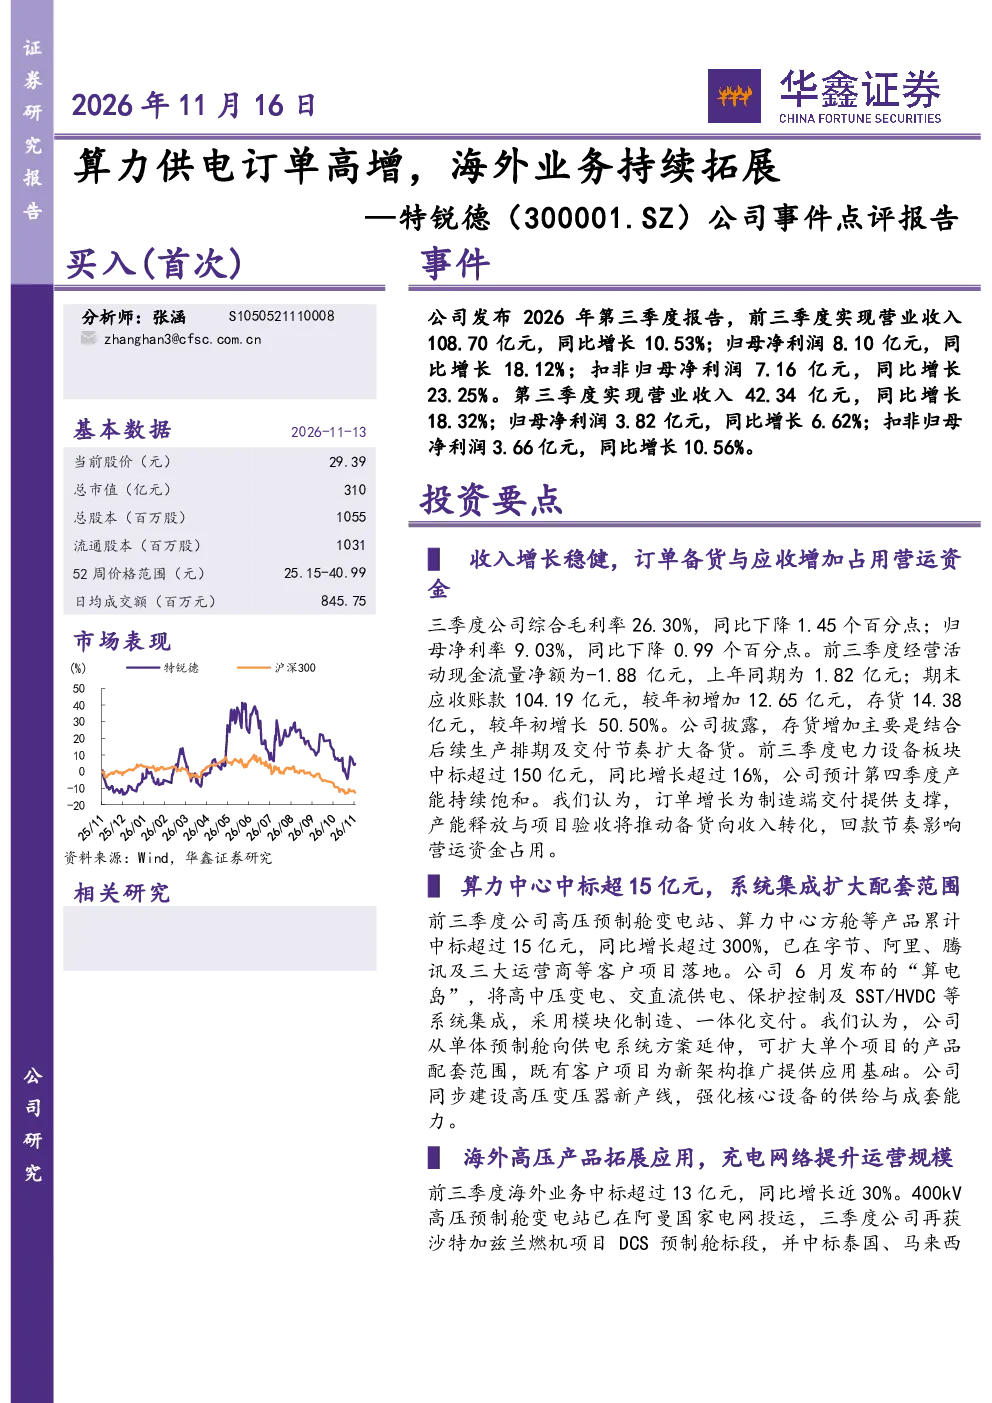
本报告重点分析了特锐德在算力供电和海外业务方面的订单增长情况。公司2026年前三季度实现营业收入108.70亿元,同比增长10.53%,归母净利润8.10亿元,同比增长18.12%。其中,算力中心中标超15亿元,同比增长超过300%,已在字节、阿里、腾讯及三大运营商等客户项目落地。海外业务中标超过13亿元,同比增长近30%,400kV高压预制舱变电站已在阿曼投运。报告还关注了公司电力设备板块中标超过150亿元,同比增长超过16%的业绩表现。
电气设备赛道未来发展趋势如何?
电气设备赛道正经历快速发展,特别是在算力建设和海外市场拓展方面。随着数字经济和人工智能的推进,算力需求持续增长,推动相关企业订单大幅提升。同时,海外市场如阿曼等地的电力基础设施建设也为企业带来新的增长点。报告中提到特锐德在算力中心、海外变电站等领域的突破,反映了行业整体的发展方向。未来,技术创新和国际化布局将是企业竞争的关键。
研报主要关注了哪些分析方向?
研报主要关注了特锐德的业务亮点和盈利预测。在业务方面,重点分析了算力中心、海外业务、国内电网业务和充电网的发展情况。算力中心订单同比增长超过300%,海外业务同比增长近30%,国内电网业务同比增长约40%,充电网充电量同比增长超过45%。盈利预测方面,预计2026—2028年营业收入分别为173.70、204.96、235.71亿元,归母净利润分别为14.25、18.29、21.97亿元,EPS分别为1.35、1.73、2.08元。
当前电气设备市场现状如何?
当前电气设备市场呈现高增长态势,特别是在算力供电和海外业务领域。报告中数据显示,特锐德电力设备板块中标超过150亿元,同比增长超过16%,算力中心中标超15亿元,同比增长超过300%,海外业务中标超过13亿元,同比增长近30%。这些数据反映出市场对高性能、智能化电气设备的强劲需求。同时,国内电网业务和充电网业务也保持高速增长,显示行业整体发展前景良好。
研报提示了哪些主要风险?
研报提示了几个主要风险点。首先,算力中心及海外订单的交付可能不及预期,这会影响公司的收入确认和现金流。其次,应收账款增加12.65亿元,存货增长50.50%,可能存在应收账款回收和存货跌价的风险。此外,充电网业务的盈利改善可能不及预期,原材料价格波动也可能对公司成本控制带来压力。这些风险需要投资者密切关注。