猜你想问
这份研报的核心内容是什么?
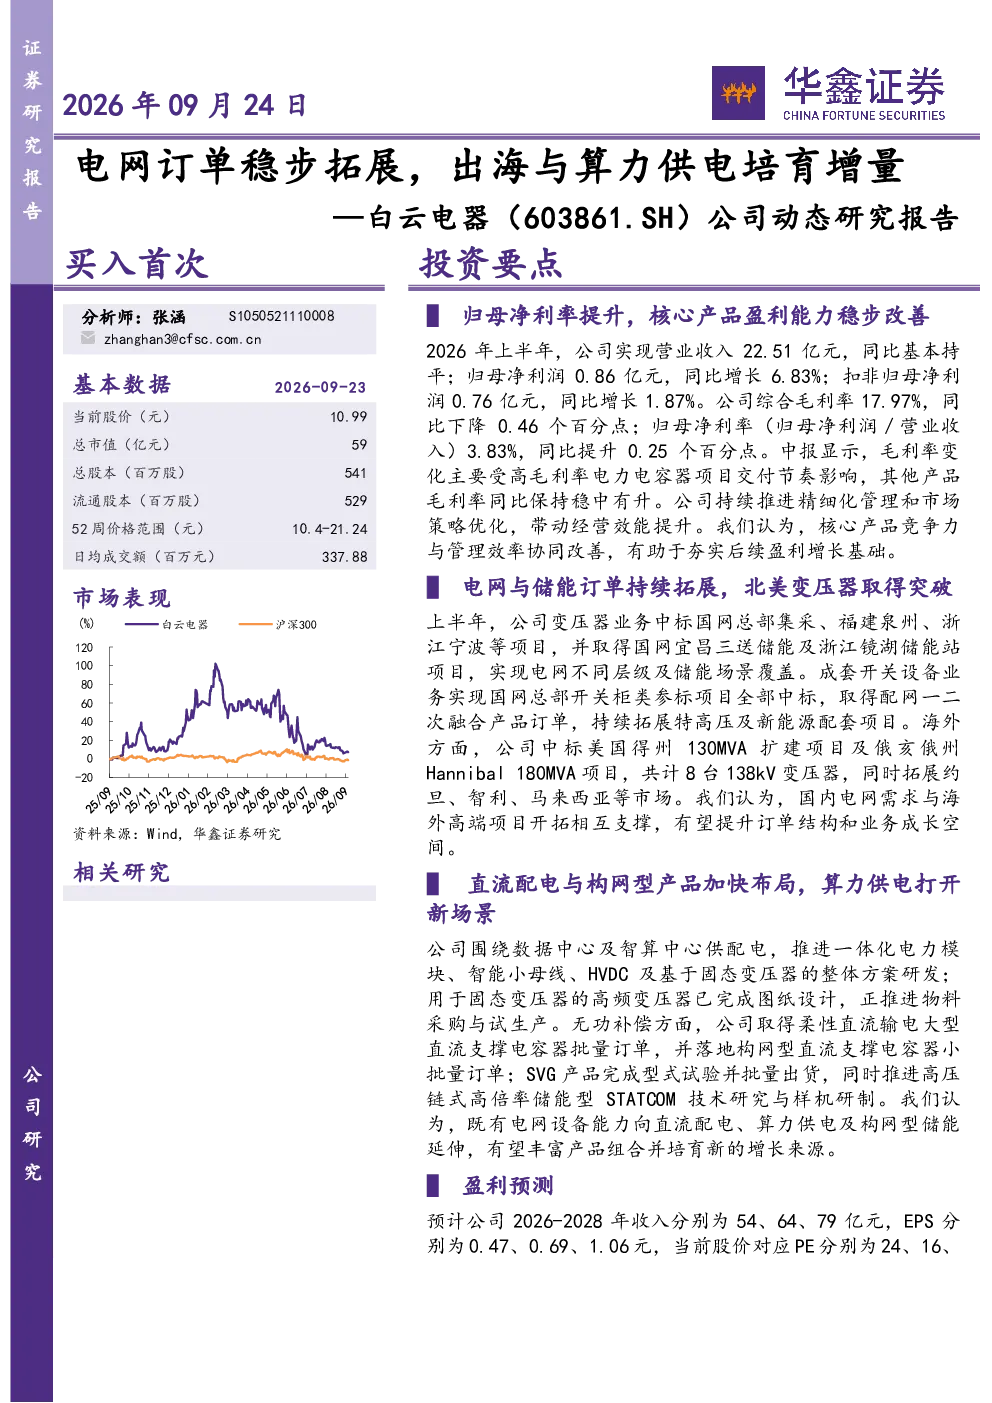
研报指出,公司归母净利率提升,2026年上半年实现净利润同比增长6.83%。电网与储能订单拓展显著,包括多个国网项目和海外项目。同时,公司在直流配电与算力供电领域积极布局,推进相关技术研发和订单落地,显示多元化发展态势。
电气设备行业的发展趋势如何?
电气设备行业正经历转型升级,电网智能化、储能需求增长以及数据中心建设推动行业向直流配电、算力供电等新领域拓展。公司紧跟行业趋势,通过技术创新和订单拓展,提升产品组合竞争力,培育新的增长点。
研报重点分析了哪些方向?
研报重点分析了公司在电网业务中的订单拓展能力,特别是在国内国网项目和海外高端项目的表现。同时关注公司向直流配电、算力供电及构网型储能延伸的能力,以及这些新业务对未来的增长潜力。
当前电气设备市场的现状如何?
当前电气设备市场受益于电网升级和新能源发展,需求持续增长。公司凭借技术积累和订单获取能力,在市场竞争中占据有利位置。但行业也面临原材料价格波动等挑战,需要公司持续提升运营效率。
研报提到了哪些风险提示?
研报提示的主要风险包括订单交付不及预期、原材料价格大幅波动、汇率波动以及大盘系统性风险。这些风险可能影响公司业绩表现,需要密切关注市场变化并制定应对策略。
你可能感兴趣
公司动态研究报告:出海深化拓展全球增量,锂电化、智能化引领产业新生态
机械设备华鑫证券2025-07-31
公司动态研究报告:电网订单稳步扩张,海外储能打开成长空间
电气设备华鑫证券2026-09-24
公司动态研究报告:出海引擎与算力冷却双轮驱动,三地产能扩张打开成长空间
机械设备华鑫证券2026-08-31
公司动态研究报告:积极拓展客户,出海与新能源共振,业绩加速增长
交通运输华鑫证券2024-03-24
公司动态研究报告:深耕食养业绩稳增,渠道拓展贡献增量
华鑫证券2025-10-15
公司动态研究报告:智慧电器深耕算力配电,海外储能拓展成长空间
电气设备华鑫证券2026-09-24
公司动态研究报告:饱满订单支撑成长,燃机出海迎来机遇
电气设备华鑫证券2025-12-19
公司动态研究报告:AI算力需求爆发与国产替代共振,GPGPU稀缺龙头加速商业变现
华鑫证券2026-06-02
公司动态研究报告:算力温控与国产真空双轮提速,结构升级韧性彰显
机械设备华鑫证券2026-09-02
公司动态研究报告:份额上行叠加质效改善,出海与智能化打开成长曲线
机械设备华鑫证券2026-09-04