猜你想问
这份研报的核心内容是什么?
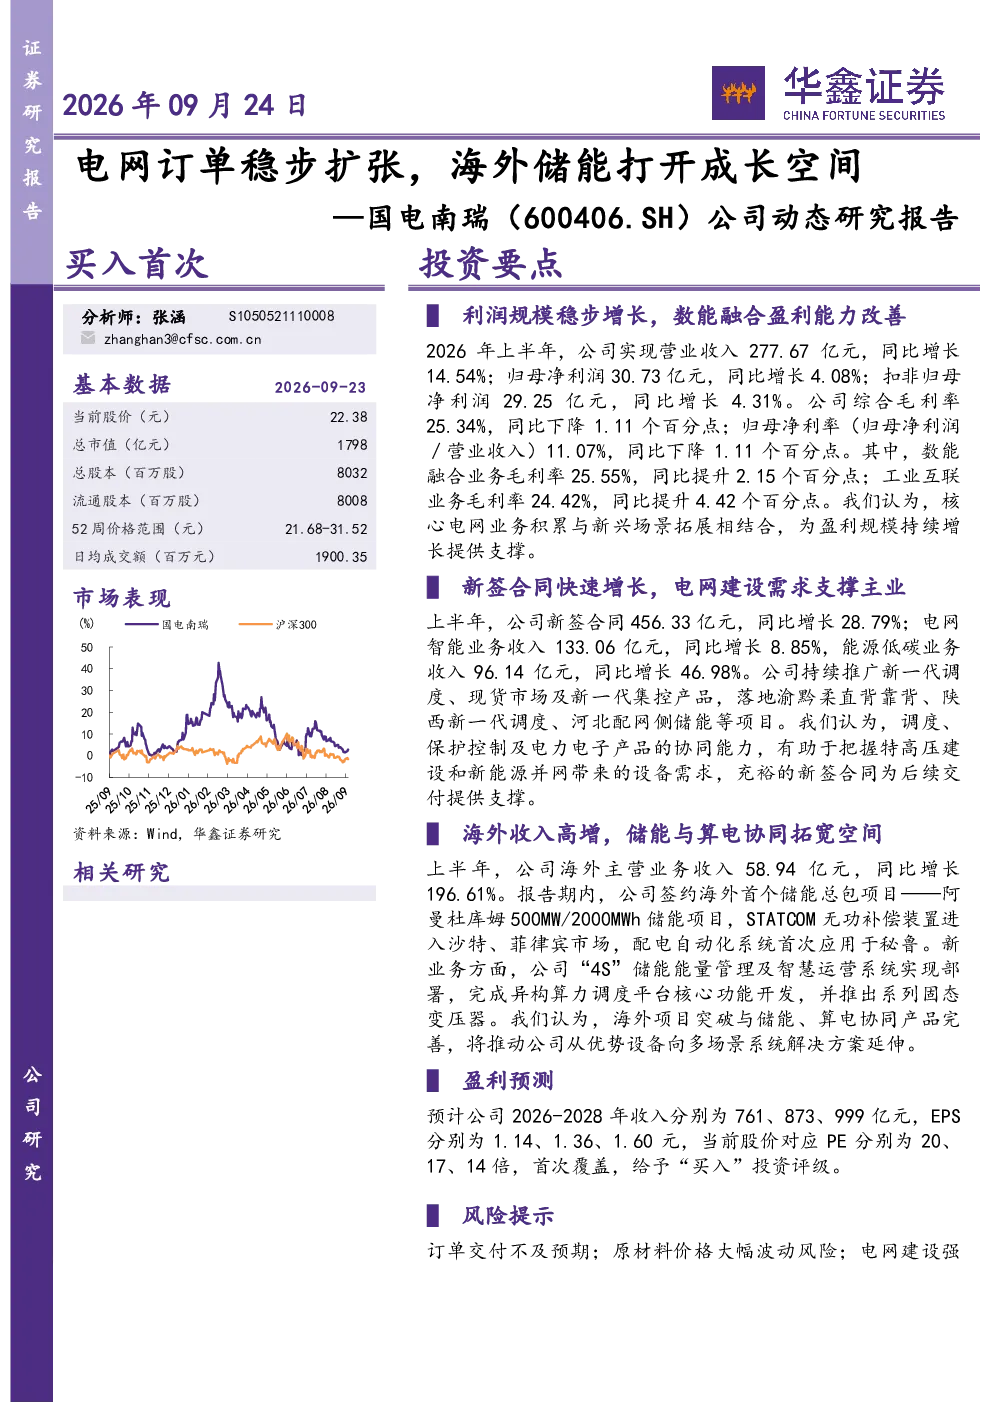
这份研报指出公司利润规模稳步增长,2026年上半年实现营业收入277.67亿元同比增长14.54%,归母净利润30.73亿元同比增长4.08%。数能融合与工业互联业务毛利率提升,显示新兴场景拓展改善盈利能力。新签合同快速增长,上半年达456.33亿元同比增长28.79%,电网智能业务收入133.06亿元同比增长8.85%,能源低碳业务收入96.14亿元同比增长46.98%。海外收入高增,主营业务收入58.94亿元同比增长196.61%,签约阿曼储能总包项目,STATCOM进入沙特、菲律宾市场,配电自动化系统首次应用于秘鲁,推动从设备向系统解决方案延伸。
电气设备行业的发展趋势如何?
电气设备行业发展趋势显示,电网建设需求持续支撑主业,调度、保护控制及电力电子产品的协同能力有助于把握特高压建设和新能源并网设备需求。新兴场景拓展改善盈利能力,数能融合与工业互联业务毛利率提升,显示行业向系统解决方案延伸的转型趋势。海外市场拓展加速,储能、算电协同产品完善,推动企业从优势设备向多场景系统解决方案延伸,拓宽成长空间。
研报重点分析了哪些方向?
研报重点分析了公司核心电网业务与新兴场景拓展的结合,支撑盈利规模持续增长。重点关注了数能融合与工业互联业务毛利率提升显示的盈利能力改善,以及电网建设需求支撑主业,调度、保护控制及电力电子产品的协同能力。此外,研报还分析了海外项目突破与储能、算电协同产品完善,推动公司从优势设备向多场景系统解决方案延伸,拓宽成长空间的方向。
当前市场现状如何判断?
当前市场现状显示,公司电网订单稳步扩张,新签合同快速增长,充裕合同支撑后续交付。海外收入高增,海外项目突破为增长提供新动力。数能融合与工业互联业务毛利率提升,显示市场对新兴场景的需求增加。同时,特高压建设和新能源并网设备需求持续,为行业带来发展机遇。公司从设备向系统解决方案延伸,适应市场变化。
研报提到了哪些风险提示?
研报提示了订单交付不及预期的风险,原材料价格大幅波动的风险,电网建设强度不及预期的风险,以及大盘系统性风险。这些风险可能影响公司业绩和经营。订单交付不及预期可能导致收入和利润下降。原材料价格大幅波动可能影响成本控制。电网建设强度不及预期可能影响市场需求。大盘系统性风险可能影响整体市场环境和投资情绪。