猜你想问
这份研报的核心内容是什么?
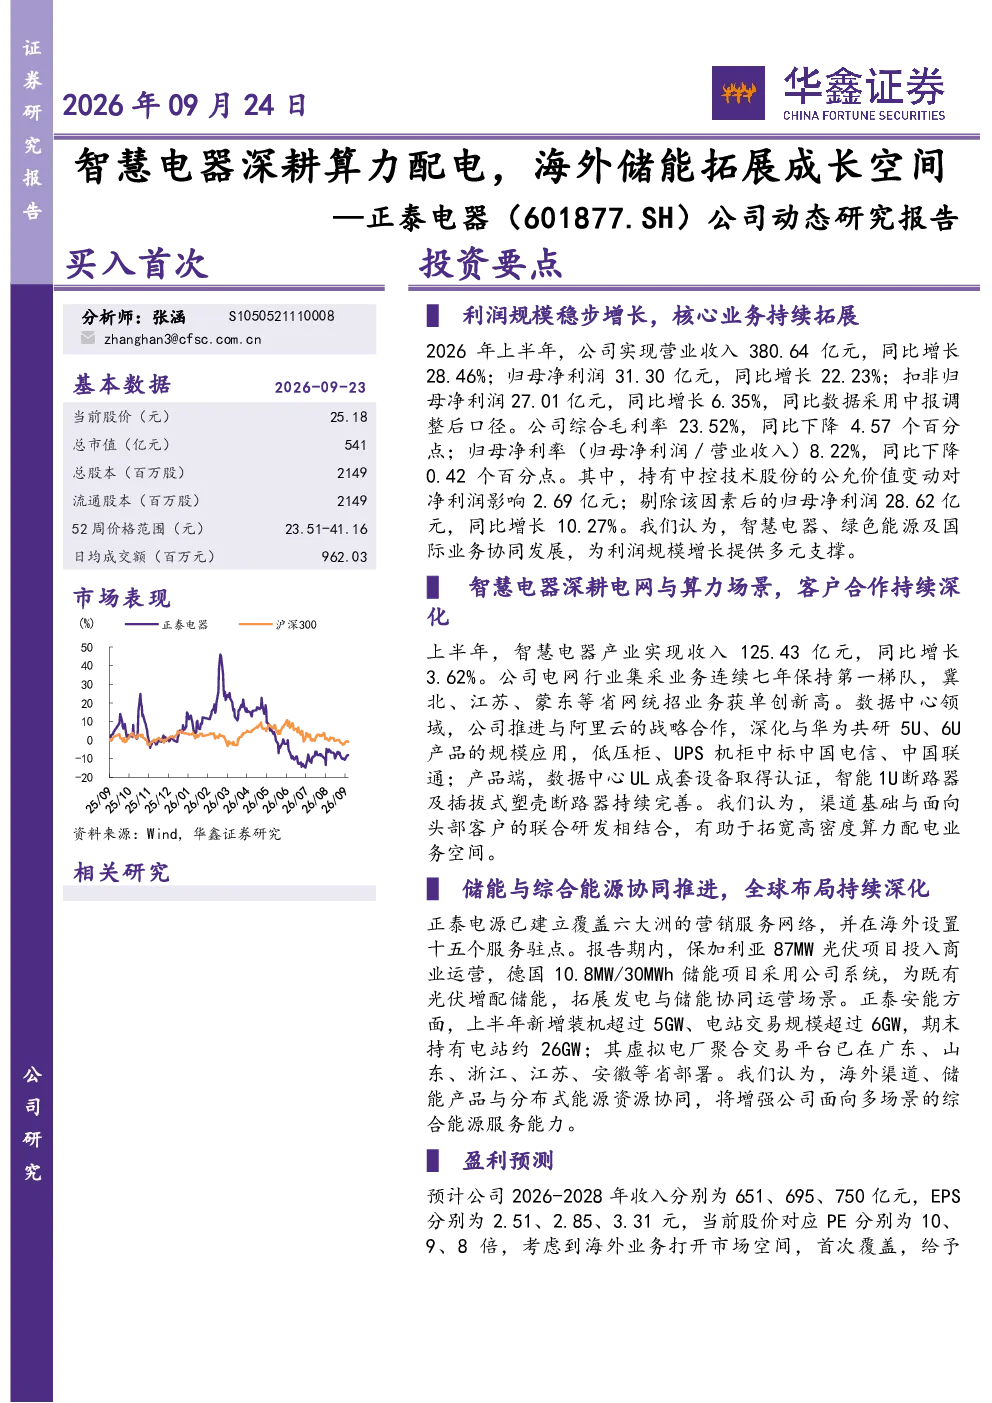
该研报指出正泰电器2026年上半年实现营业收入380.64亿元,同比增长28.46%,归母净利润31.30亿元,同比增长22.23%。智慧电器、绿色能源及国际业务协同推动利润增长。毛利率为23.52%,净利率为8.22%。智慧电器业务收入125.43亿元,同比增长3.62%,电网行业集采业务连续七年保持第一梯队,数据中心领域深化与阿里云、华为合作,产品端取得UL认证。
智慧电器行业的发展趋势如何?
智慧电器行业正朝着高密度算力配电方向发展,正泰电器通过与渠道基础和头部客户联合研发,拓宽该业务空间。数据中心领域,正泰电器深化与阿里云、华为合作,并持续完善产品认证。行业整体受益于数字化转型和数据中心建设的加速,未来增长潜力较大。
研报重点分析了哪些方向?
研报重点分析了正泰电器的智慧电器业务拓展,包括电网行业集采业务和数据中心领域合作。同时关注了公司在电网与算力场景的布局,通过渠道基础与头部客户联合研发拓宽高密度算力配电业务。此外,研报还分析了公司在储能与综合能源领域的全球布局,包括海外渠道拓展和分布式能源资源协同。
当前市场对正泰电器的判断是什么?
市场对正泰电器的判断显示,公司利润规模稳步增长,智慧电器业务保持稳定,海外储能业务拓展提供成长空间。公司综合毛利率和净利率有所下降,但整体业务结构优化,未来增长动力主要来自智慧电器和海外储能业务。公司在国内电网行业集采中表现优异,并在数据中心领域取得重要合作,显示出较强的竞争优势。
研报提到了哪些风险提示?
研报提示了订单交付不及预期、原材料价格大幅波动、汇率波动和大盘系统性风险等风险因素。订单交付不及预期可能导致公司业绩增长受影响;原材料价格大幅波动可能影响公司盈利能力;汇率波动可能影响海外业务收入;大盘系统性风险可能对整个行业产生影响。公司需密切关注这些风险因素,并采取相应措施进行管理。
你可能感兴趣
公司动态研究报告:电网订单稳步扩张,海外储能打开成长空间
电气设备华鑫证券2026-09-24
公司动态研究报告:出海引擎与算力冷却双轮驱动,三地产能扩张打开成长空间
机械设备华鑫证券2026-08-31
公司动态研究报告:车用交流发电机龙头,切入储能赛道打开成长空间
华鑫证券2023-03-29
公司动态研究报告:储能强势增长,布局AIDC打开新成长空间
电气设备华鑫证券2025-09-27
公司动态研究报告:配电自动化领先企业,多业务领域持续拓展
电子设备华鑫证券2024-06-28
公司动态点评:海外储能消防合作落地,打开未来成长空间
长城证券2022-03-16
公司动态研究报告:PECVD纳米隔膜领军企业,下游领域拓展打开成长空间
华鑫证券2022-09-16
公司动态研究报告:海外订单高增长,新产能解决配电业务紧缺瓶颈
电子设备华鑫证券2025-10-19
公司动态研究报告:海外业务快速增长,数据中心打开成长空间
电气设备华鑫证券2026-09-20
公司动态研究报告:2024Q1业绩高增,海外扩张奠定中长期成长空间
华鑫证券2024-06-26