猜你想问
宝丰能源煤制烯烃的业绩表现如何?
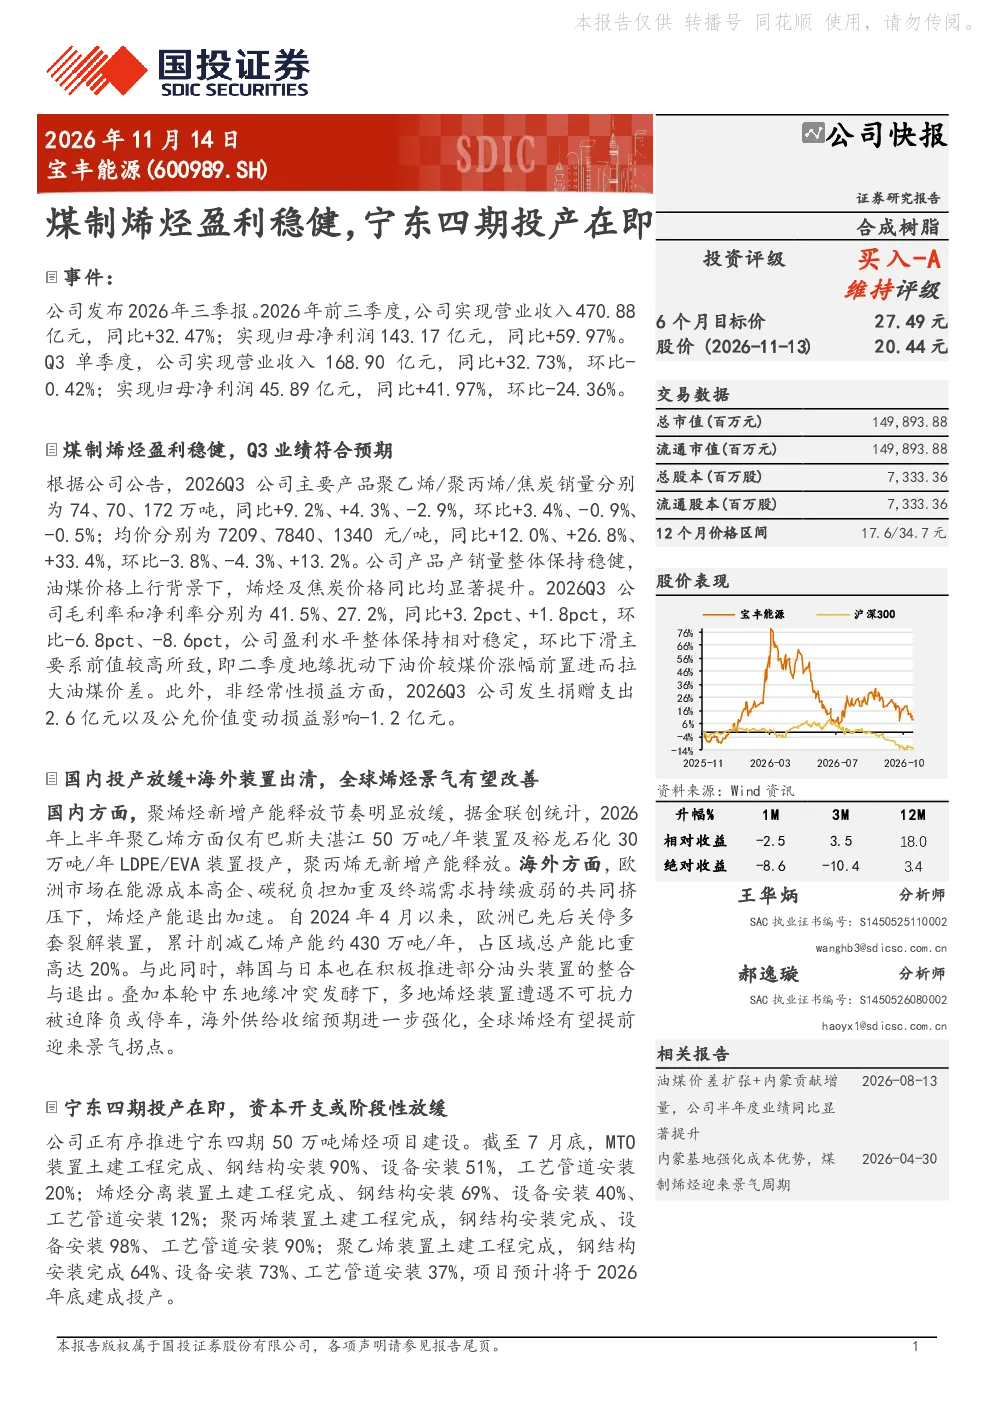
2026年前三季度,宝丰能源实现营业收入470.88亿元,同比增长32.47%,归母净利润143.17亿元,同比增长59.97%。Q3单季度营业收入168.90亿元,同比增长32.73%,归母净利润45.89亿元,同比增长41.97%。聚乙烯、聚丙烯、焦炭销量分别为74万吨、70万吨、172万吨,同比分别增长9.2%、4.3%、-2.9%。产品均价分别为7209元/吨、7840元/吨、1340元/吨,同比分别增长12.0%、26.8%、33.4%
煤制烯烃行业的发展趋势如何?
国内聚烯烃新增产能释放放缓,上半年仅巴斯夫湛江等装置投产。海外方面,欧洲烯烃产能加速退出,韩国、日本部分装置整合退出,中东地缘冲突加剧海外供给收缩,全球烯烃景气有望改善。这些因素共同作用,可能推动行业供需关系改善,为煤制烯烃企业带来发展机遇
报告重点分析了宝丰能源的哪些方面?
报告重点分析了宝丰能源的业绩表现、产品产销情况、盈利水平、宁东四期项目进展以及资本开支计划。报告指出,公司2026年前三季度业绩表现亮眼,产品销量和均价均有所提升,但Q3毛利率和净利率环比略有下滑,主要受油煤价差变化影响。宁东四期项目预计2026年底投产,土建工程及设备安装进度良好。公司仍保持规模和成本优势
当前煤制烯烃市场的现状如何?
当前煤制烯烃市场呈现供需结构调整的态势。国内新增产能释放放缓,而海外产能特别是欧洲烯烃产能加速退出,导致全球烯烃供给收缩。同时,中东地缘冲突进一步加剧了供给端的压力。这些因素共同作用下,煤制烯烃市场供需关系有望改善,但具体价格走势仍需密切关注相关供需变化
宝丰能源投资分析报告有哪些风险提示?
报告提示了宝丰能源投资分析中需要关注的风险点,包括油价、产品价格波动,地缘局势,下游需求不及预期,项目建设进度不及预期,政策不确定性等。这些风险因素可能对公司业绩产生不利影响,投资者在做出投资决策时需充分考虑这些潜在风险
你可能感兴趣
宝丰能源2024年一季报点评:煤焦下滑拖累Q1业绩,煤制烯烃景气持续
基础化工国泰君安证券2024-05-05
宝丰能源Q2量稳价升,煤制烯烃龙头受益油煤价差走扩
西部证券2026-08-17
西南化工 深度报告解读宝丰能源600989新增产能助力成长巩固煤制烯烃龙头优势
未知机构2026-10-20
宝丰能源2026年三季报点评:26Q1-3公司归母净利同比+60%,煤制烯烃龙头优势彰显,长期成长动能充沛
华创证券2026-10-30
宝丰能源持续推荐 油价回升背景下煤制烯烃优势凸显 新疆项目值得期待
未知机构2026-07-21
宝丰能源 煤制烯烃优势凸显
未知机构2026-07-20
宝丰能源(600989.SH)2026年三季报点评:现金流与资产负债表保持优良,煤制烯烃优势仍在
西部证券2026-10-23
建投化工杨晖团队宝丰能源业绩点评业绩符合预期坚定看好煤制烯烃龙头业绩弹性
未知机构2026-03-13
宝丰能源-持续推荐油价回升背景下煤制烯烃优势凸显新疆项目
未知机构2026-07-20
宝丰能源现金流与资产负债表保持优良,煤制烯烃优势仍在
西部证券2026-10-23