猜你想问
宝丰能源最新财报核心数据有哪些?
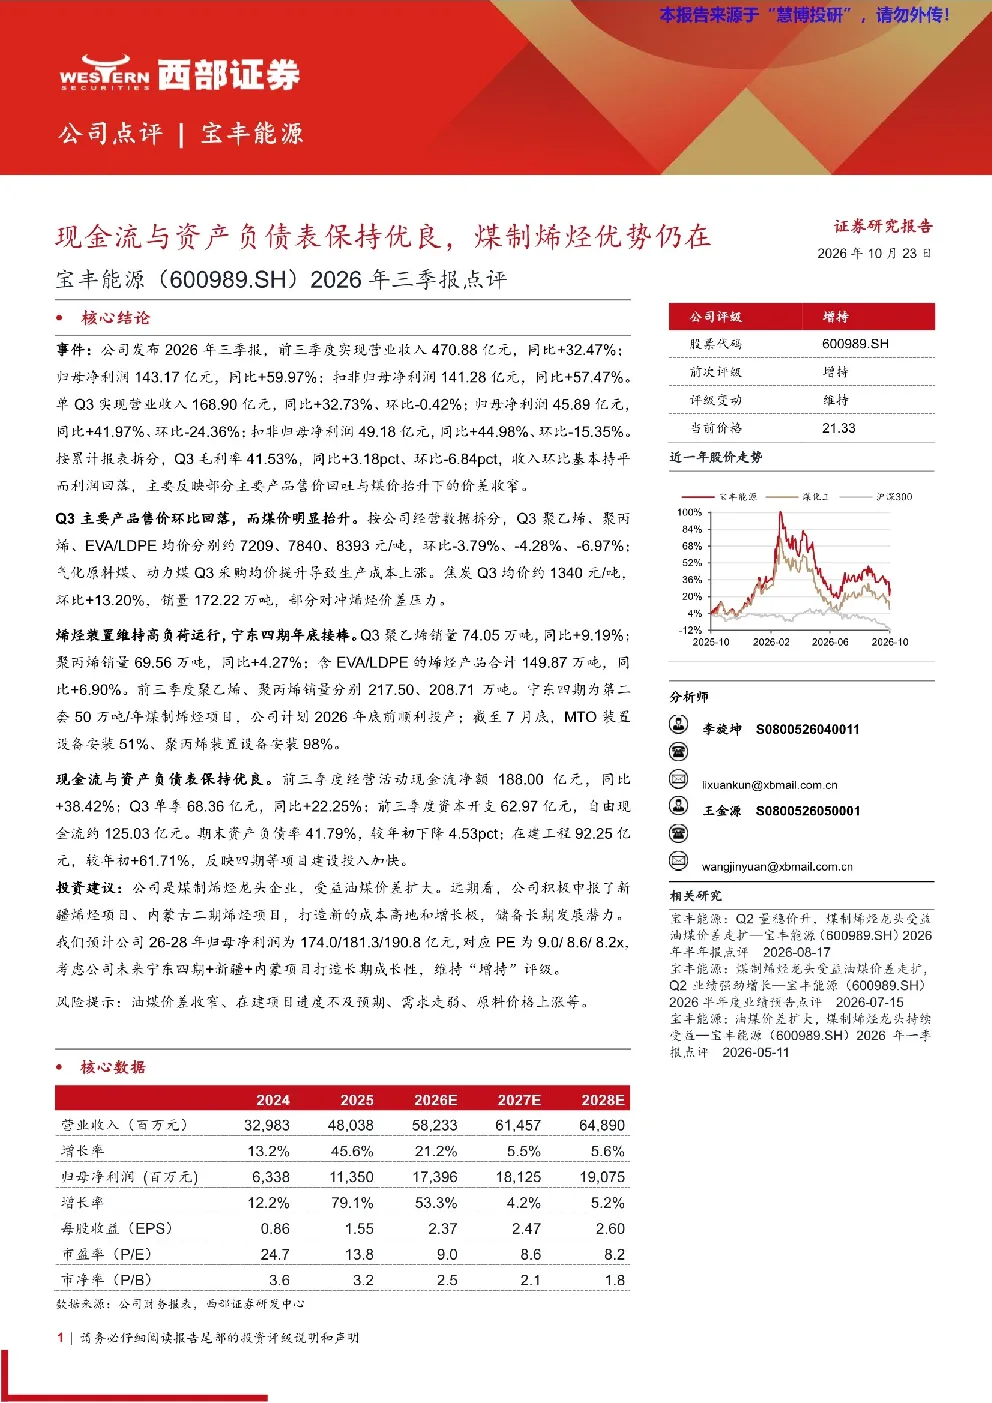
宝丰能源2026年三季报显示,公司经营业绩保持强劲增长。前三季度实现营业收入470.88亿元,同比增长32.47%;归母净利润143.17亿元,同比增长59.97%。单季来看,Q3营业收入168.90亿元,同比增长32.73%,但归母净利润45.89亿元,环比有所回落,主要受部分产品售价回吐和煤价上涨影响。产品售价方面,Q3聚乙烯、聚丙烯、EVA/LDPE均价分别约7209、7840、8393元/吨,环比有所下降;焦炭均价约1340元/吨,环比上涨13.20%。销量方面,Q3聚乙烯销量74.05万吨,同比增长9.19%;聚丙烯销量69.56万吨,同比增长4.27%;含EVA/LDPE的烯烃产品合计149.87万吨,同比增长6.90%
煤制烯烃赛道未来发展趋势如何?
煤制烯烃赛道未来发展趋势主要受油煤价差影响。当前油煤价差扩大为煤制烯烃企业带来成本优势,宝丰能源作为龙头企业积极布局新疆烯烃项目和内蒙古二期烯烃项目,旨在打造新的成本高地和增长极。行业长期发展需关注技术进步、原料价格波动及环保政策变化等因素。
宝丰能源报告重点分析了哪些方面?
宝丰能源报告重点分析了公司经营业绩、产品售价与销量、成本控制、装置运行及财务状况。报告显示公司经营业绩强劲增长,但部分产品售价回吐和煤价上涨影响Q3净利润。公司烯烃装置维持高负荷运行,宁东四期项目进展顺利。财务方面,公司现金流保持优良,资产负债表稳健,但在建工程规模扩大。
当前煤制烯烃市场现状如何?
当前煤制烯烃市场呈现油煤价差扩大带来的成本优势,煤制烯烃产品竞争力增强。宝丰能源等龙头企业受益明显,但需关注原料煤价格上涨对成本的影响。市场需求方面,需结合宏观经济及下游行业需求情况综合判断。行业竞争格局稳定,但技术升级和项目扩张是主要趋势。
宝丰能源研报提示哪些风险?
宝丰能源研报提示的主要风险包括:油煤价差收窄可能导致利润下滑;在建项目进度不及预期会影响产能扩张;下游需求走弱可能影响产品销量;原料价格上涨会增加生产成本。此外,环保政策变化也可能对行业带来不确定性。