猜你想问
本周主要指数估值变化情况如何?
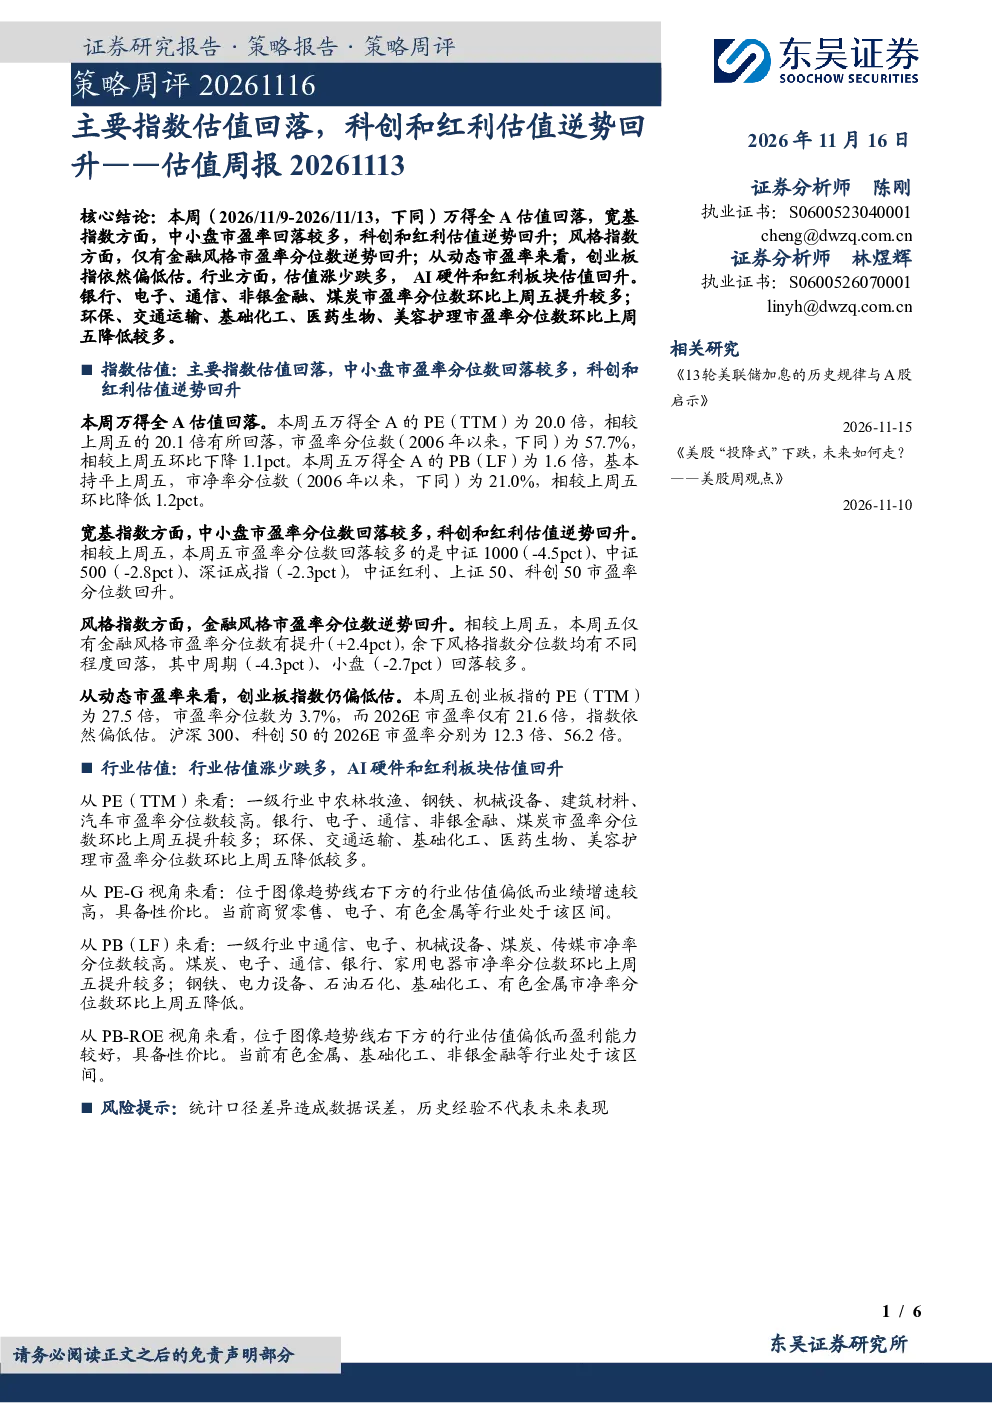
本周万得全A估值有所回落,市盈率(TTM)从20.1倍降至20.0倍,分位数下降1.1pct至57.7%;市净率(LF)基本持平,分位数微降1.2pct至21.0%。宽基指数中,中小盘指数(中证1000、中证500、深证成指)市盈率分位数回落较多,而科创50和中证红利逆势回升。风格指数方面,金融风格市盈率分位数提升2.4pct,周期和小盘风格回落显著。动态市盈率显示创业板指数仍偏低估(3.7%分位数,2026E市盈率21.6倍),沪深300和科创50的2026E市盈率分别为12.3倍和56.2倍。整体市场估值小幅回落,中小盘估值压力较大,科创和红利板块表现相对稳健。
哪些行业或赛道具备投资性价比?
从PE(TTM)角度看,农林牧渔、钢铁等估值较高;银行、电子等环比提升较多,环保、医药生物等环比下降。PE-G视角下,商贸零售、电子、有色金属具备性价比。PB(LF)方面,通信、电子等估值较高,煤炭、电子等环比提升,钢铁、基础化工等环比下降。PB-ROE视角下,有色金属、基础化工、非银金融具备性价比。部分科技和金融板块估值修复,而传统行业估值分化。部分行业(如电子、有色金属)兼具估值和成长优势。
报告重点分析了哪些方面?
报告重点分析了主要指数估值变化、风格指数表现、行业估值水平及投资性价比。通过万得全A、宽基指数、风格指数的市盈率与市净率分位数变化,揭示了中小盘估值压力较大,科创和红利板块表现相对稳健的特点。同时,从PE-G和PB-ROE两个维度,筛选出商贸零售、电子、有色金属、有色金属、基础化工、非银金融等具备性价比的行业。报告还指出创业板指数持续低估,部分行业兼具估值和成长优势。
当前市场整体处于什么状态?
整体市场估值小幅回落,中小盘估值压力较大,科创和红利板块表现相对稳健。部分科技和金融板块估值修复,而传统行业估值分化。创业板指数持续低估,部分行业(如电子、有色金属)兼具估值和成长优势。从行业层面看,银行、电子等环比提升较多,环保、医药生物等环比下降;通信、电子等估值较高,煤炭、电子等环比提升,钢铁、基础化工等环比下降。市场整体呈现结构性机会,估值分化明显。
投资时需要注意哪些风险?
当前市场估值分化明显,中小盘估值压力较大,投资者需关注中小盘股的估值风险。传统行业估值分化,部分估值仍偏高,需警惕估值陷阱。虽然部分科技和金融板块估值修复,但成长性需与估值匹配,避免追高。创业板指数持续低估,但需结合基本面和成长性综合判断。行业层面,部分行业(如电子、有色金属)兼具估值和成长优势,但也需关注行业周期性和外部环境变化。投资决策需结合自身风险偏好和投资周期,谨慎评估。