猜你想问
本周主要指数估值有何变化?
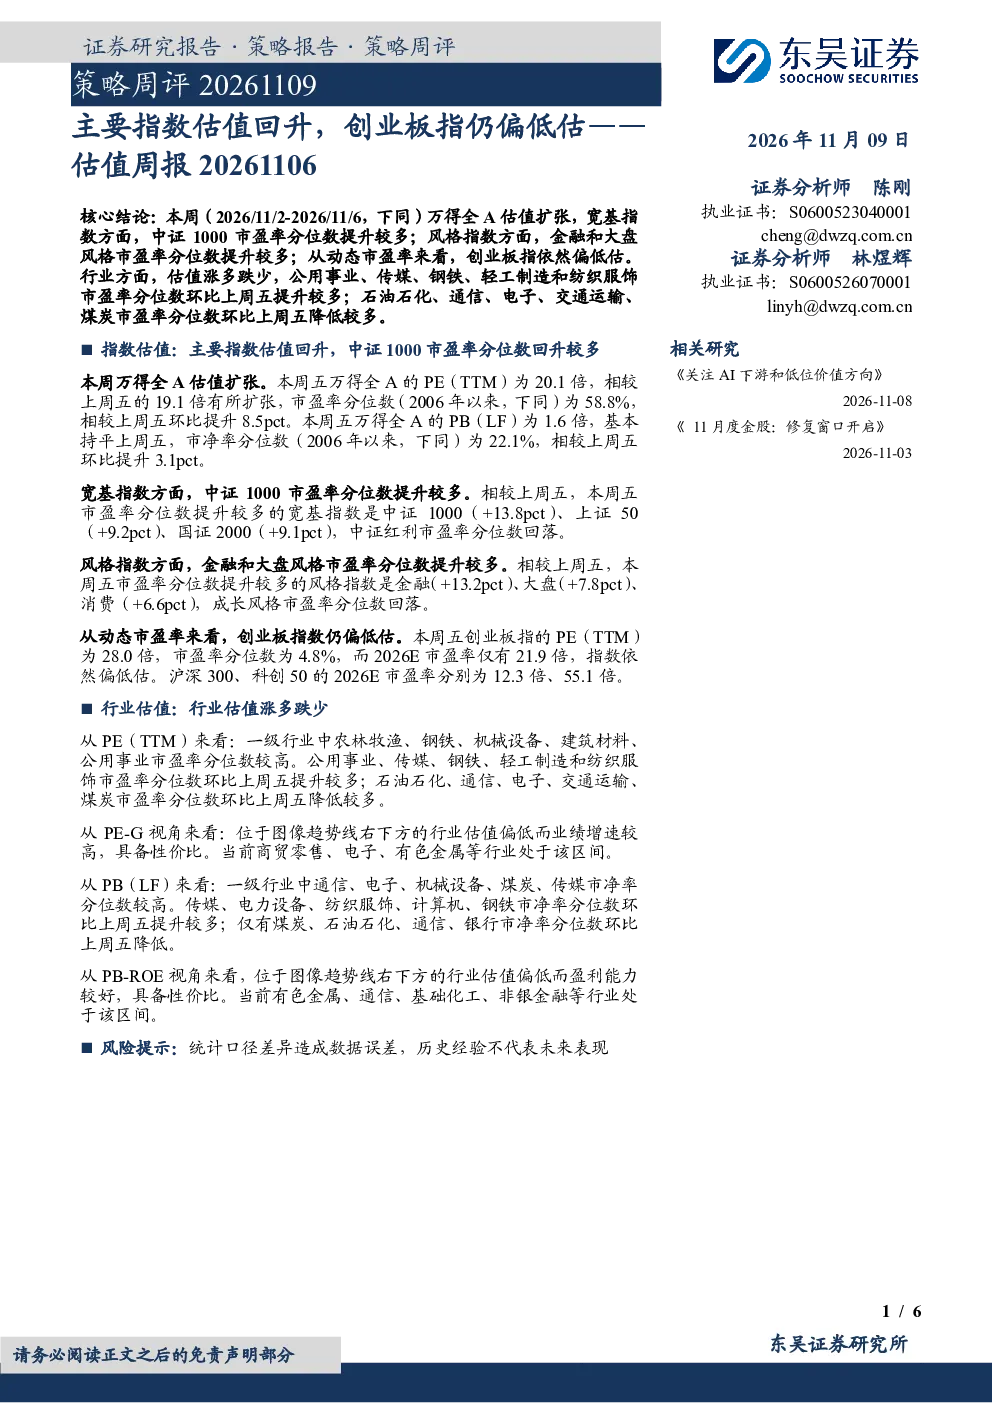
本周主要指数估值有所回升,中证1000市盈率分位数提升较多。万得全A市盈率分位数环比提升8.5个百分点至58.8%,市净率分位数提升3.1个百分点至22.1%。宽基指数中,中证1000、上证50、国证2000市盈率分位数分别提升13.8、9.2、9.1个百分点;风格指数中,金融、大盘、消费风格市盈率分位数分别提升13.2、7.8、6.6个百分点。这些数据表明市场整体估值有所改善,但需关注不同指数和风格指数的表现差异。
哪些行业估值相对较高或具备性价比?
从行业估值来看,PE(TTM)方面,农林牧渔、钢铁、机械设备等市盈率分位数较高,而公用事业、传媒等环比提升较多,石油石化、通信等环比降低。在PE-G视角下,商贸零售、电子、有色金属等具备性价比;PB(LF)方面,通信、电子、机械设备等市净率分位数较高,传媒、电力设备等环比提升较多,煤炭、石油石化等环比降低。PB-ROE视角下,有色金属、通信、基础化工等具备性价比。投资者可根据自身风险偏好选择相应行业进行关注。
创业板指估值水平如何?
创业板指市盈率分位数仍处于4.8%的低位,2026E市盈率为21.9倍,相对沪深300(12.3倍)和科创50(55.1倍)仍具估值优势。这表明创业板市场整体估值仍然较低,但需结合其成长性和未来预期进行综合判断。对于偏好成长风格的投资者,创业板仍可作为一个关注方向。
当前市场整体估值处于什么水平?
当前市场整体估值有所回升,但不同指数表现存在差异。万得全A市盈率分位数提升至58.8%,市净率分位数提升至22.1%,显示市场估值有所修复。但相较于历史水平,市场估值仍处于相对合理区间。投资者需关注宏观经济环境、政策变化等因素对市场估值的影响,并结合自身投资策略进行决策。
本报告有哪些需要注意的风险提示?
本报告提示的风险包括统计口径差异可能造成数据误差,以及历史表现不代表未来。投资者在参考本报告进行分析时,应结合其他信息来源进行综合判断,并注意市场波动和投资风险。同时,不同行业和指数的表现可能存在较大差异,需谨慎评估自身风险承受能力。