猜你想问
这份研报主要分析了哪些海外市场动态?
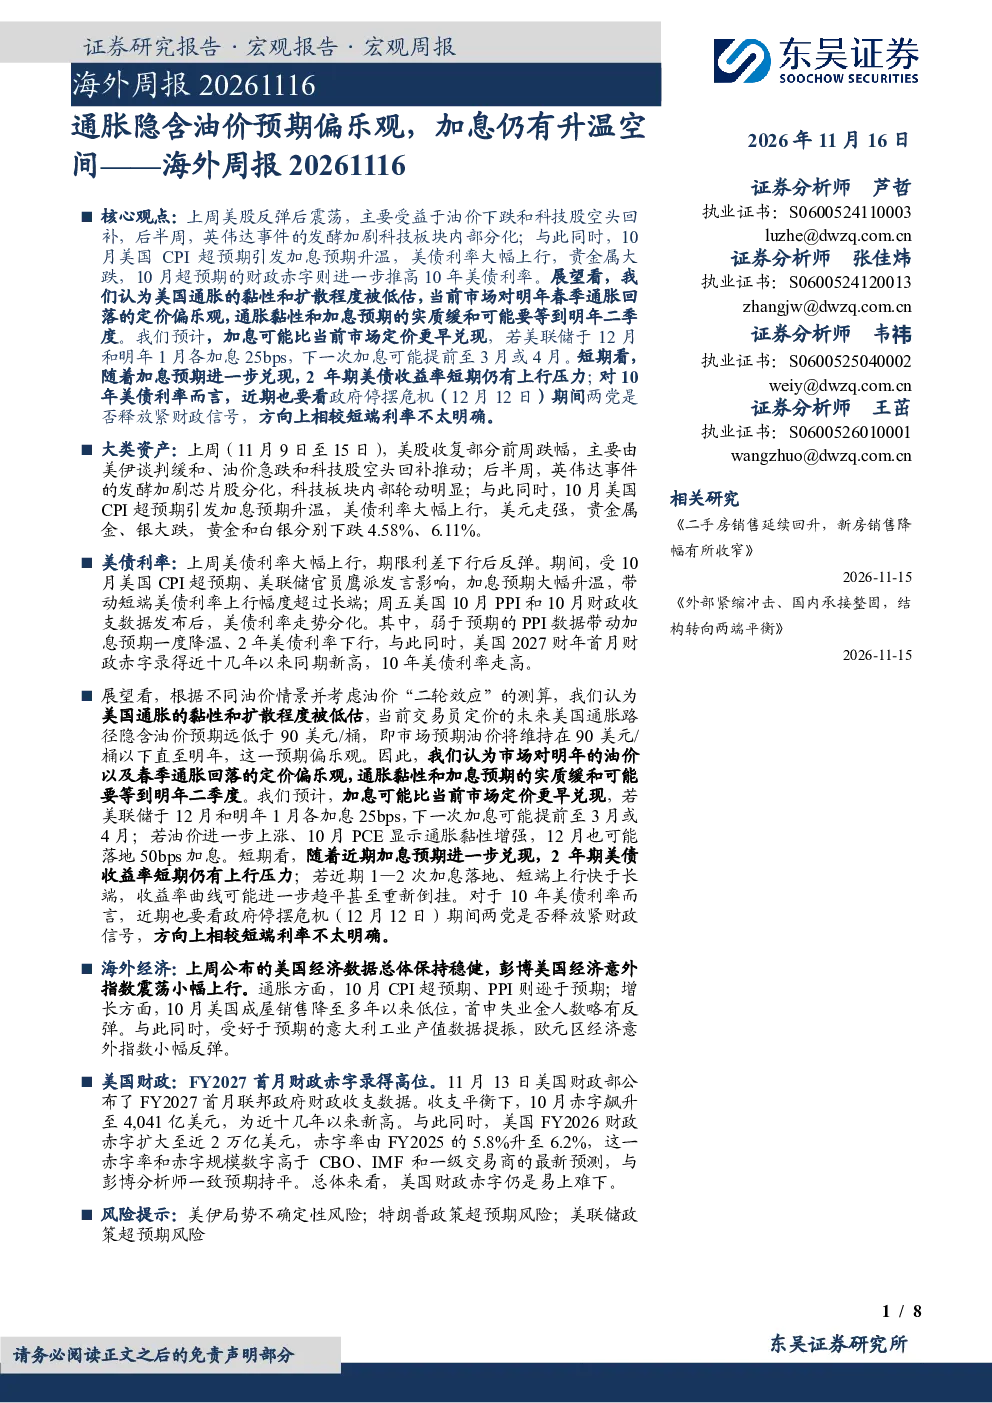
这份研报主要分析了上周美股表现、美债利率变动、通胀与油价预期、加息预期、海外经济数据以及美国财政状况。报告指出美股部分收复前周跌幅,受美伊谈判缓和、油价急跌和科技股空头回补推动,但英伟达事件加剧芯片股分化。美债利率大幅上行,受10月美国CPI超预期和美联储官员鹰派发言影响,加息预期升温。市场对未来美国通胀路径隐含油价预期偏乐观,但美联储测算显示此轮油价冲击对核心通胀的影响持久。报告还分析了美国经济数据总体保持稳健,但成屋销售降至多年以来低位,欧元区经济意外指数小幅反弹。美国FY2027首月财政赤字创新高,赤字率升至6.2%。
当前市场对通胀和油价的预期如何?
当前市场对未来美国通胀路径隐含油价预期远低于90美元/桶,即预期油价将维持在90美元/桶以下直至明年,这一预期偏乐观。油价对美国通胀的影响包括直接传导(终端零售汽油价格)和“二轮效应”(核心通胀)。当前市场对未来通胀路径仍然偏乐观,因美国通胀问题在于7月以来油价“Higher for Longer”引发的通胀扩散风险。美联储最新测算显示,此轮油价冲击对核心通胀的影响更加持久,预计发达经济体的核心通胀将在2027年中期攀升至近2.8%。
报告对美联储加息有何分析?
市场大致定价美联储于12月、明年1月各加息一次,4月或6月再加息一次。预计加息可能比当前市场定价更早兑现,若美联储于12月和明年1月各加息25bps,下一次加息可能提前至3月或4月;若油价进一步上涨、10月PCE显示通胀黏性增强,12月也可能落地50bps加息。短期看,2年期美债收益率短期仍有上行压力;若近期1—2次加息落地、短端上行快于长端,收益率曲线可能进一步趋平甚至重新倒挂。10年美债利率近期方向不明,取决于政府停摆危机期间两党是否释放紧财政信号。
上周全球股市表现如何?主要受哪些因素影响?
上周全球股市普遍上涨,日韩股指领涨。美股部分收复前周跌幅,主要受美伊谈判缓和、油价急跌和科技股空头回补推动。但英伟达事件加剧芯片股分化,科技板块内部轮动明显。美债利率大幅上行,贵金属金、银大跌。全球股市上涨的同时,港股受美国拟收紧海外算力访问消息影响下跌。具体来看,周初美伊谈判缓和带动油价下跌和美股上涨;周二美国10月核心CPI超预期推动美债利率跳升和美元走强;周三存储芯片和算力股带动美股反弹;后半周英伟达事件发酵拖累相关股票,但油价反弹和美联储鹰派发言推高10年期美债利率。
研报提示了哪些主要风险?
研报提示的主要风险包括美伊局势不确定性风险;特朗普政策超预期风险;美联储政策超预期风险。美伊局势的不确定性可能影响油价和全球市场情绪。特朗普政策的潜在变化可能对金融市场带来波动。美联储政策的任何超预期调整都可能对美债利率、美元汇率及相关资产价格产生显著影响。此外,美国财政赤字率持续上升也构成潜在风险,可能影响长期利率水平和政府债券收益率。