猜你想问
这份研报主要分析了朗姿股份的哪些核心业务板块?
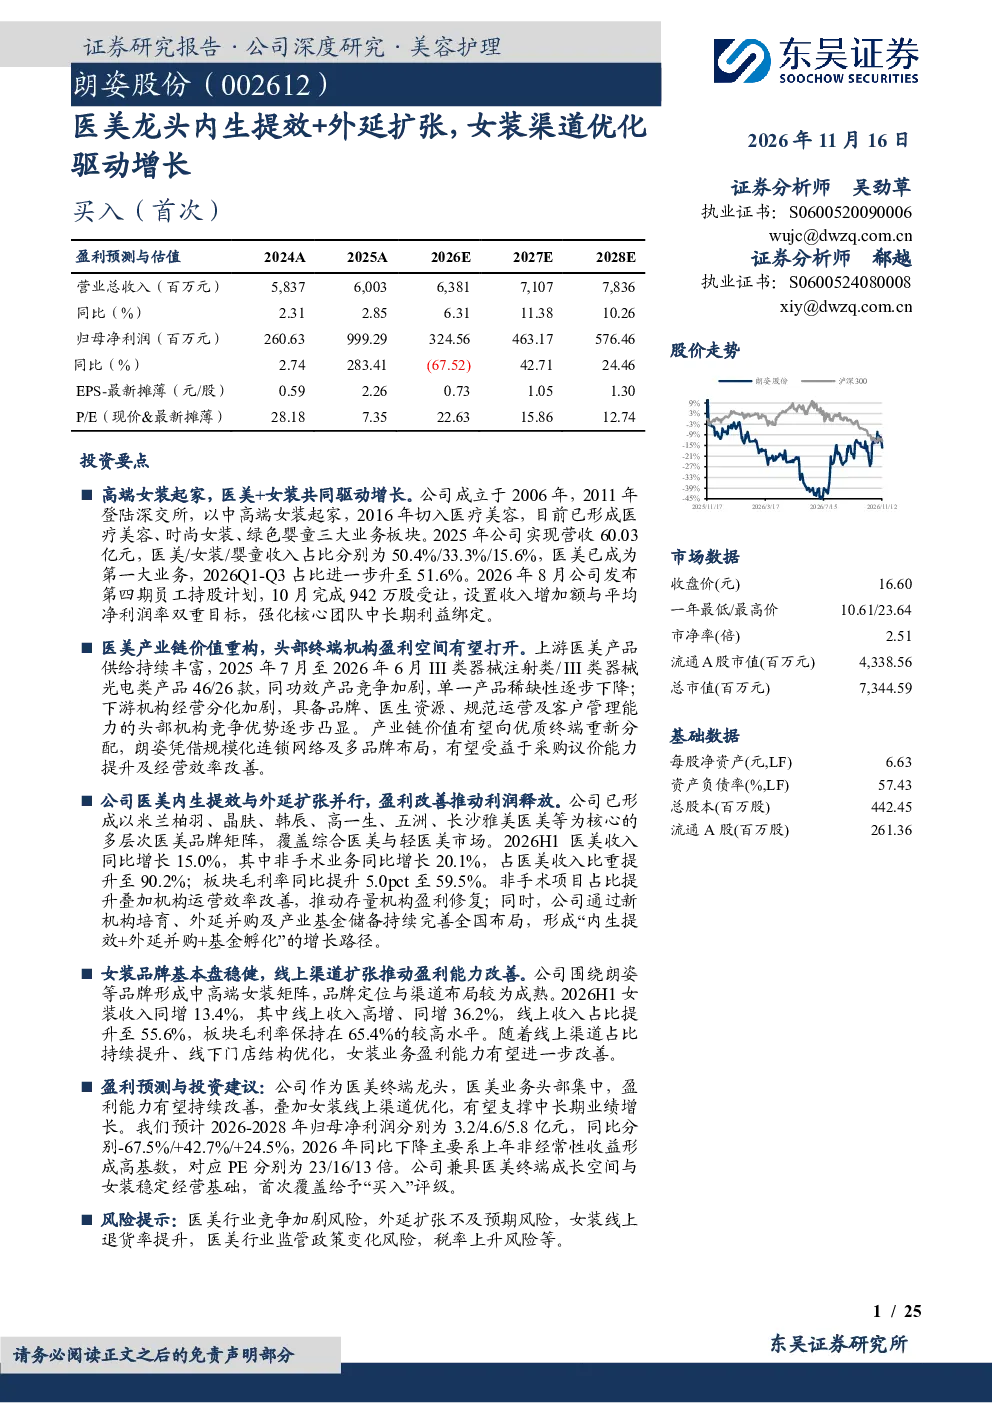
这份研报主要分析了朗姿股份的三大核心业务板块:医疗美容、时尚女装和绿色婴童。其中,医疗美容板块已成为公司收入的主要来源,通过多品牌矩阵覆盖综合医美与轻医美市场,并持续推进内生提效和外延扩张。时尚女装板块则围绕中高端女性消费群体构建多品牌矩阵,线上收入占比显著提升。绿色婴童业务以韩国市场稳定经营为主,预计未来几年将保持稳定增长。
当前医美行业的发展趋势有哪些?
当前医美行业的发展趋势主要体现在以下几个方面:首先,中国医美市场规模持续扩容,预计2025年将达3,666亿元。其次,非手术医美渗透率提升,推动消费高频化。再次,上游医美产品供给持续丰富,但同功效产品竞争加剧。最后,下游机构经营分化加剧,具备品牌、医生资源、规范运营及客户管理能力的头部机构竞争优势逐步凸显。
研报对朗姿股份女装业务的分析重点是什么?
研报对朗姿股份女装业务的分析重点在于其多品牌矩阵的构建和线上渠道的优化。公司围绕中高端女性消费群体形成了朗姿、悦朗姿、莱茵等多个品牌,并依托这些品牌构建全渠道运营能力。2026H1数据显示,女装收入同比增长13.4%,其中线上收入高增36.2%,线上收入占比提升至55.6%。这表明公司正通过线上渠道的优化来驱动女装业务的增长,并预计女装毛利率将保持稳定在65.4%-65.5%的水平。
从市场现状来看,朗姿股份的核心竞争优势体现在哪些方面?
从市场现状来看,朗姿股份的核心竞争优势主要体现在两大业务板块:一是医美业务,公司已形成以米兰柏羽、晶肤等为核心的多层次医美品牌矩阵,覆盖综合医美与轻医美市场,且非手术业务占比持续提升至90.2%。二是女装业务,公司通过多品牌矩阵和线上渠道的优化,构建了较强的品牌力和渠道运营能力。此外,公司还通过内生提效和外延并购相结合的方式,不断提升经营规模和区域覆盖,这些因素共同构成了公司的核心竞争优势。
研报提示了哪些主要风险因素?
研报提示了以下几个主要风险因素:首先,医美行业竞争加剧可能导致公司市场份额下降。其次,外延扩张不及预期可能影响公司经营规模的提升。再次,女装线上退货率提升可能对女装业务的盈利能力造成压力。此外,医美行业监管政策的变化也可能对公司业务造成影响。最后,税率上升可能增加公司的税负成本。这些风险因素需要投资者密切关注。