猜你想问
这份研报主要分析了哪些行业内容?
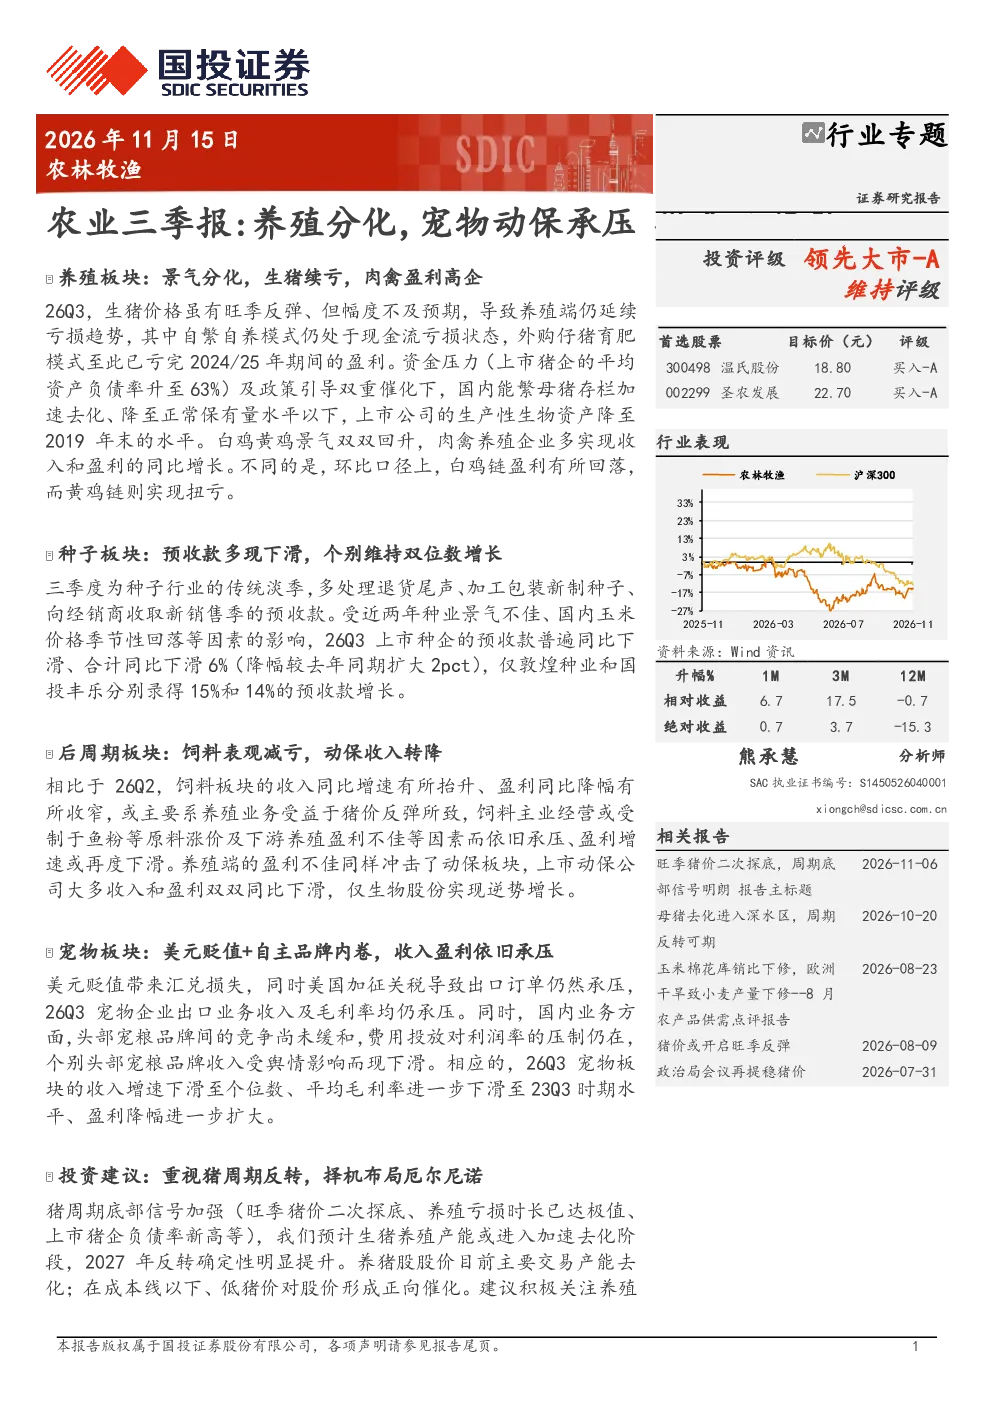
这份研报主要分析了农林牧渔行业农业板块的三季报情况,重点关注了养殖板块的分化、种子板块的淡季表现、后周期板块的饲料和动保行业趋势,以及宠物板块的出口和竞争压力。具体来看,养殖板块中生猪价格反弹但未达预期,养殖端持续亏损,白鸡黄鸡景气回升但盈利环比回落;种子板块三季度为传统淡季,预收款普遍下滑,但2025/26销售季有望企稳;饲料板块受猪价反弹带动收入增速抬升,但原料涨价压制盈利;动保板块收入和盈利同比下滑,仅生物股份逆势增长;宠物板块因美元贬值和竞争激烈导致收入增速下滑,毛利率和盈利降幅扩大。
当前农林牧渔行业的发展趋势如何?
当前农林牧渔行业发展呈现分化态势。养殖板块中,生猪价格虽有反弹但亏损持续,白鸡黄鸡景气度回升但盈利承压,行业整体仍在猪周期底部区域。种子板块处于传统淡季,但后续可能受益于全球粮食库存趋紧和厄尔尼诺影响,2025/26销售季有望企稳。饲料板块受猪价反弹带动收入增长,但原料成本上涨限制盈利空间。动保板块整体收入和盈利下滑,仅部分企业表现亮眼。宠物板块面临出口压力和国内竞争,收入增速放缓,利润空间受挤压。整体来看,行业处于结构调整期,部分细分领域展现复苏迹象,但多数板块仍面临挑战。
研报重点分析了哪些方向?
研报重点分析了农林牧渔行业农业板块的三季报数据,聚焦于养殖、种子、饲料、动保和宠物等细分赛道的经营状况和发展趋势。养殖板块方面,深入剖析了生猪、白鸡黄鸡等品种的价格波动、盈利能力和资产负债变化;种子板块关注了淡季表现和后续销售季的企稳可能性;饲料板块分析了猪价反弹对收入和盈利的影响,以及原料成本的压力;动保板块重点考察了行业整体下滑趋势和个别企业的逆势增长;宠物板块则探讨了出口压力、国内竞争和费用投放对利润的影响。通过多维度对比,揭示了行业内部的结构性分化。
当前市场对农林牧渔行业的整体判断是什么?
当前市场对农林牧渔行业的整体判断显示行业处于周期性调整和结构性分化阶段。养殖板块特别是生猪养殖仍处于周期底部,盈利能力较弱,但部分肉禽企业表现较好。种子板块虽处淡季,但长期看可能受益于全球粮食安全需求。饲料板块受原料成本和养殖盈利双重影响,增长动力有限。动保板块整体承压,但创新和差异化竞争或带来机会。宠物板块面临外部环境和内部竞争的双重挑战,增速放缓。行业整体仍需观察猪周期反转信号和外部环境变化,部分细分领域存在结构性机会。
研报提示了哪些主要风险?
研报提示了农林牧渔行业面临的主要风险包括:农产品价格波动风险,如猪肉、饲料原料等价格不及预期可能影响企业盈利;企业经营风险,部分企业因现金流压力和成本控制能力不足可能导致经营困难;重大疫病或食品安全事故风险,可能引发行业性冲击;农业政策转向风险,如补贴政策调整或环保政策趋严可能影响行业成本和经营模式。这些风险需持续关注,可能对行业整体表现和个别企业经营产生显著影响。