猜你想问
美联储12月加息是否已充分定价?
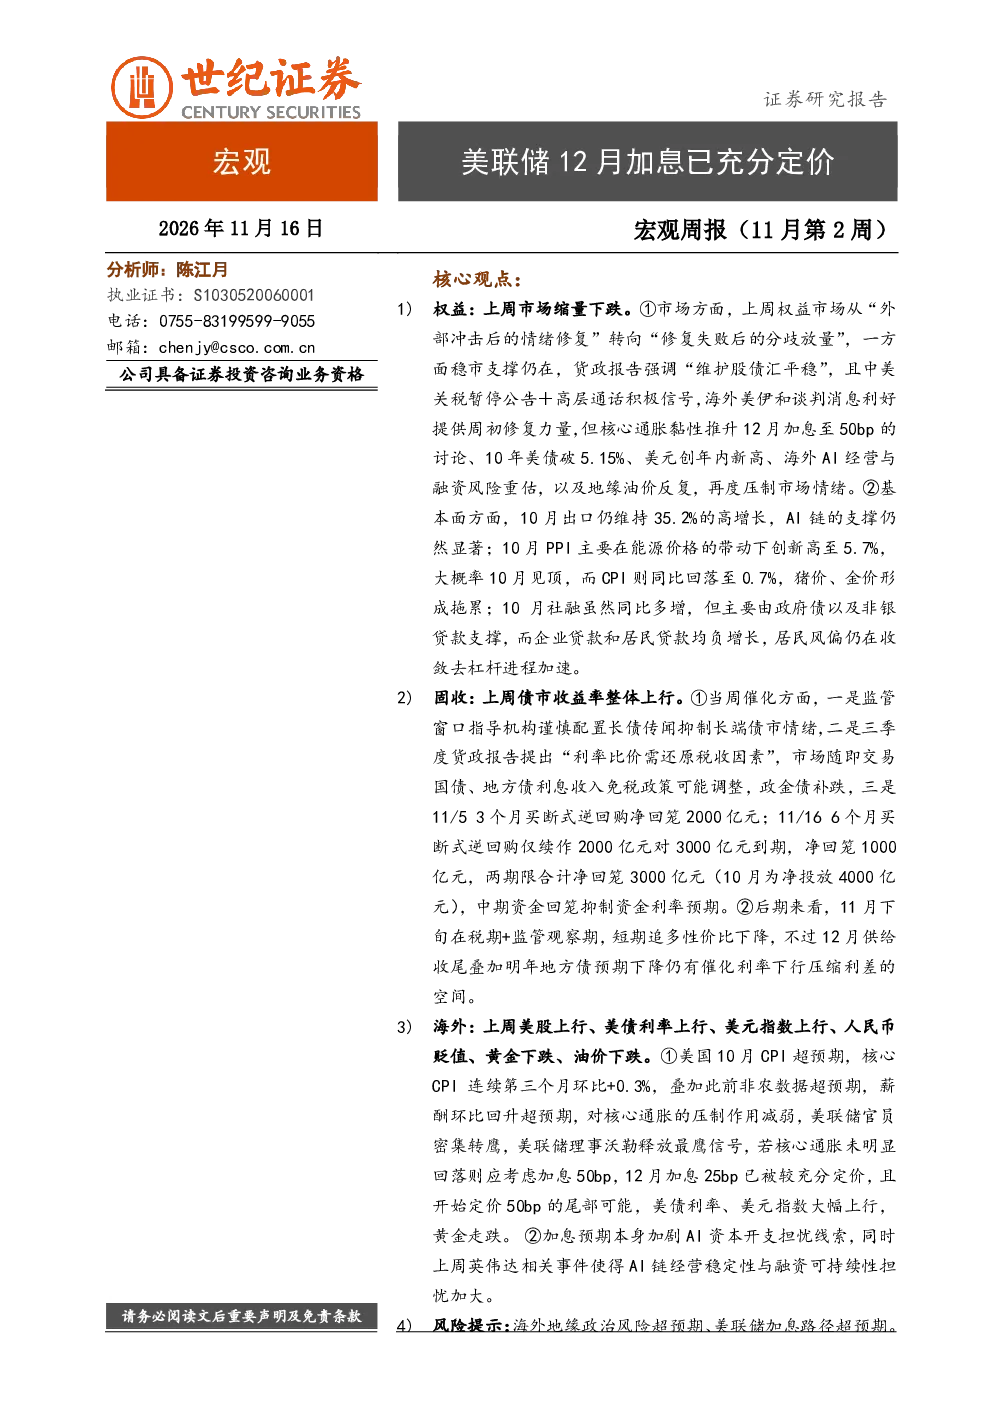
研报指出市场已充分消化12月美联储加息50bp的可能性,核心通胀黏性推升加息讨论,但需关注海外地缘政治及美联储路径超预期风险,这些因素可能影响全球长债利率和市场风偏。
当前权益市场面临哪些主要压力?
上周权益市场情绪从修复转向分歧,主要受核心通胀推升加息预期、美债收益率破5.15%、美元走强、海外AI风险重估及地缘油价反复压制。基本面方面,PPI创新高但CPI回落,社融显示居民去杠杆加速,市场需关注多重因素对情绪的影响。
债市上周收益率为何整体上行?
债市收益率上行主要受监管窗口指导机构谨慎配置长债传闻、货政报告提及利率比价还原税收因素可能调整、政金债补跌及两期买断式逆回购净回笼3000亿元抑制资金利率预期。后期税期和监管观察期短期追多性价比下降,但12月供给收尾和明年地方债预期下降仍有催化利率下行的空间。
AI产业链在10月表现如何?
10月出口维持35.2%高增长,AI产业链支撑显著,反映该领域强劲的外部需求。但需注意,市场对AI经营与融资风险的重估可能影响其长期估值,同时PPI创新高至5.7%显示通胀压力仍存,可能间接影响包括AI在内的科技资本融资环境。
研报提示的主要风险有哪些?
研报提示两大风险:一是海外地缘政治风险超预期,美伊局势升级可能导致油价持续高企,推升通胀预期并压制市场;二是美联储加息路径超预期,若油价攀升推动加息预期走高,将加重科技资本融资压力,影响市场中期风偏。
你可能感兴趣
11月FOMC会议快评:美联储11月按兵不动,12月加息预期接近充分定价
国金证券2016-11-03
11月美联储议息会议纪要简评:美联储12月加息充分定价
国金证券2016-11-24
宏观点评:美联储年内加息超4%,市场充分定价了吗?
东吴证券2022-09-21
南华贵金属(黄金&白银)周报:已定价美联储年内加息一次 贵金属维持低位震荡20260524
南华期货2026-05-24
IPO周报:次新宝典:本批微导纳米值得跟踪(2022年11月第5周~12月第2周)
金融国泰君安证券2022-12-22
2022年2月第2周策略周报:美联储2022全年预计加息6次,A股市场一季度继续震荡
申港证券2022-02-13
海外市场速览:市场对美联储加息的定价尚不充分
金融国信证券2023-07-30
财富早知道:美联储候任主席鲍威尔:12月加息理由充分
东方财富2017-11-30
9月美联储议息会议纪要简评:加息条件更加充分,维持12月加息判断
国金证券2016-10-13
宏观与大类资产周报:美国通胀风险增加,市场定价美联储加息可能
诚通证券2026-05-16