猜你想问
本周有色金属行业的主要风险是什么?
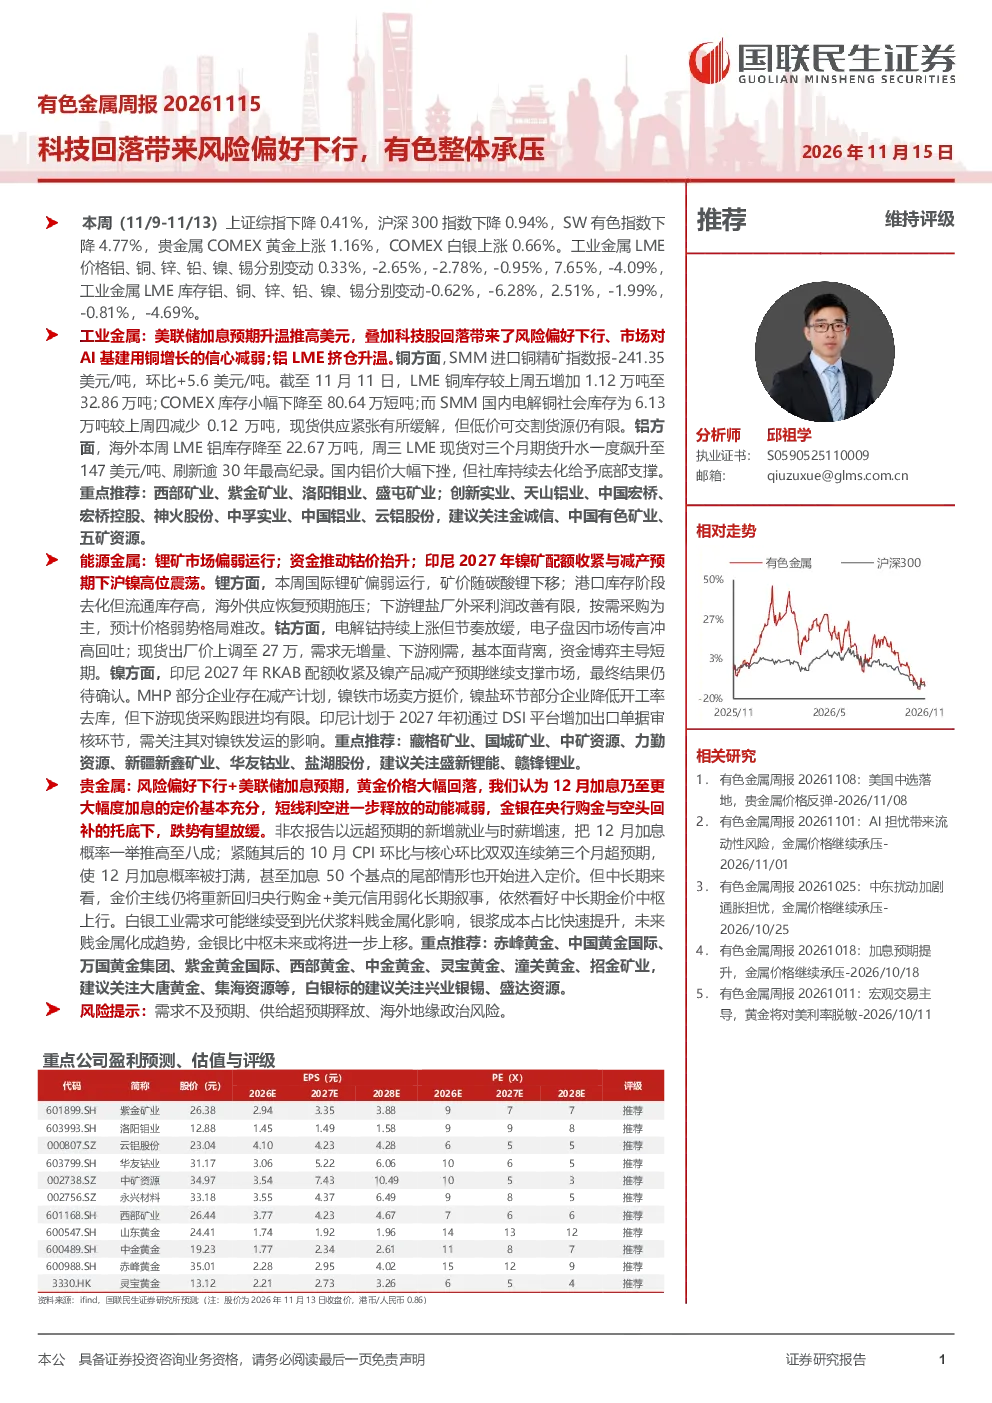
本周有色金属行业面临的主要风险包括:美联储加息预期升温推高美元,导致有色金属板块整体表现疲软;科技股回落带来的风险偏好下行,市场对AI基建用铜增长的信心减弱;海外新增及中东复产带来的远端过剩预期压制价格中枢;以及需求不及预期、供给超预期释放和海外地缘政治风险等。这些因素共同作用,对有色金属价格和股票形成压力。
基本金属板块近期表现如何?
基本金属板块近期整体表现疲软。工业金属方面,美联储加息预期推高美元,叠加科技股回落导致风险偏好下行,市场对AI基建用铜增长的信心减弱。铝价在LME挤仓升温的同时,国内铝价大幅下挫但社库持续去化给予底部支撑。铜价方面,LME铜库存增加,COMEX库存下降,SMM国内电解铜社会库存减少,现货供应紧张有所缓解。铅价保持稳定,进口铅流入增多,报价混乱;锡价受低库存支撑与需求转淡拉锯,预计维持震荡;镍价在供应收紧预期下转为震荡整理,宏观压力及现货需求偏弱限制上行空间。
贵金属板块未来发展趋势如何?
贵金属板块未来发展趋势显示,风险偏好下行和美联储加息预期导致黄金价格大幅回落。短期内,12月加息乃至更大幅度加息的定价基本充分,金银在央行购金与空头回补的托底下,跌势有望放缓。非农报告和CPI数据将影响12月加息概率。中长期来看,金价主线仍将重新回归央行购金+美元信用弱化长期叙事,依然看好中长期金价中枢上行。白银工业需求可能继续受到光伏浆料贱金属化影响,金银比中枢未来或将进一步上移。
能源金属市场当前状况如何?
能源金属市场当前状况呈现分化。锂矿市场偏弱运行,矿价随碳酸锂下移,港口库存阶段去化但流通库存高,海外供应恢复预期施压,下游锂盐厂外采利润改善有限,按需采购为主,预计价格弱势格局难改。钴价方面,电解钴持续上涨但节奏放缓,电子盘因市场传言冲高回吐,现货出厂价上调至27万,需求无增量、下游刚需,基本面背离,资金博弈主导短期。镍价在印尼2027年RKAB配额收紧及镍产品减产预期下高位震荡,但最终结果仍待确认。
研报提示的主要风险有哪些?
研报提示的主要风险包括:需求不及预期可能导致有色金属价格承压;供给超预期释放可能引发市场供应过剩;以及海外地缘政治风险可能对全球金融市场和商品价格造成冲击。这些风险因素需密切关注,可能对有色金属板块的走势产生不利影响。