猜你想问
本周A股市场表现如何?
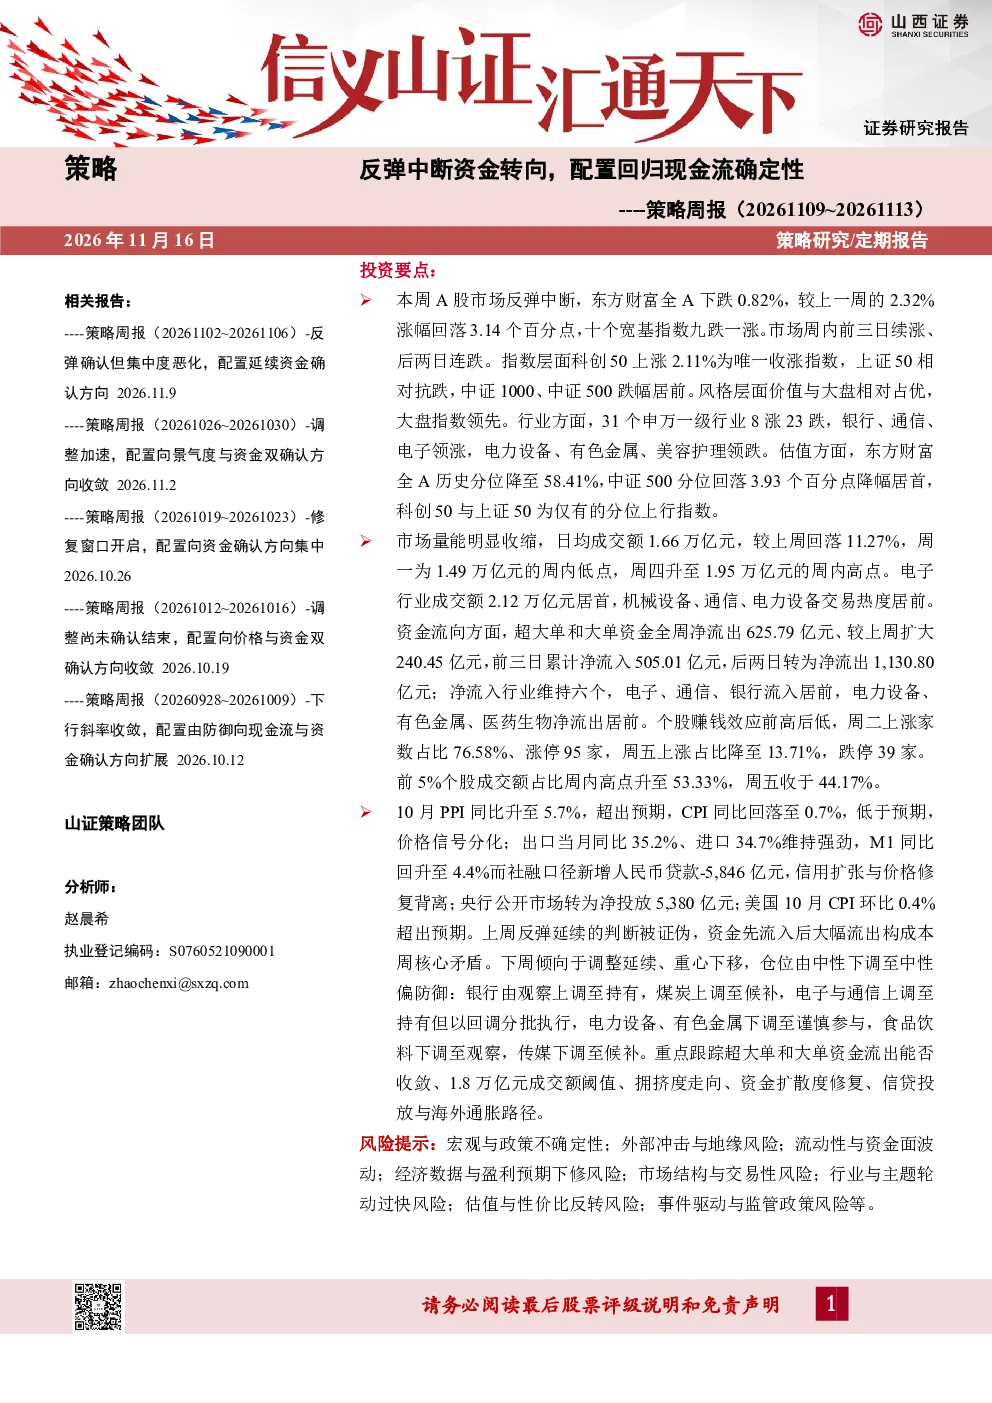
本周A股市场反弹中断,主要指数多数收跌,科创50为唯一上涨指数。风格层面,价值与大盘相对占优,大盘指数领先。行业方面,31个申万一级行业8涨23跌,银行、通信、电子领涨,电力设备、有色金属、美容护理领跌。估值方面,东方财富全A历史分位降至58.41%,中证500分位回落3.93个百分点降幅居首,科创50与上证50为仅有的分位上行指数。
市场情绪和资金流向有何特点?
市场量能明显收缩,日均成交额1.66万亿元,较上周回落11.27%。电子行业成交额2.12万亿元居首,机械设备、通信、电力设备交易热度居前。资金流向方面,超大单和大单全周净流出625.79亿元,前三日累计净流入505.01亿元,后两日转为净流出1130.80亿元。个股赚钱效应前高后低,周二上涨家数占比76.58%、涨停95家,周五上涨占比降至13.71%,跌停39家。净流入行业维持六个,电子、通信、银行流入居前,电力设备、有色金属、医药生物净流出居前。前期5%个股成交额占比周内高点升至53.33%,周五收于44.17%。
报告的核心策略观点是什么?
报告指出反弹中断,资金转向,配置回归现金流确定性。下周倾向于调整延续、重心下移,仓位由中性下调至中性偏防御。行业调仓方面,银行由观察上调至持有,煤炭上调至候补,电子与通信上调至持有但以回调分批执行,电力设备、有色金属下调至谨慎参与,食品饮料下调至观察,传媒下调至候补。
报告提示了哪些需要重点跟踪的指标?
报告提示需重点跟踪超大单和大单资金流出能否收敛、1.8万亿元成交额阈值、拥挤度走向、资金扩散度修复、信贷投放与海外通胀路径等关键指标。
研报中提到了哪些主要风险?
研报提示的风险包括宏观与政策不确定性、外部冲击与地缘风险、流动性与资金面波动、经济数据与盈利预期下修风险、市场结构与交易性风险、行业与主题轮动过快风险、估值与性价比反转风险、事件驱动与监管政策风险等。
你可能感兴趣
策略周报:防御延续的弱势整理,配置重心转向现金流确定性
山西证券2026-09-07
策略周报:资金供给宽松、权益需求收缩,配置转向现金流与资源防御
山西证券2026-09-28
策略周报:下行斜率收敛,配置由防御向现金流与资金确认方向扩展
山西证券2026-10-12
金工股票策略环境监控周报:普涨格局下布局成长反弹,持仓转向均衡配置
招商期货2026-08-09
策略周报:反弹确认但集中度恶化,配置延续资金确认方向
山西证券2026-11-08
策略周报:资金配置波动提供布局机会,A股先整固后待反弹
华鑫证券2026-06-29
融资融券周报:融资资金流出,配置转向防守
中原证券2018-04-23
FOF和资产配置周报:关注点由大选转向二次封锁,北向资金继续流出
安信证券2020-11-04
7月策略配置月报:7月震荡反弹,确定性蓝筹“真金不怕火炼”
中泰证券2015-07-01
FOF和资产配置周报:北向资金持续回暖,黄金长期确定性较强
安信证券2020-04-07