猜你想问
本周市场反弹确认了吗?
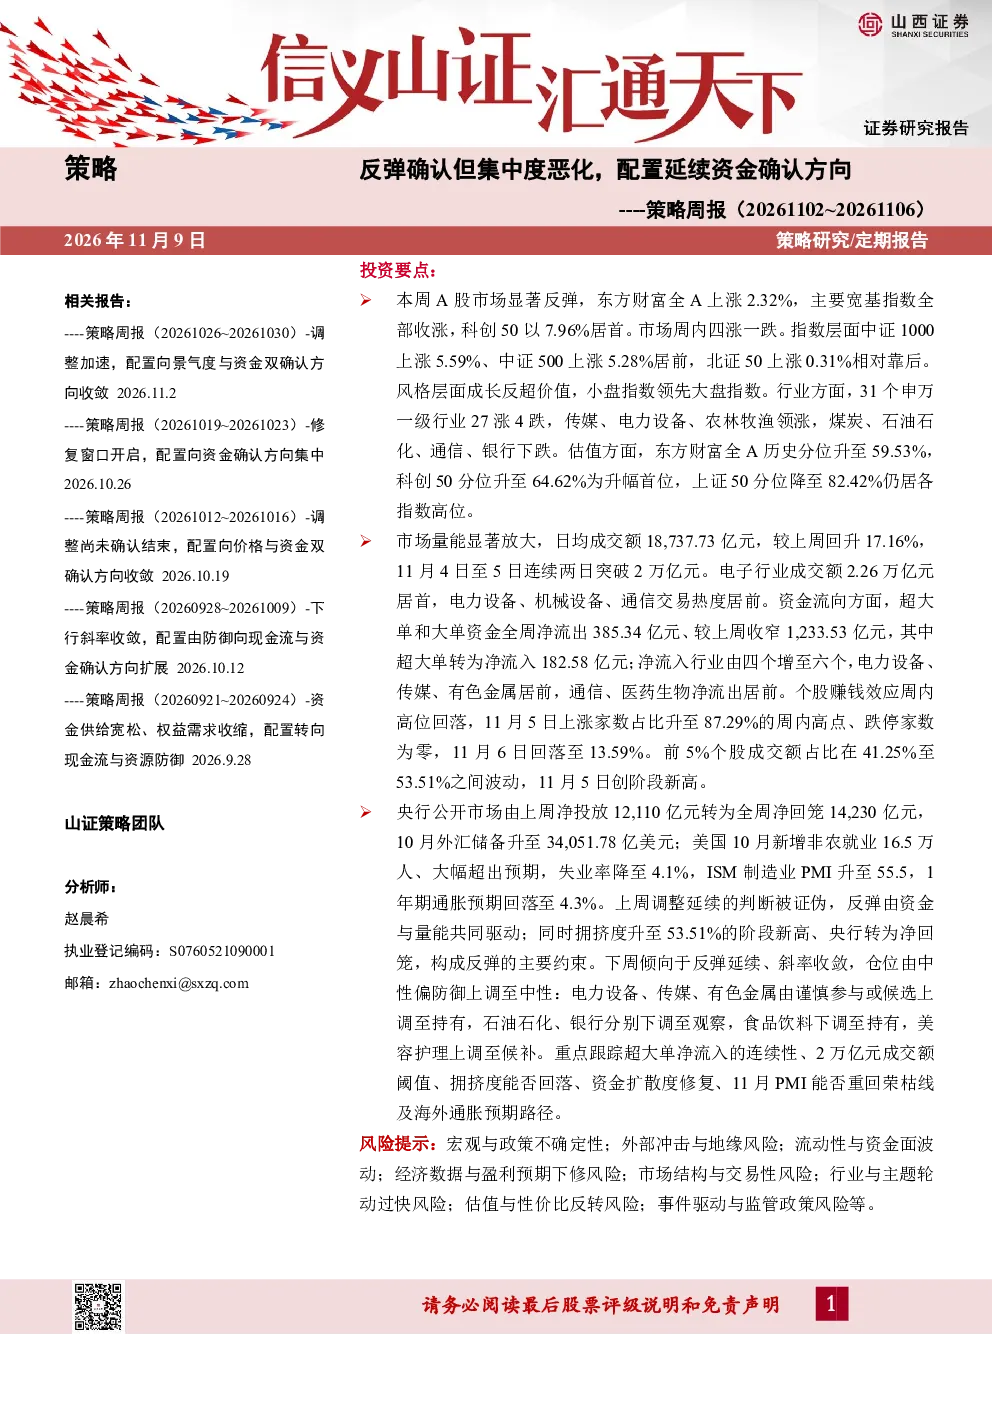
本周A股主要指数全线上涨,科创50涨幅最大(7.96%),中证1000和中证500涨幅分别为5.59%和5.28%。但反弹由资金与量能共同驱动,拥挤度升至阶段新高,央行转为净回笼,构成反弹的主要约束。风格上,成长反超价值,小盘指数领涨大盘指数。31个申万一级行业中27个收涨,传媒、电力设备、农林牧渔领涨,煤炭、石油石化、通信、银行下跌。
哪些行业表现较好?
31个申万一级行业中27个收涨,传媒、电力设备、农林牧渔领涨,电力设备成交额居首,超大单净流入居前。传媒行业上涨主要受内容消费复苏预期驱动,电力设备受益于新能源政策支持,农林牧渔受农产品价格周期性上涨带动。但需关注行业估值变化,东方财富全A和历史分位升至59.53%,科创50分位升至64.62%,上证50分位降至82.42%
报告重点跟踪哪些方向?
报告重点跟踪超大单净流入的连续性、2万亿元成交额阈值、拥挤度能否回落、资金扩散度修复、11月PMI能否重回荣枯线及海外通胀预期路径。超大单和大单资金全周净流出385.34亿元,较上周收窄,但净流入行业由四个增至六个,资金流向变化需持续观察。央行净回笼操作对市场流动性构成一定压力,需关注其对后续资金面的影响
当前市场处于什么状态?
当前市场呈现反弹态势,但反弹确认但集中度恶化。日均成交额升至18,737.73亿元,较上周回升17.16%,11月4日至5日连续两日突破2万亿元,量能放大但赚钱效应周内高位回落。个股赚钱效应11月5日上涨家数占比升至87.29%,11月6日回落至13.59%,显示市场情绪波动较大。拥挤度升至53%,创阶段新高,需警惕市场风险积聚
报告提示哪些风险?
报告提示宏观与政策不确定性、外部冲击与地缘风险、流动性与资金面波动、经济数据与盈利预期下修风险、市场结构与交易性风险、行业与主题轮动过快风险、估值与性价比反转风险、事件驱动与监管政策风险。当前市场反弹主要约束为央行净回笼和拥挤度上升,需关注政策面变化对市场流动性的影响,以及行业轮动速度加快带来的交易性风险