猜你想问
这份策略周报的核心内容是什么?
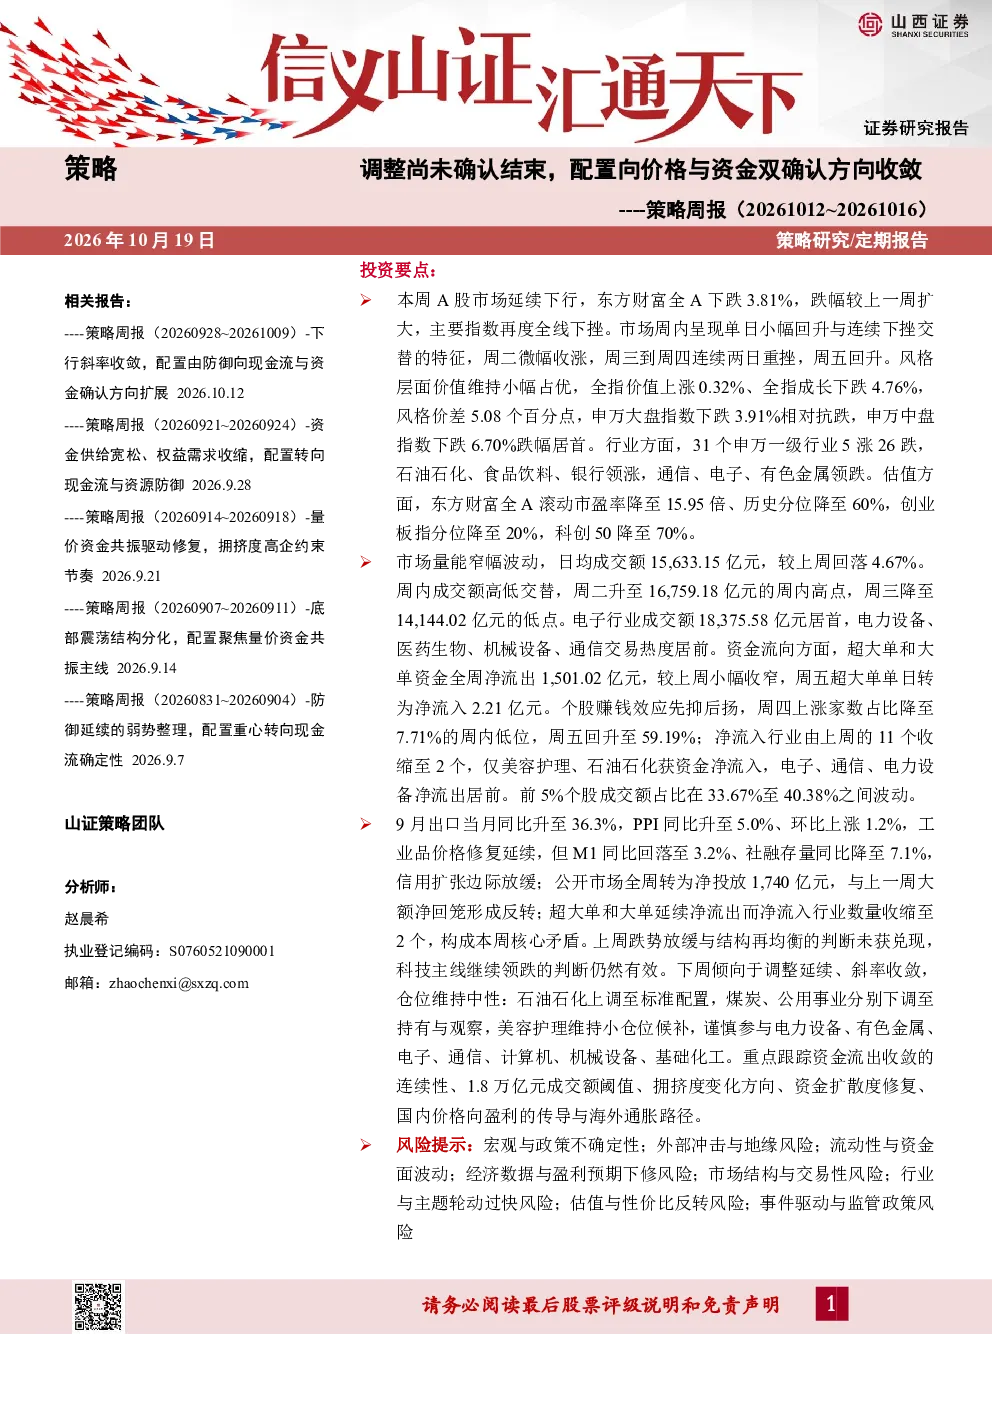
这份策略周报的核心内容是分析当前市场调整尚未确认结束,建议配置方向向价格与资金双确认方向收敛,延续双线确定性框架。报告维持中性仓位,并对现金流确定性、盈利确定性、谨慎参与领域及边际候选行业进行了具体配置建议。
报告对哪些行业的发展趋势进行了分析?
报告分析了31个申万一级行业的表现,指出石油石化、食品饮料、银行领涨,通信、电子、有色金属领跌。同时,对现金流确定性和盈利确定性进行了行业配置调整,上调石油石化至标准配置,下调煤炭、公用事业,并对美容护理、食品饮料、医药生物等行业的配置状态进行了说明。
报告重点分析了哪些方向?
报告重点分析了超大单和大单资金流向、成交额阈值、拥挤度变化方向、资金扩散度修复、国内价格向盈利的传导以及海外通胀路径等方向。同时,对市场情绪中的量能波动、换手率、资金流向、赚钱效应和拥挤度变化进行了详细分析。
报告对当前市场现状有何判断?
报告判断市场处于调整阶段,A股主要指数全线下跌,创业板指领跌,风格呈现价值小幅占优,但行业表现分化明显。市场情绪方面,成交额回落,资金流出,赚钱效应先抑后扬,拥挤度有所波动。报告倾向于调整延续,仓位维持中性。
报告提示了哪些风险?
报告提示了宏观与政策不确定性、外部冲击与地缘风险、流动性与资金面波动、经济数据与盈利预期下修风险、市场结构与交易性风险、行业与主题轮动过快风险、估值与性价比反转风险以及事件驱动与监管政策风险等八大风险因素,建议投资者关注。
你可能感兴趣
策略周报:下行斜率收敛,配置由防御向现金流与资金确认方向扩展
山西证券2026-10-12
行业轮动周报:上证强于双创调整空间不大,ETF资金持续配置金融地产与TMT方向
中邮证券2025-10-20
量化择时与资产配置周报:权益市场短期反弹可能尚未结束,但中期依旧建议中低配置
华宝证券2018-07-30
金融期货策略周报:股指调整尚未结束,国债短期继续观望
广发期货2017-11-27
铁合金周报:资金情绪收敛,双硅价格震荡
国投期货2021-02-01
冬储补库尚未结束 双焦价格存在底部支撑
银河期货2023-12-10
策略周报:短期调整尚未改变A股中期向好的基础
信达证券2013-01-28
策略日报:调整尚未结束
华鑫证券2020-12-23
策略日报:A股调整尚未结束
华鑫证券2021-07-15
两融策略:短期调整尚未结束
华鑫证券2018-07-27