猜你想问
这份报告的核心内容是什么?
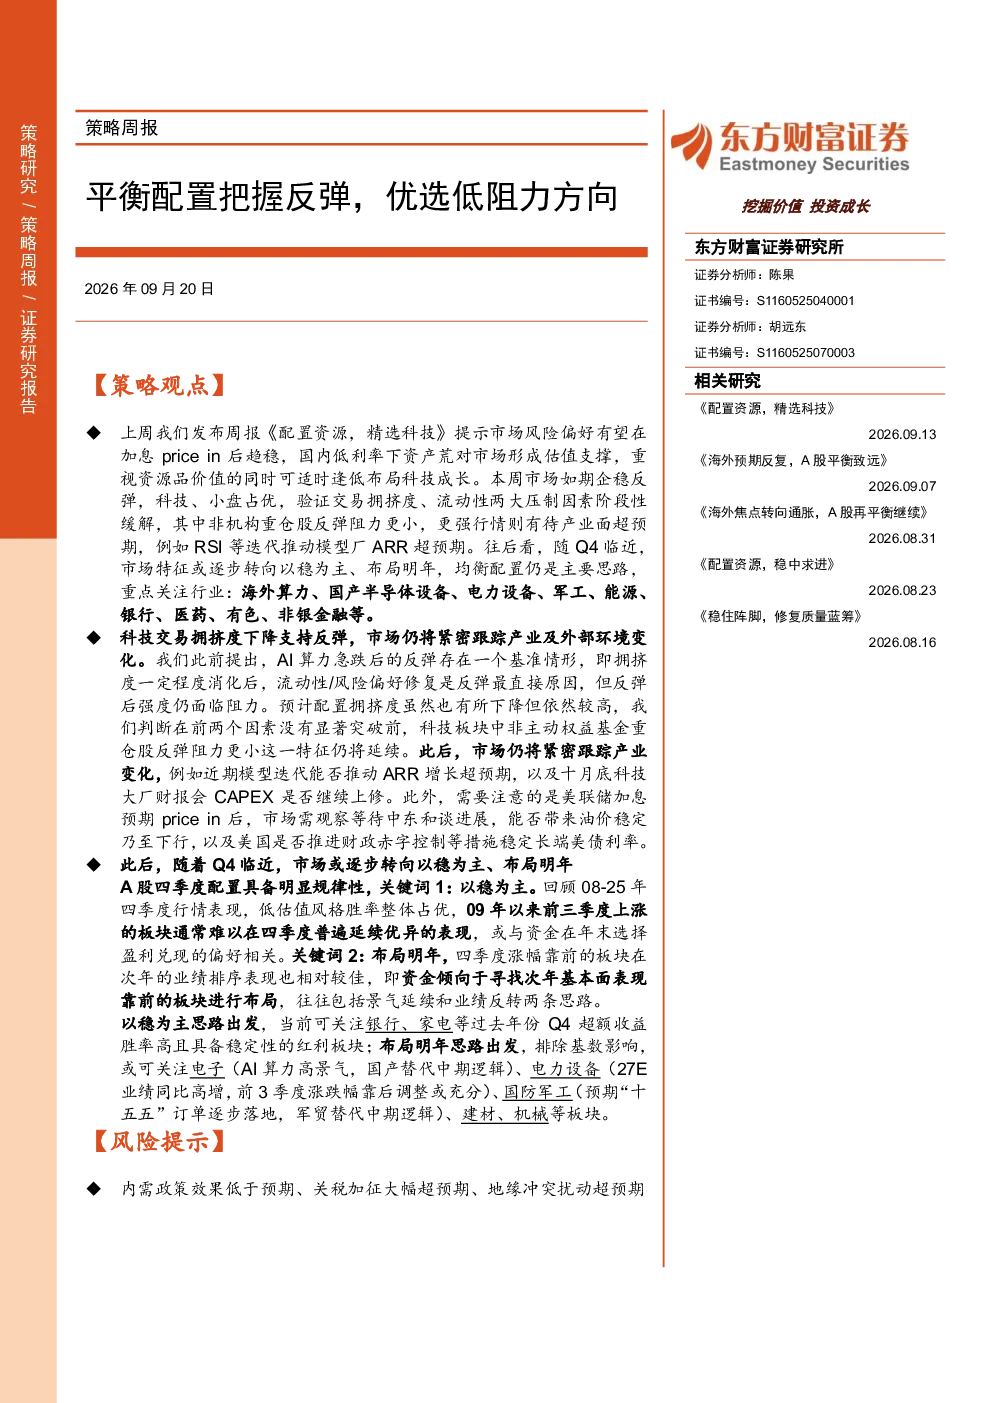
上周市场企稳反弹,科技、小盘占优,验证交易拥挤度和流动性两大压制因素阶段性缓解。科技板块反弹具备持续性基础,但中期反转仍需更多催化信号,包括基本面预期上修、中东和谈进展及美国财政政策等。市场仍将紧密跟踪产业变化,关注模型迭代和科技大厂财报。随着Q4临近,市场或逐步转向以稳为主、布局明年,均衡配置仍是主要思路,重点关注海外算力、国产半导体设备、电力设备、军工、能源、银行、医药、有色、非银金融等板块。
科技板块新一轮反弹的原因是什么?
科技板块新一轮反弹是交易拥挤度下降和流动性/风险偏好修复的结果。电子、通信设备等板块拥挤度降至半年来低位,美联储加息预期已充分price-in,中东局势缓和、油价回落,带动美债利率隐含通胀预期回落。但科技板块能否实现中期反转仍需更多催化信号,包括基本面预期上修、中东和谈进展及美国财政政策等。市场仍将紧密跟踪产业变化,关注模型迭代和科技大厂财报。
报告重点分析了哪些方向?
报告重点关注均衡配置思路,建议关注海外算力、国产半导体设备、电力设备、军工、能源、银行、医药、有色、非银金融等板块。同时分析A股四季度配置规律,建议以稳为主,关注机械、家电、银行、建材等板块;布局明年,关注电子、电力设备、国防军工、建材、机械等板块。此外,报告还分析了科技板块反弹的持续性基础和风险点。
当前市场处于什么状态?
上周市场企稳反弹,科技、小盘占优,交易拥挤度和流动性压制因素阶段性缓解。但市场仍需关注基本面预期、中东和谈、美国财政政策等催化信号。随着Q4临近,市场或逐步转向以稳为主、布局明年,均衡配置仍是主要思路。需紧密跟踪产业变化,关注模型迭代和科技大厂财报。
这份报告有哪些风险提示?
报告提示三大风险:1)内需政策效果低于预期;2)关税加征大幅超预期;3)地缘冲突扰动超预期。这些风险可能影响市场走势和板块表现,需密切关注相关动态。
你可能感兴趣
策略周报:再看反弹空间与最小阻力方向
国盛证券2023-11-12
7月观点与配置建议:反弹将至,成长是阻力最小的方向
国盛证券2018-07-02
2017年下半年私募基金投资策略报告:均衡配置,平衡把握
国金证券2017-08-04
建筑装饰行业周报:Q3建筑股机构持仓仍低,稳增长仍是优选方向
建筑建材国盛证券2018-10-28
计算机行业周报:板块分化加剧,优选高景气领域作为配置方向
信息技术西南证券2020-05-03
转债市场周报:大盘把握低吸,小盘优选绩优
国信证券2015-03-09
商贸零售行业周报:把握红利配置主线,优选稳健龙头
商贸零售国盛证券2026-09-12
策略周报:短线调整不改反弹格局,把握低吸机会
新纪元期货2017-02-19
广发建材再平衡行情下传统建材的三大优选方向 202607
未知机构2026-07-21
公募基金11月配置展望:困境反转策略占优,优选低波动基金
国泰君安证券2022-10-24