猜你想问
这份报告的核心内容是什么?
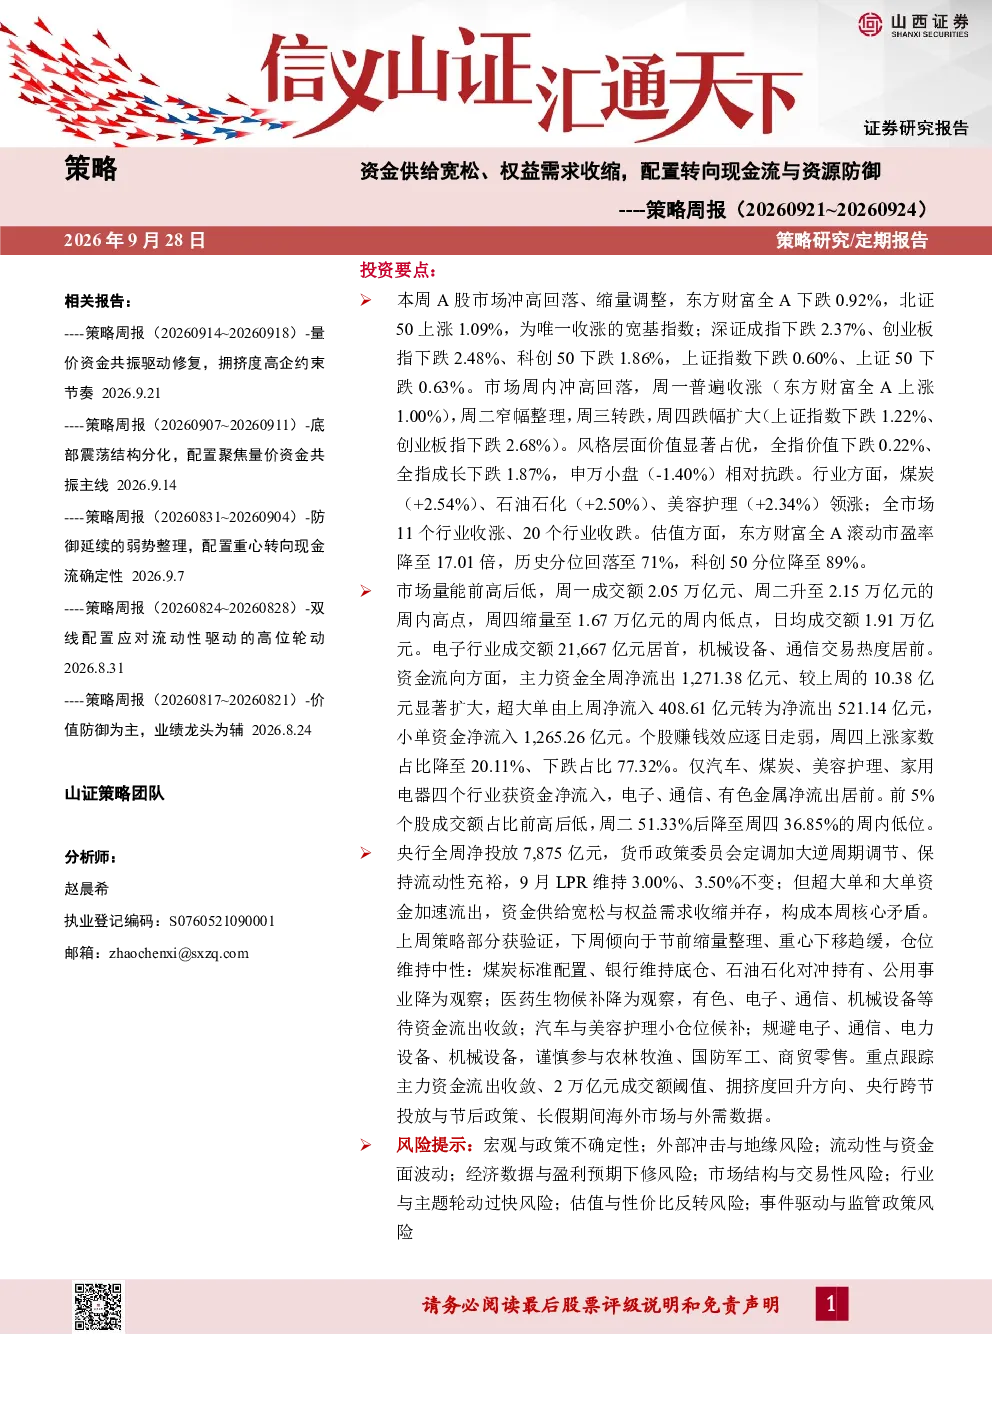
本报告核心内容围绕资金供给宽松与权益需求收缩并存的矛盾展开,分析当前市场调整以缩量方式展开,恐慌特征有限,呈现结构再平衡而非全面防御的行情特征。报告建议仓位维持中性,延续“双线确定性”框架并纳入防御属性维度,重点关注现金流确定性线索和防御属性匹配度,如煤炭、石油石化、美容护理等行业的防御属性。
报告对哪些赛道或行业有发展趋势分析?
报告指出当前市场风格表现为价值风格占优,申万小盘相对抗跌。行业层面,煤炭、石油石化、美容护理领涨,而有色金属领跌。报告建议关注具备现金流确定性和防御属性的赛道,如煤炭、石油石化等传统行业,以及具备防御属性的小盘价值股。同时,报告强调需关注超大单和大单资金流向、成交额阈值、拥挤度回升方向等市场信号。
报告重点分析了哪些方向?
报告重点分析了资金供给宽松与权益需求收缩的核心矛盾,以及市场调整以缩量方式展开的特征。报告建议延续“双线确定性”框架并纳入防御属性维度,重点关注现金流确定性线索和防御属性匹配度。此外,报告还建议关注超大单和大单资金流向、成交额阈值、拥挤度回升方向、央行跨节投放与节后政策、长假期间海外市场与外需数据等关键因素。
报告对当前市场现状有何判断?
报告判断当前A股主要指数普遍下跌,北证50为唯一收涨指数;深证成指、创业板指、科创50跌幅居前。价值风格占优,申万小盘相对抗跌。行业层面,煤炭、石油石化、美容护理领涨;有色金属领跌。市场情绪方面,前高后低,周四缩量至1.67万亿元,超大单和大单净流出显著扩大,仅汽车、煤炭、美容护理、家用电器获资金净流入。拥挤度前高后低,周四降至37%。
报告有哪些风险提示?
报告提示需关注宏观与政策不确定性、外部冲击与地缘风险、流动性与资金面波动、经济数据与盈利预期下修风险、市场结构与交易性风险、行业与主题轮动过快风险、估值与性价比反转风险、事件驱动与监管政策风险等。此外,报告建议关注超大单和大单资金流向、成交额阈值、拥挤度回升方向、央行跨节投放与节后政策、长假期间海外市场与外需数据等关键风险因素。