猜你想问
这份聚丙烯周报的核心内容是什么?
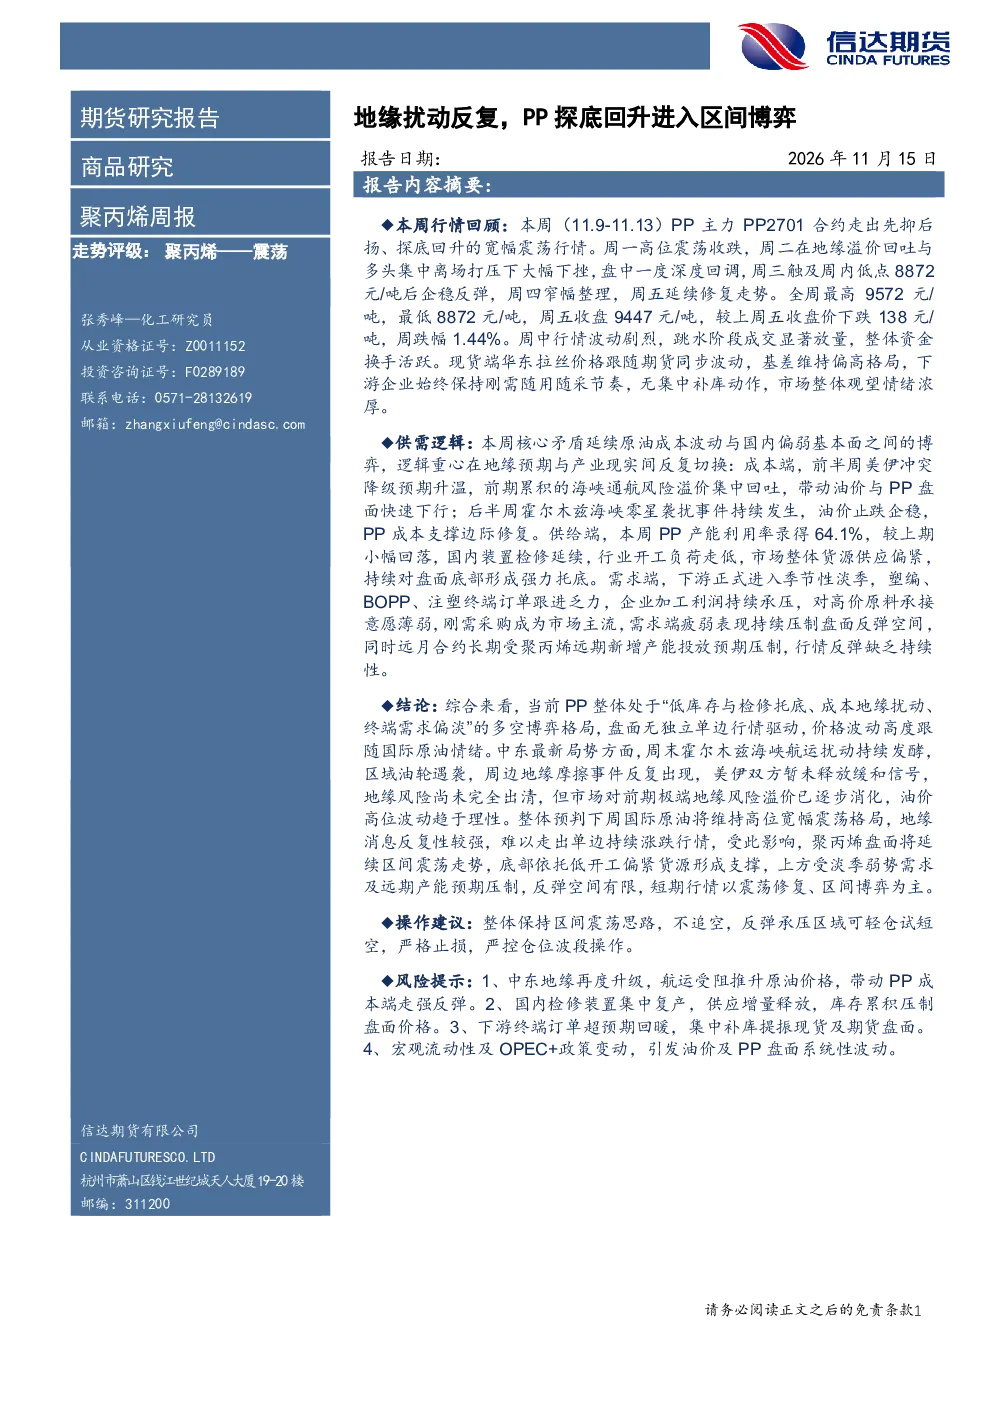
本报告分析了聚丙烯市场的供需逻辑。成本端,原油价格受美伊冲突及霍尔木兹海峡航运风险影响波动,前期风险溢价回吐后边际修复。供给端,PP产能利用率64.1%,检修延续导致供应偏紧,对盘面形成底部支撑。需求端,下游进入季节性淡季,订单乏力,加工利润承压,刚需采购为主,压制反弹空间;远期新增产能预期亦限制上涨持续性。
聚丙烯行业未来发展趋势如何?
聚丙烯行业整体处于多空博弈格局,价格波动跟随国际原油情绪。地缘风险尚未完全出清但已逐步消化,预计原油维持高位宽幅震荡,PP盘面延续区间震荡。底部依托低开工和偏紧货源,上方受淡季需求及远期产能预期压制,反弹空间有限,短期以震荡修复为主。
报告中重点分析了哪些方向?
报告重点分析了聚丙烯市场的供需两端。成本端关注原油价格波动对PP成本的影响,供给端分析了PP产能利用率及检修情况对供应的影响,需求端则探讨了季节性淡季对下游订单和加工利润的影响,以及远期新增产能预期对市场走势的限制。
当前聚丙烯市场现状如何判断?
当前聚丙烯市场处于多空博弈状态,价格波动与国际原油情绪密切相关。地缘风险已逐步消化,但尚未完全出清,预计原油维持高位宽幅震荡。聚丙烯盘面延续区间震荡,底部依托低开工和偏紧货源,上方受淡季需求及远期产能预期压制,反弹空间有限,短期以震荡修复为主。
这份研报有哪些风险提示?
本报告提示了多项潜在风险:中东地缘升级可能推升成本;国内检修装置集中复产可能导致供应增量;下游订单若超预期回暖可能改变市场供需格局;宏观流动性及OPEC+政策变动可能引发油价及PP盘面波动。这些因素均需密切关注,可能对市场走势产生重要影响。
你可能感兴趣
聚丙烯早报:中东地缘反复扰动抬升成本,PP博弈加剧
信达期货2026-10-13
聚丙烯周报:地缘扰动成本反复,PP跟随成本端震荡运行
信达期货2026-08-16
聚丙烯周报:中东地缘扰动原油,PP成本博弈加剧
信达期货2026-10-18
聚丙烯早报:中东地缘反复油价,PP成本强支撑与累库博弈
信达期货2026-10-14
聚丙烯早报:地缘反复扰动油价反弹,成本支撑PP高位震荡
信达期货2026-07-29
聚丙烯早报:地缘反复扰动油价反弹,成本支撑PP高位震荡
信达期货2026-07-30
聚丙烯早报:CPI推升加息预期,地缘反复扰动PP成本
信达期货2026-11-11
聚丙烯早报:地缘谈判反复扰动原油,PP延续震荡走势
信达期货2026-08-07
聚丙烯早报:中东地缘持续扰动,PP成本强支撑与累库延续博弈
信达期货2026-10-16
聚丙烯早报:中东地缘持续扰动,PP成本支撑与弱需求博弈
信达期货2026-10-20