猜你想问
聚丙烯当前走势如何?
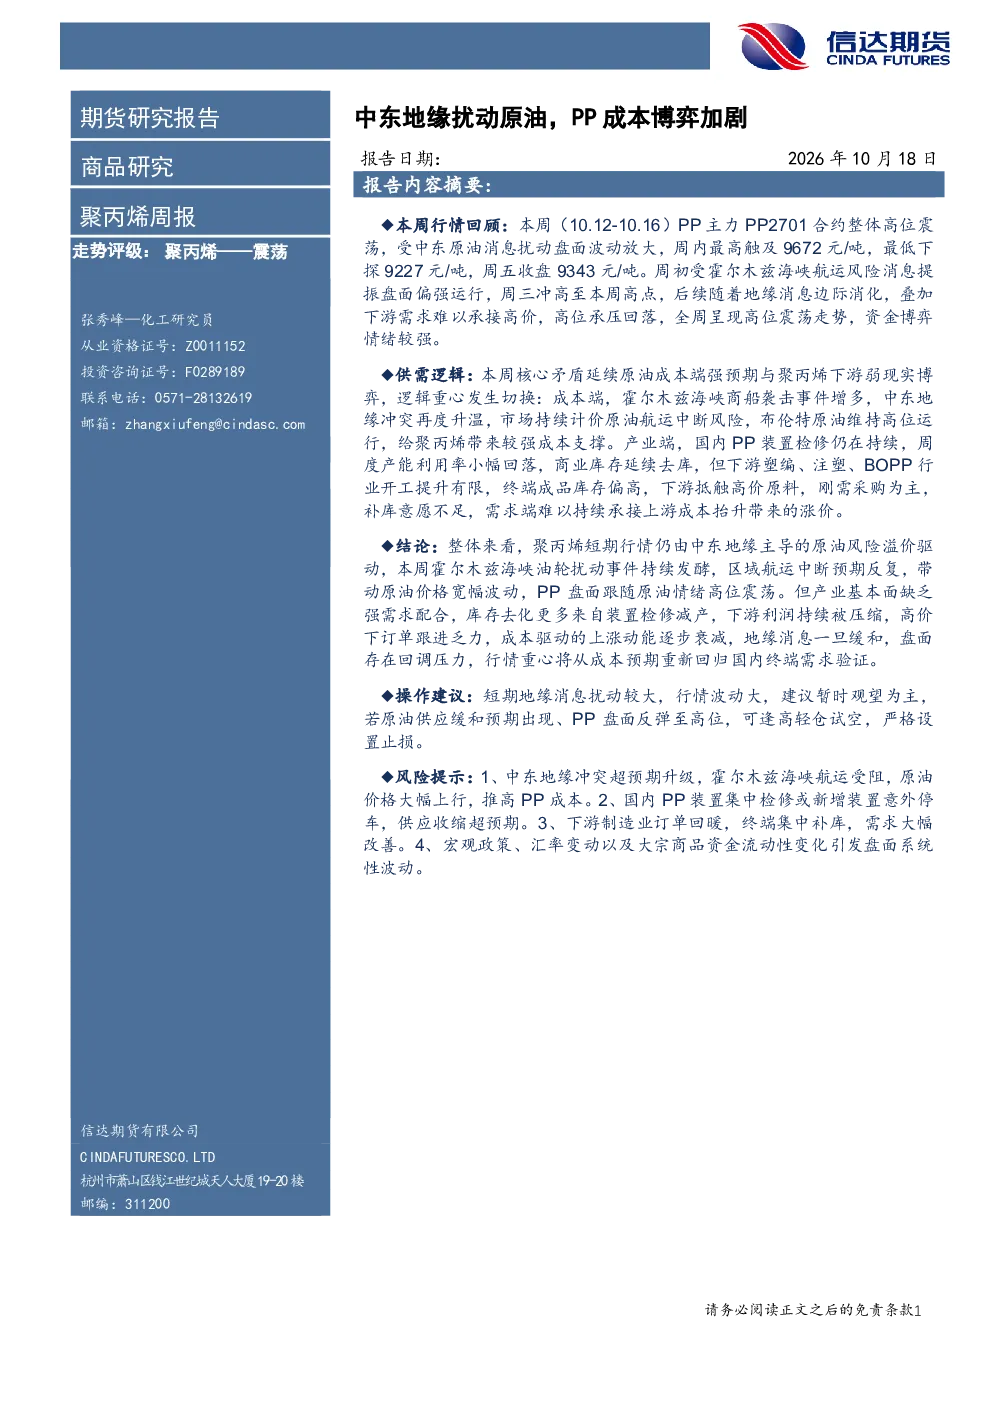
聚丙烯近期呈现震荡走势,主要受中东地缘冲突影响。霍尔木兹海峡商船袭击事件增多,市场持续计价原油航运中断风险,布伦特原油维持高位,为聚丙烯提供较强成本支撑。同时,国内PP装置检修持续,产能利用率小幅回落,商业库存延续去库。但下游塑编、注塑、BOPP行业开工提升有限,终端成品库存偏高,下游抵触高价原料,刚需采购为主,补库意愿不足,需求端难以持续承接上游成本抬升。短期行情仍由中东地缘主导的原油风险溢价驱动,但产业基本面缺乏强需求配合,成本驱动的上涨动能逐步衰减。
聚丙烯行业未来发展趋势?
聚丙烯行业未来发展趋势需关注供需两端变化。成本端,中东地缘冲突的持续影响仍是关键变量,霍尔木兹海峡航运安全将直接影响原油价格波动。产业端,国内PP装置检修周期及新增产能投放情况将影响供应格局。需求端,下游制造业订单情况及终端补库节奏是关键。当前市场显示,下游利润被压缩,高价下订单跟进乏力,需求端承接能力较弱。若地缘消息缓和,盘面存在回调压力,行情重心或将从成本预期回归国内终端需求验证。
本报告重点分析了哪些方面?
本报告重点分析了聚丙烯的供需逻辑及市场现状。成本端,重点考察了中东地缘冲突对原油价格的影响,以及原油航运中断风险对聚丙烯成本的传导。产业端,分析了国内PP装置检修情况、商业库存变化及下游行业开工情况。报告指出,当前聚丙烯行情主要由中东地缘主导的原油风险溢价驱动,但产业基本面缺乏强需求配合,库存去化主要来自装置检修减产,下游补库意愿不足。
当前聚丙烯市场处于什么状态?
当前聚丙烯市场处于高位震荡状态,主要受成本端支撑和需求端制约的双重影响。成本端,中东地缘冲突持续升温,霍尔木兹海峡商船袭击事件增多,布伦特原油维持高位,为聚丙烯提供较强成本支撑。产业端,国内PP装置检修持续,供应端相对宽松;但下游开工提升有限,终端成品库存偏高,下游抵触高价原料,刚需采购为主,补库意愿不足。市场整体呈现成本驱动上涨,但需求端承接能力较弱的状态。
本报告提示哪些风险?
本报告提示以下风险:首先,中东地缘冲突超预期升级,霍尔木兹海峡航运受阻,可能导致原油价格大幅上行,推高聚丙烯成本。其次,国内PP装置集中检修或新增装置意外停车,可能导致供应收缩超预期。第三,下游制造业订单回暖,终端集中补库,可能导致需求大幅改善。此外,宏观政策、汇率变动以及大宗商品资金流动性变化也可能引发盘面系统性波动。这些因素均需密切关注,可能对聚丙烯市场产生重大影响。