猜你想问
聚丙烯价格近期波动主要受哪些因素影响?
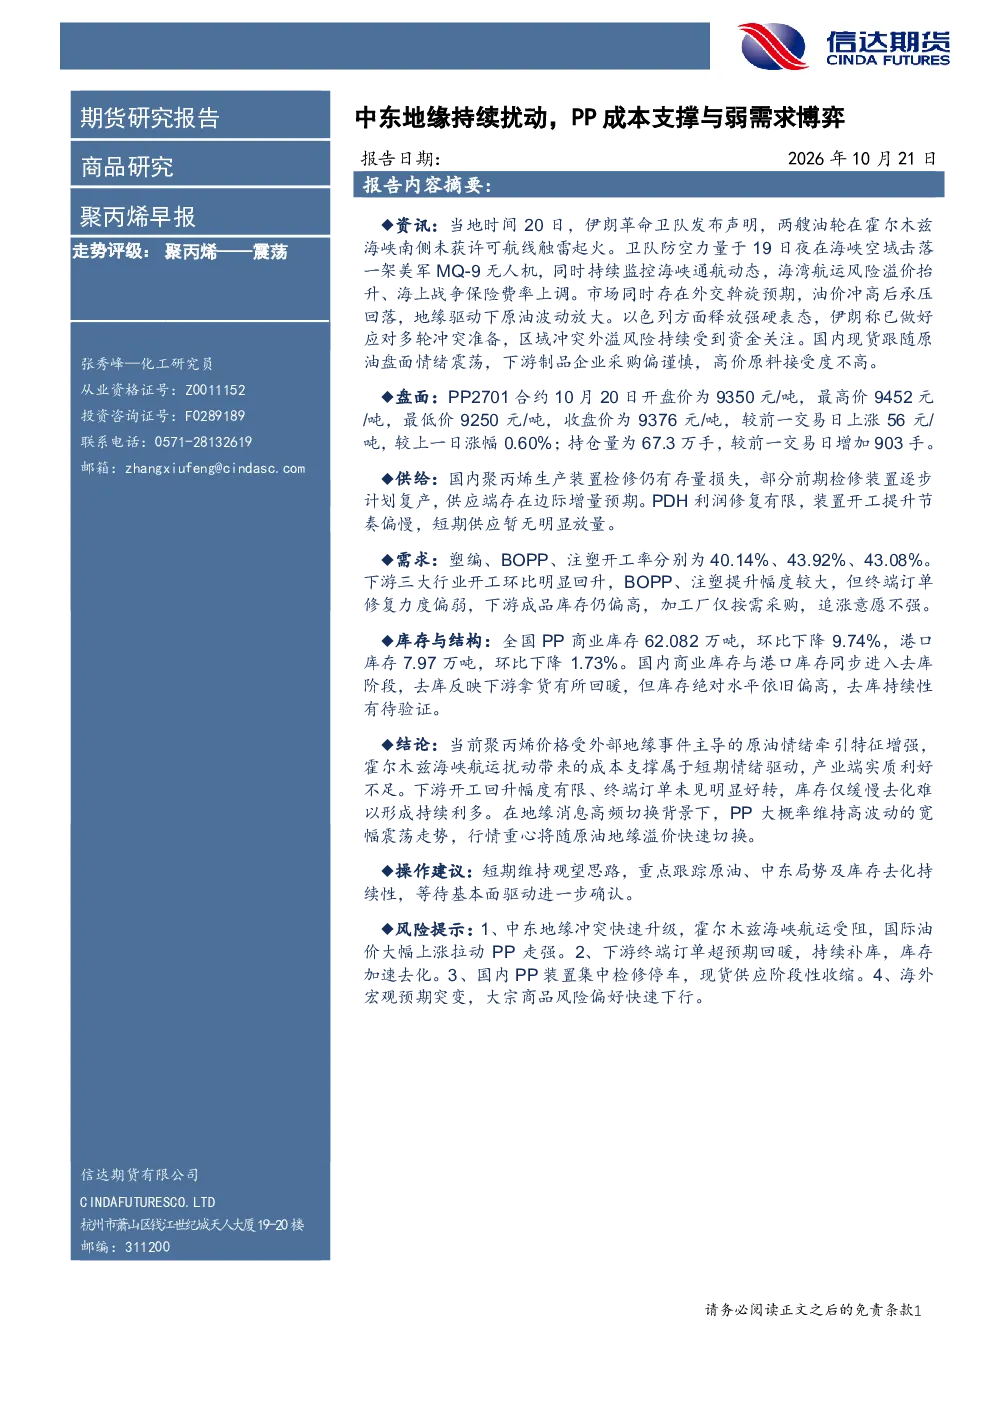
聚丙烯价格近期波动主要受中东地缘政治持续扰动和原油情绪影响。霍尔木兹海峡航运的扰动为短期成本提供了支撑,但产业端的实质利好不足。国内聚丙烯装置检修仍有存量损失,部分检修装置逐步复产,供应端存在边际增量预期,但PDH利润修复有限,开工提升节奏偏慢。下游开工率有所回升,但终端订单修复力度偏弱,成品库存偏高,加工厂追涨意愿不强。库存同步进入去库阶段,但绝对水平仍高,去库持续性有待验证。在地缘消息高频切换背景下,聚丙烯价格大概率维持高波动宽幅震荡,行情重心随原油地缘溢价快速切换。
聚丙烯行业未来发展趋势如何?
聚丙烯行业未来发展趋势需关注多个方面。供应端,国内聚丙烯装置检修仍有存量损失,部分检修装置逐步复产,供应端存在边际增量预期,但PDH利润修复有限,开工提升节奏偏慢,短期供应无明显放量。需求端,塑编、BOPP、注塑开工率环比明显回升,但终端订单修复力度偏弱,成品库存偏高,加工厂追涨意愿不强。库存方面,全国PP商业库存和港口库存均有所下降,但绝对水平仍高,去库持续性待验证。总体来看,聚丙烯行业未来需关注原油价格走势、中东局势变化以及下游需求恢复情况,这些因素将共同影响行业供需格局和价格走势。
本报告重点分析了聚丙烯市场的哪些方面?
本报告重点分析了聚丙烯市场的供需关系、库存变化以及价格驱动因素。在供应端,报告关注了国内聚丙烯装置的检修情况和复产进度,以及PDH装置的利润水平和开工节奏,指出短期供应无明显放量。在需求端,报告分析了塑编、BOPP、注塑等下游开工率的变化,以及终端订单和成品库存情况,指出下游开工回升幅度有限,终端订单修复力度偏弱。在库存方面,报告分析了全国PP商业库存和港口库存的变动,指出库存同步进入去库阶段,但绝对水平仍高,去库持续性待验证。此外,报告还分析了地缘事件对原油价格的影响,以及原油情绪对聚丙烯价格的牵引作用。
当前聚丙烯市场处于什么状态?
当前聚丙烯市场处于高波动宽幅震荡状态。价格方面,受中东地缘政治持续扰动和原油情绪影响,聚丙烯价格波动较大,行情重心随原油地缘溢价快速切换。供应端,国内聚丙烯装置检修仍有存量损失,部分检修装置逐步复产,供应端存在边际增量预期,但PDH利润修复有限,开工提升节奏偏慢,短期供应无明显放量。需求端,塑编、BOPP、注塑开工率环比明显回升,但终端订单修复力度偏弱,成品库存偏高,加工厂追涨意愿不强。库存方面,全国PP商业库存和港口库存均有所下降,但绝对水平仍高,去库持续性待验证。总体来看,聚丙烯市场供需关系尚未明显改善,价格驱动因素复杂多变,市场处于高波动宽幅震荡状态。
本报告提示了哪些主要风险?
本报告提示了以下主要风险:1、中东地缘冲突升级,霍尔木兹海峡航运受阻,国际油价上涨拉动PP走强;2、下游终端订单超预期回暖,库存加速去化;3、国内PP装置集中检修停车,现货供应阶段性收缩;4、海外宏观预期突变,大宗商品风险偏好快速下行。这些风险因素可能对聚丙烯市场产生重大影响。中东地缘冲突升级可能导致国际油价上涨,进而拉动聚丙烯价格走强。下游终端订单超预期回暖和库存加速去化可能改善市场供需关系,但需关注其可持续性。国内PP装置集中检修停车可能导致现货供应阶段性收缩,但需关注检修装置的复产进度。海外宏观预期突变可能影响大宗商品风险偏好,进而影响聚丙烯市场情绪和价格走势。