猜你想问
聚丙烯市场近期走势如何?
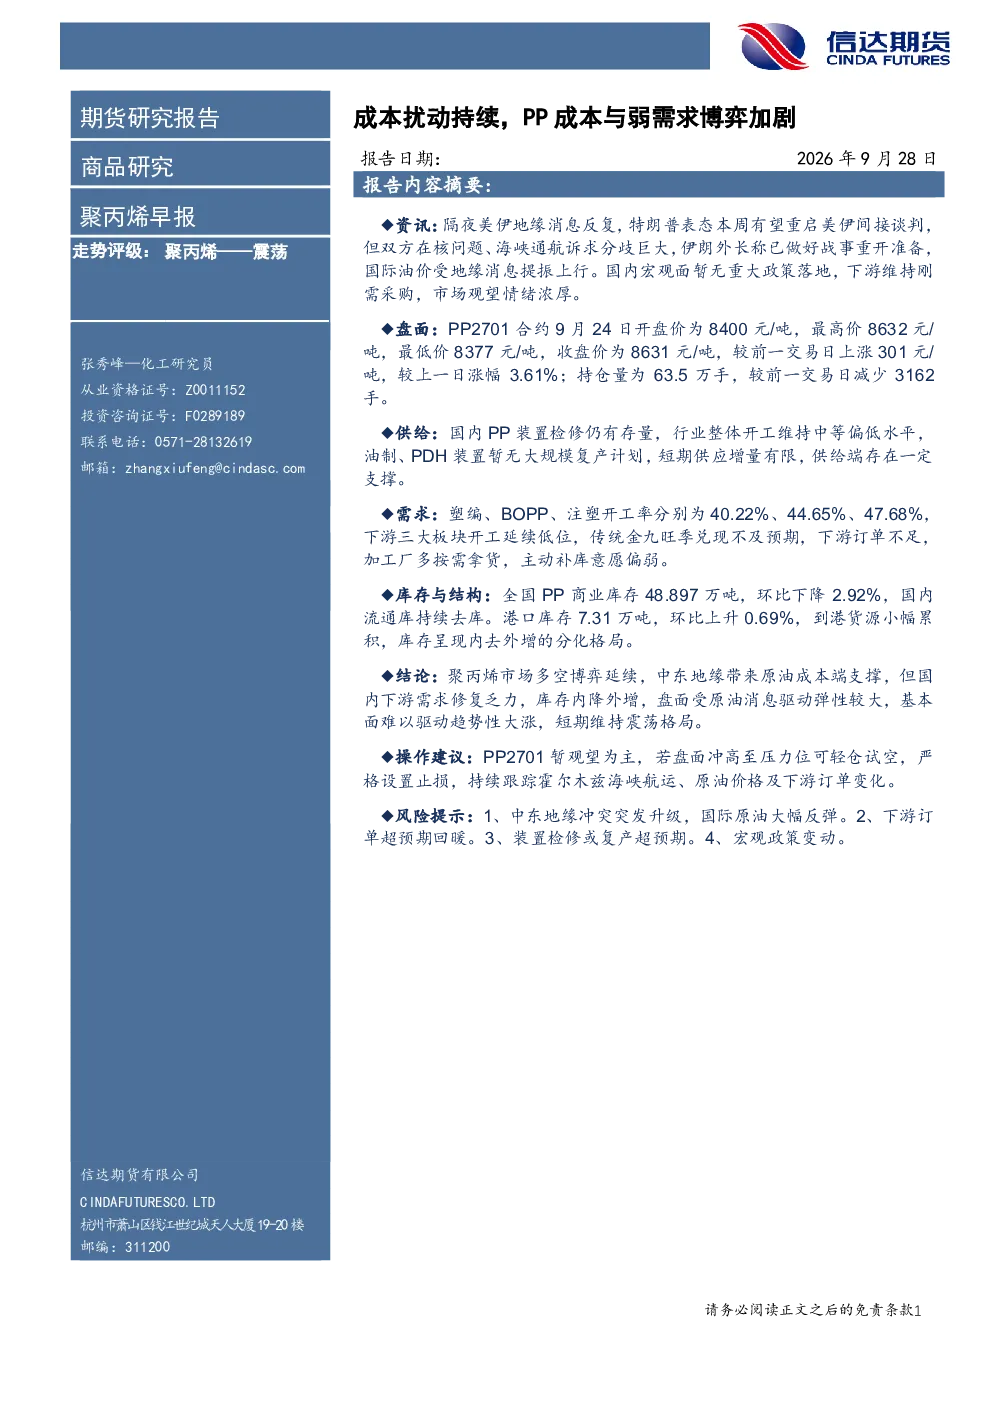
聚丙烯市场短期维持震荡格局。中东地缘冲突带来原油成本端支撑,但国内下游需求修复乏力,传统金九旺季兑现不及预期,订单不足,加工厂按需拿货,主动补库意愿偏弱。全国PP商业库存环比下降,但港口库存上升,呈现内降外增的分化格局。盘面受原油消息驱动弹性较大,基本面难以驱动趋势性大涨。
聚丙烯行业未来发展趋势是什么?
聚丙烯行业短期供应增量有限,供给端存在一定支撑。但下游开工率延续低位,需求端修复缓慢,订单不足影响加工厂补库意愿。中东地缘冲突可能持续影响原油成本,但国内需求恢复仍需时间。行业整体面临成本与需求的博弈,未来走势需关注下游订单变化及装置检修动态。
本报告重点分析了哪些方面?
本报告重点分析了聚丙烯市场的供需关系、库存结构及价格驱动因素。供给端关注装置检修情况及复产计划;需求端跟踪塑编、BOPP、注塑等下游开工率及订单情况;库存方面分析全国及港口库存变化,揭示内降外增的分化格局。同时结合盘面表现及原油价格影响进行综合研判。
当前聚丙烯市场处于什么状态?
当前聚丙烯市场处于成本与需求的博弈状态,短期维持震荡格局。原油成本端受中东地缘冲突支撑,但下游需求修复缓慢,开工率及订单均处于低位,加工厂补库意愿偏弱。库存方面,国内流通库持续去库,港口库存上升,显示供需错配。市场受消息面驱动弹性较大,基本面缺乏趋势性驱动因素。
本报告提示了哪些风险因素?
本报告提示的风险因素包括:中东地缘冲突升级导致国际原油大幅反弹;下游订单超预期回暖可能改变当前供需格局;装置检修或复产计划若出现超预期变化将影响短期供应;宏观政策变动可能对下游需求及成本产生不确定性影响。这些因素均可能对聚丙烯市场产生显著影响,需持续跟踪相关变化。
你可能感兴趣
聚丙烯早报:地缘扰动加剧,成本与弱现实博弈延续
信达期货2026-09-16
地缘扰动油价反弹,PP成本与弱需求博弈加剧
信达期货2026-09-24
聚丙烯周度报告:弱需求与强成本博弈,PP延续震荡
兴证期货2022-04-19
聚丙烯早报:成本端扰动持续,PP等待旺季需求验证
信达期货2026-09-04
聚丙烯早报:成本端扰动持续,PP等待旺季需求验证
信达期货2026-09-03
聚丙烯早报:地缘扰动原油波动加剧,PP等待旺季需求验证
信达期货2026-09-01
聚丙烯早报:地缘风险溢价回落,PP成本与淡季基本面博弈
信达期货2026-08-26
聚丙烯周度报告:低估值与弱需求博弈 PP低位震荡
兴证期货2022-07-04
聚丙烯周度报告:弱需求与低估值博弈 PP维持震荡
兴证期货2022-04-06
南华期货聚丙烯产业周报:宏观扰动加剧,成本端变化将主导PP波动
南华期货2025-10-13