猜你想问
聚丙烯当前走势如何?
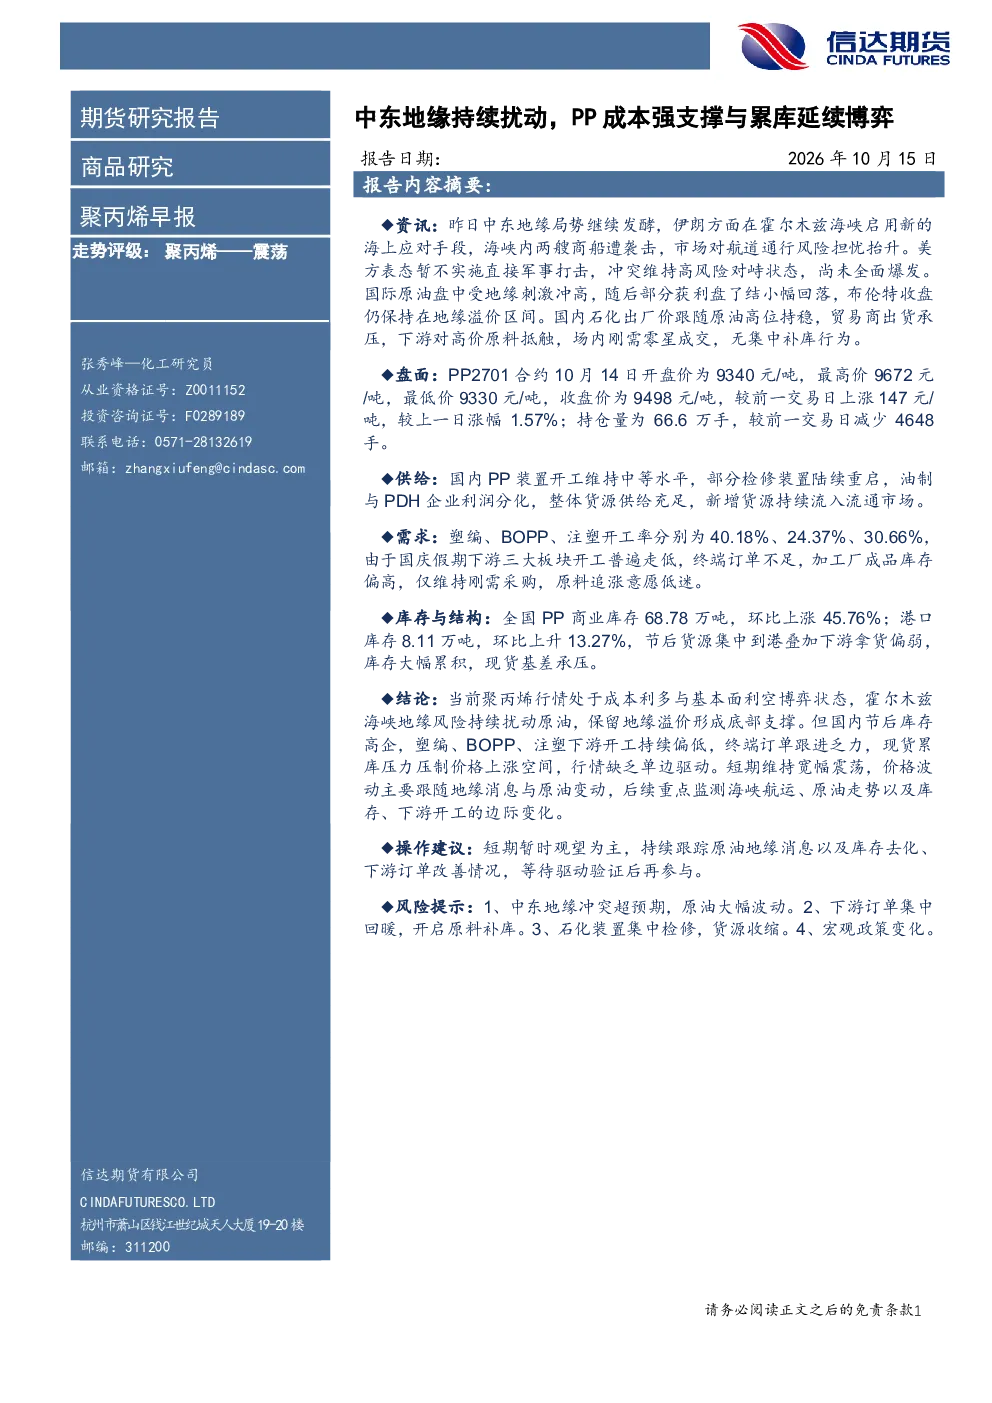
聚丙烯行情处于成本利多与基本面利空博弈状态。中东地缘风险持续扰动原油,保留地缘溢价形成底部支撑。但国内节后库存高企,下游开工持续偏低,终端订单跟进乏力,现货累库压力压制价格上涨空间,行情缺乏单边驱动。短期维持宽幅震荡,价格波动主要跟随地缘消息与原油变动。
PP行业发展趋势如何?
国内PP装置开工中等,部分检修装置重启,油制与PDH企业利润分化,整体货源供给充足,新增货源持续流入流通市场。塑编、BOPP、注塑开工率分别为40.18%、24.37%、30.66%,国庆假期下游开工普遍走低,终端订单不足,加工厂成品库存偏高,仅维持刚需采购,原料追涨意愿低迷。未来需关注海峡航运、原油走势以及库存、下游开工的边际变化。
报告重点分析了哪些方面?
报告重点分析了聚丙烯成本支撑与累库博弈的核心矛盾。霍尔木兹海峡地缘风险对原油的扰动形成底部支撑,但国内节后库存大幅累积,现货基差承压。下游开工率偏低,终端订单不足,加工厂成品库存偏高,仅维持刚需采购。报告建议短期维持宽幅震荡预期,关注地缘消息、原油变动及库存、下游开工的边际变化。
当前PP市场现状如何判断?
当前聚丙烯市场处于成本与基本面的博弈阶段。霍尔木兹海峡地缘风险提供底部支撑,但国内节后库存高企,港口库存环比上升,货源集中到港叠加下游拿货偏弱,库存大幅累积。下游开工率普遍走低,终端订单不足,加工厂成品库存偏高,仅维持刚需采购。市场缺乏单边驱动,短期价格波动主要跟随地缘消息与原油变动。
研报提示哪些风险?
研报提示的主要风险包括:中东地缘冲突超预期引发原油大幅波动;下游订单集中回暖导致原料补库;石化装置集中检修可能收缩货源;宏观政策变化可能影响市场预期。这些因素均可能对聚丙烯价格产生显著影响,需持续关注相关动态。
你可能感兴趣
聚丙烯早报:中东地缘反复油价,PP成本强支撑与累库博弈
信达期货2026-10-14
聚丙烯早报:中东地缘反复扰动抬升成本,PP博弈加剧
信达期货2026-10-13
聚丙烯早报:地缘扰动加剧,成本与弱现实博弈延续
信达期货2026-09-16
聚丙烯早报:中东扰动抬升成本,PP博弈加剧
信达期货2026-10-12
聚丙烯早报:成本扰动持续,PP成本与弱需求博弈加剧
信达期货2026-09-29
聚丙烯早报:成本扰动持续,PP成本与弱需求博弈加剧
信达期货2026-09-28
聚丙烯早报:地缘反复扰动油价反弹,成本支撑PP高位震荡
信达期货2026-07-30
聚丙烯早报:地缘反复扰动油价反弹,成本支撑PP高位震荡
信达期货2026-07-29
聚丙烯周报:地缘成本持续扰动 PP跟随成本偏强震荡
信达期货2026-08-23
聚丙烯早报:地缘风险溢价回落,PP成本与淡季基本面博弈
信达期货2026-08-26