猜你想问
聚丙烯近期走势如何?
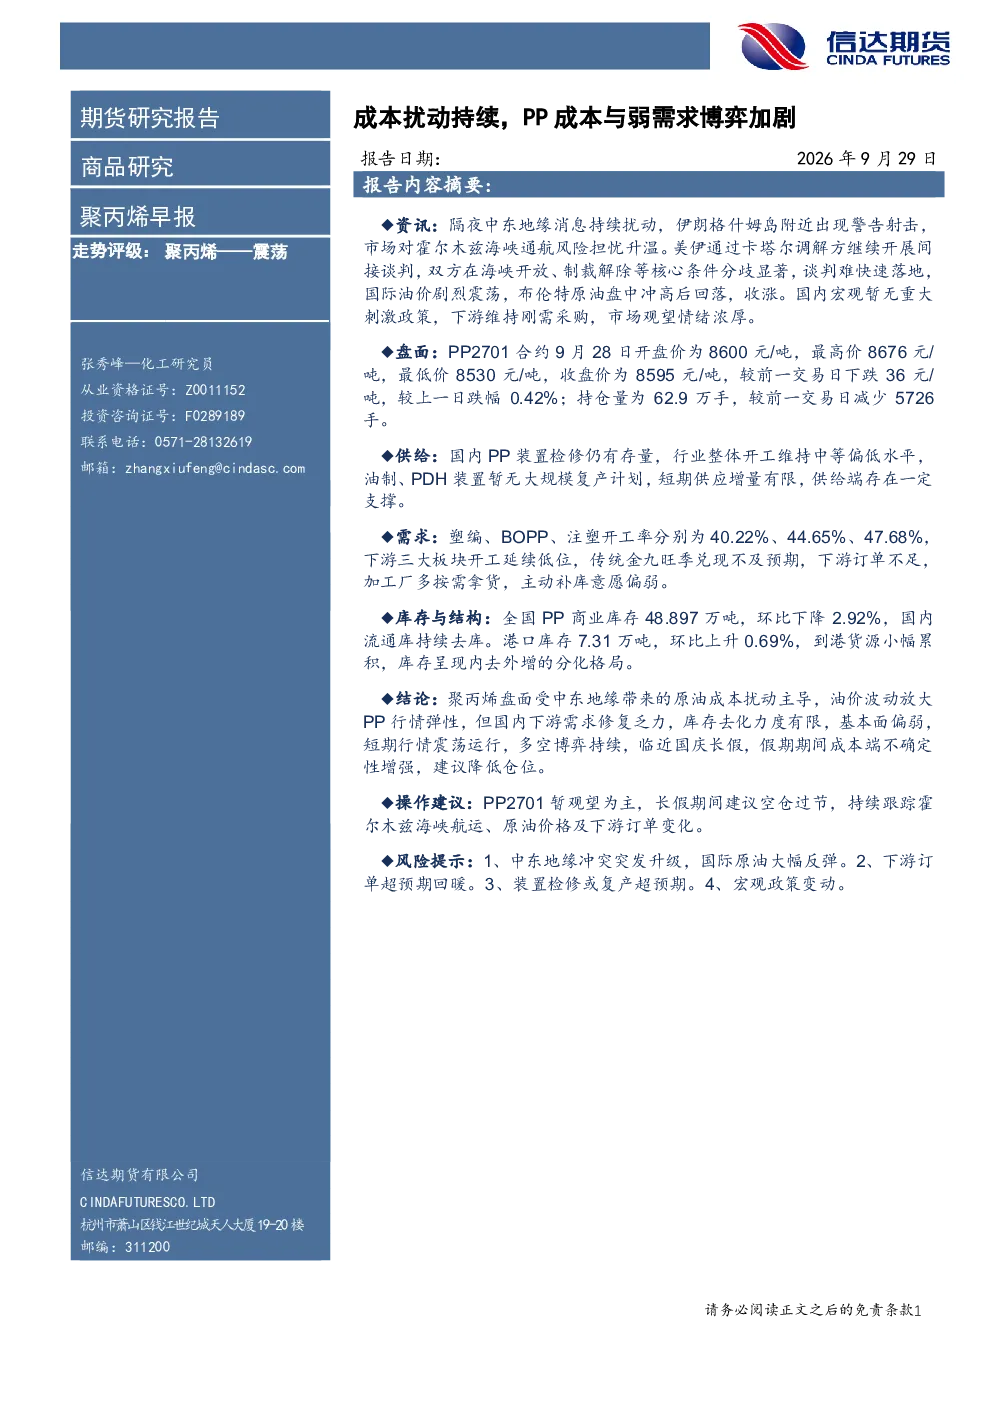
聚丙烯近期呈现震荡走势。9月28日,PP2701合约开盘8600元/吨,收盘8595元/吨,下跌36元/吨(0.42%),持仓量62.9万手,减少5726手。这反映了市场在成本端和需求端的博弈。中东地缘冲突带来的原油成本扰动是主导因素,油价波动放大了聚丙烯行情的弹性。但国内下游需求修复乏力,塑编、BOPP、注塑开工率分别为40.22%、44.65%、47.68%,延续低位,传统金九旺季兑现不及预期,订单不足,加工厂按需拿货,补库意愿偏弱。库存方面,全国PP商业库存48.897万吨,环比下降2.92%,但港口库存7.31万吨,环比上升0.69%,呈现内去外增的分化格局。基本面偏弱,短期行情震荡运行,多空博弈持续。
聚丙烯行业未来发展趋势是什么?
聚丙烯行业未来发展趋势需关注供需关系变化。供给端,国内PP装置检修仍有存量,开工率中等偏低,油制、PDH装置暂无大规模复产计划,短期供应增量有限。需求端,下游开工率延续低位,传统金九旺季兑现不及预期,订单不足,加工厂按需拿货,补库意愿偏弱。长期来看,聚丙烯行业的发展将受原油价格、下游行业景气度及宏观政策等多重因素影响。中东地缘冲突的稳定性、霍尔木兹海峡航运情况、下游订单变化等都是需要持续跟踪的变量。目前基本面偏弱,短期行情震荡,多空博弈持续,行业整体处于调整期。
本报告重点分析了哪些方面?
本报告重点分析了聚丙烯市场的供需关系、库存结构及成本驱动因素。在供给方面,报告指出国内PP装置检修仍有存量,开工率中等偏低,油制、PDH装置暂无大规模复产计划,短期供应增量有限。在需求方面,报告显示下游开工率延续低位,传统金九旺季兑现不及预期,订单不足,加工厂按需拿货,补库意愿偏弱。在库存方面,报告指出全国PP商业库存环比下降,但港口库存环比上升,呈现内去外增的分化格局。此外,报告还分析了中东地缘冲突带来的原油成本扰动对聚丙烯行情的影响。综合来看,报告强调了成本端和需求端的博弈是当前市场的主要特征。
当前聚丙烯市场现状如何判断?
当前聚丙烯市场现状表现为成本端和需求端的博弈加剧,基本面偏弱,短期行情震荡。中东地缘冲突带来的原油成本扰动是主导因素,油价波动放大了聚丙烯行情的弹性。然而,国内下游需求修复乏力,塑编、BOPP、注塑开工率延续低位,传统金九旺季兑现不及预期,订单不足,加工厂按需拿货,补库意愿偏弱。库存方面,虽然全国PP商业库存环比下降,但港口库存环比上升,呈现内去外增的分化格局。这表明市场供应压力主要集中在港口,内地库存去化相对顺利。综合来看,聚丙烯市场短期缺乏明确方向,多空博弈持续,基本面偏弱。
本报告提示了哪些风险?
本报告提示了以下风险:1、中东地缘冲突突发升级,可能导致国际原油大幅反弹,进而带动聚丙烯成本端上涨;2、下游订单超预期回暖,可能改变当前需求疲软的局面,对聚丙烯价格形成支撑;3、装置检修或复产超预期,可能影响市场供应节奏,对价格产生影响;4、宏观政策变动,可能对下游行业景气度及市场预期产生影响。这些风险因素均可能对聚丙烯市场带来不确定性,需持续跟踪霍尔木兹海峡航运情况、原油价格及下游订单变化等变量。目前基本面偏弱,短期行情震荡,多空博弈持续,建议降低仓位,谨慎应对市场变化。