猜你想问
这份研报的核心观点是什么?
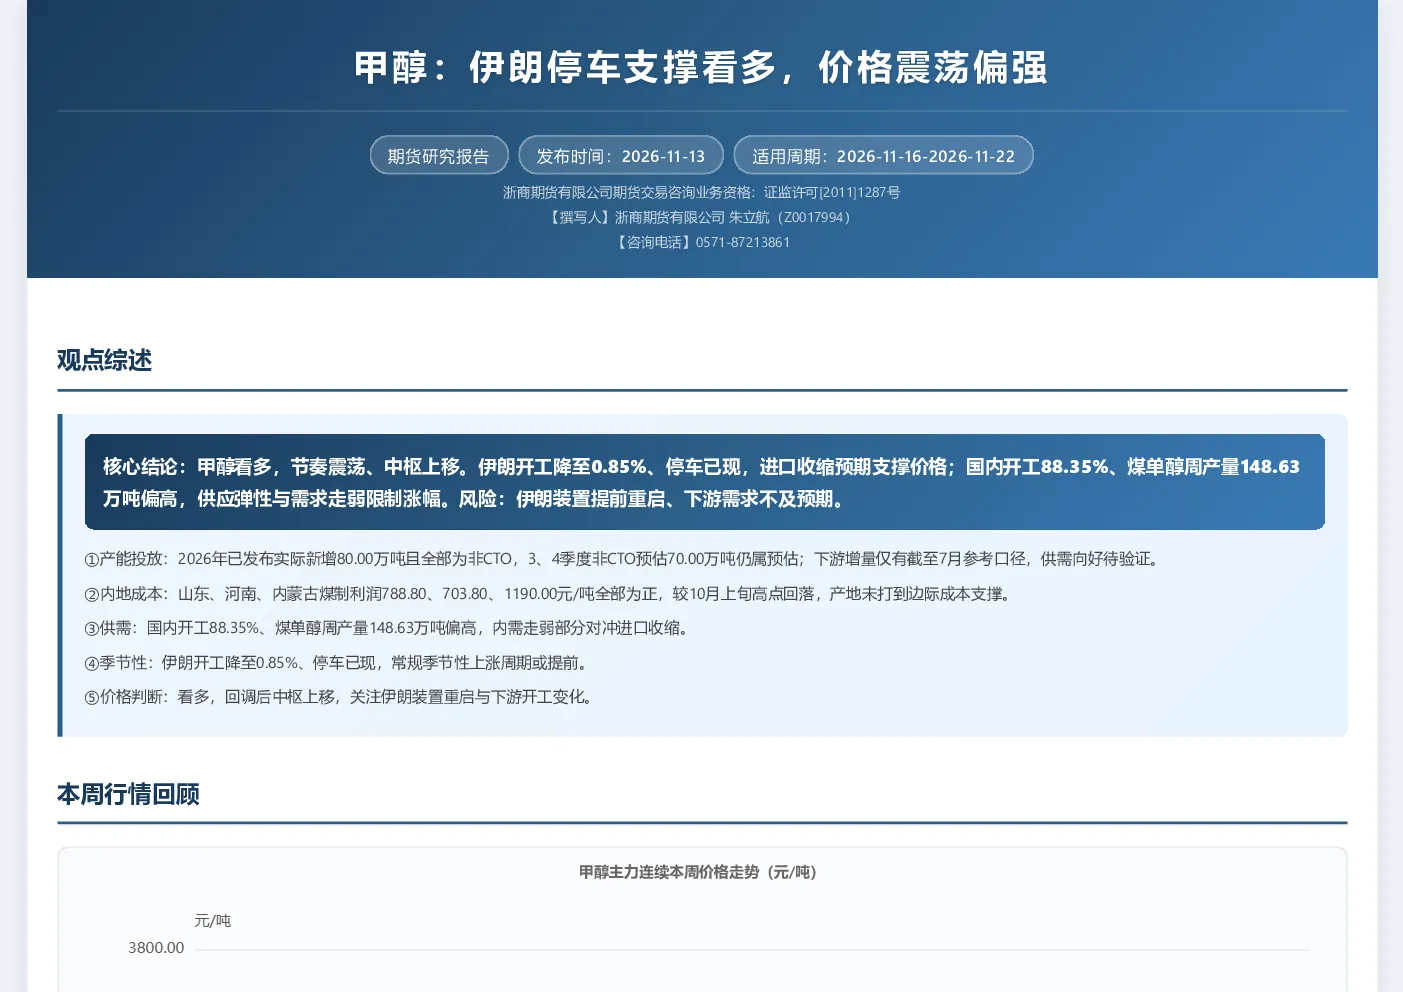
研报认为甲醇看多,价格节奏震荡但中枢上移。主要支撑来自伊朗开工率降至0.85%及停车已现,进口收缩预期支撑价格。限制因素包括国内开工率88.35%、煤单醇周产量148.63万吨偏高,供应弹性与需求走弱限制涨幅。伊朗装置提前重启和下游需求不及预期是主要风险。
甲醇行业未来发展趋势如何?
甲醇行业未来看多,但节奏震荡。支撑因素包括伊朗装置停车及进口收缩预期,限制因素为国内供应充足及需求走弱。2026年已发布实际新增产能80万吨(非CTO),3、4季度预估新增非CTO产能70万吨。国内总产能截至2026年7月为11399万吨,较上年末净减少79万吨。煤制甲醇利润区域分化,山东788.80元/吨、河南703.80元/吨、内蒙古1190.00元/吨,均正值但回落。鄂尔多斯煤价870.00元/吨未触及边际成本支撑。内地供应开工率88.35%,煤单醇周产量148.63万吨处高位,无利润负反馈减产。季节性方面,10月至11月中旬通常为下跌窗口,但伊朗甲醇开工率降至0.85%、停车已现,进口收缩预期使季节性表现反转。关注伊朗装置重启计划与进展。
研报重点分析了哪些方向?
研报重点分析了甲醇供需平衡、成本支撑及季节性变化。供需方面,国内开工率88.35%,煤单醇周产量148.63万吨偏高,内需走弱部分对冲进口收缩。成本方面,煤制甲醇利润区域分化,山东788.80元/吨、河南703.80元/吨、内蒙古1190.00元/吨,鄂尔多斯煤价870.00元/吨未触及边际成本支撑。季节性方面,伊朗甲醇开工率降至0.85%、停车已现,进口收缩预期使10月至11月中旬通常为下跌窗口的季节性表现反转。关注伊朗装置重启与下游开工变化。
当前甲醇市场现状如何判断?
当前甲醇市场看多,价格回调后中枢上移。支撑因素来自伊朗开工率降至0.85%、停车已现,进口收缩预期支撑价格。限制因素包括国内开工率88.35%、煤单醇周产量148.63万吨偏高,供应弹性与需求走弱限制涨幅。煤制甲醇利润区域分化,山东788.80元/吨、河南703.80元/吨、内蒙古1190.00元/吨,鄂尔多斯煤价870.00元/吨未触及边际成本支撑。内地供应开工率88.35%,无利润负反馈减产。季节性方面,伊朗甲醇开工率降至0.85%、停车已现,进口收缩预期使10月至11月中旬通常为下跌窗口的季节性表现反转。关注伊朗装置重启与下游开工变化。本周主力连续收盘价区间3064.00—3194.00元/吨,下跌91.00元/吨(跌幅2.79%),持仓量由85.98万手升至92.35万手,9月以来重心上移,累计上涨11.10%。
研报提示哪些风险?
研报提示的主要风险包括伊朗装置提前重启和下游需求不及预期。伊朗装置重启可能导致供应增加,打破进口收缩预期,对价格形成压力。下游需求若不及预期,将限制甲醇价格上涨空间。此外,需关注国内供应端变化及成本支撑情况,如鄂尔多斯煤价是否触及边际成本支撑,以及煤制甲醇利润是否出现负反馈减产。季节性因素也可能影响短期价格波动,需持续关注伊朗装置重启计划与下游开工变化。