猜你想问
这份研报的核心内容是什么?
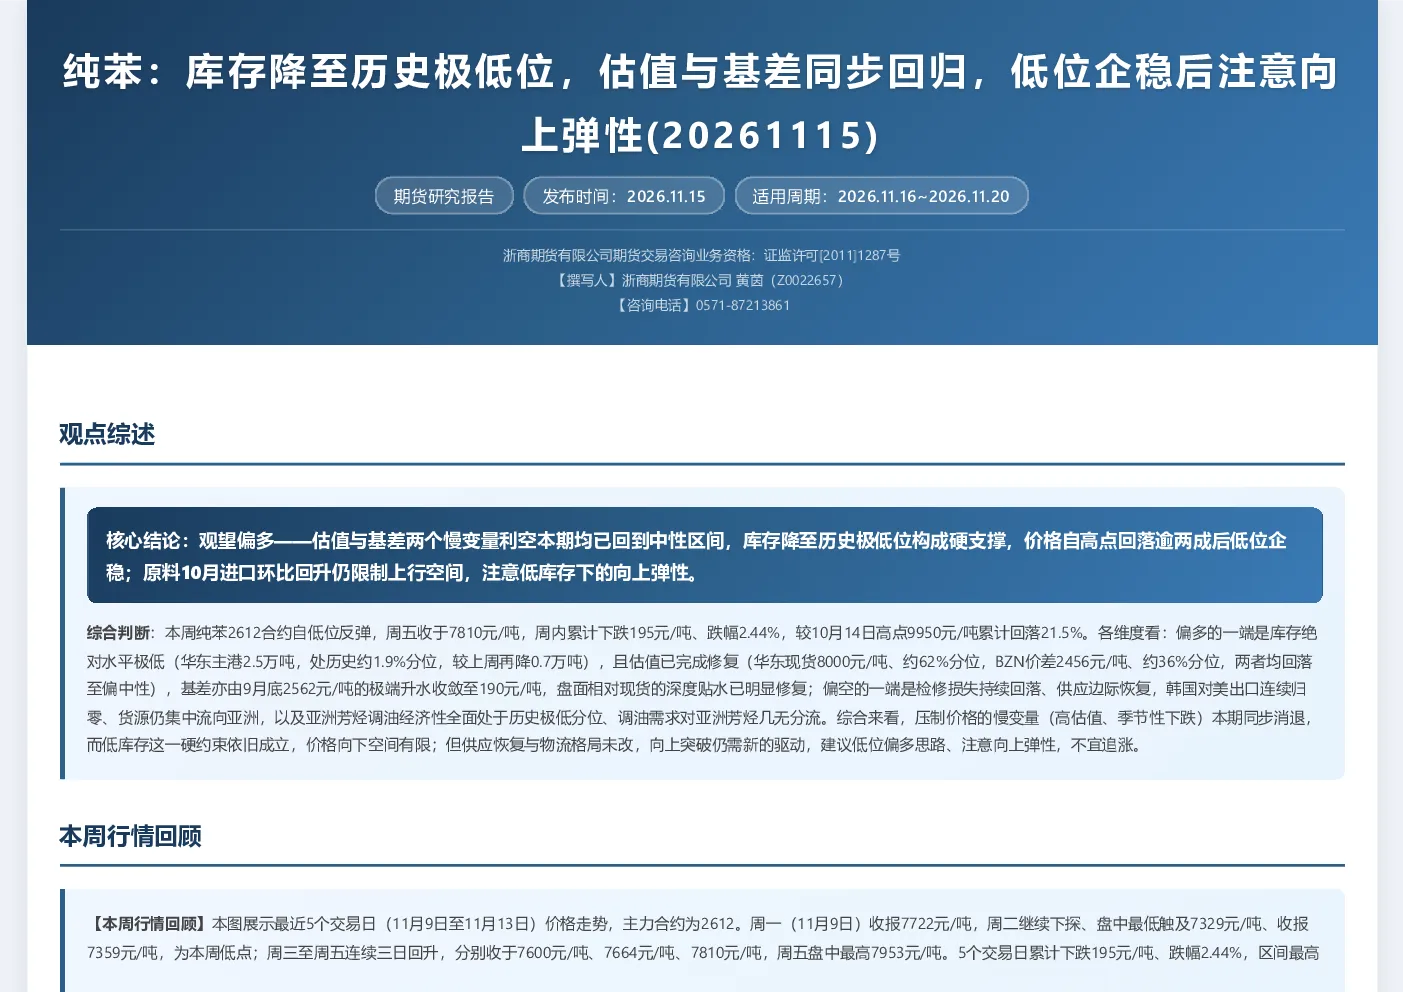
本报告分析纯苯市场,指出库存降至历史极低位构成硬支撑,价格自高点回落逾两成后低位企稳。估值与基差利空因素已回归中性,但原料10月进口环比回升仍限制上行空间,需注意低库存下的向上弹性。报告还回顾了价格走势、基差与现货变化、产能投放进程、调油经济性、芳烃相关物流、韩国物流、纯苯库存、估值水平、季节性、检修动态、技术面分析等关键基本面数据。
纯苯赛道未来发展趋势如何?
纯苯赛道未来发展趋势显示,2026年预计投产237万吨,下游折算消耗176万吨,年度供需差约+61万吨,投产方向整体偏供给扩张。季度供需差方面,Q3为年内投产高峰(77.0万吨),Q4供需差收窄至+17.7万吨,单季冲击相对温和。调油经济性全面转负,芳烃资源更多留向化工渠道。这些数据表明,产能因素对价格更多体现为中期压制,短期内低库存格局仍是主要支撑。
报告重点分析了哪些方向?
报告重点分析了纯苯市场的多个方向:价格走势与基差变化,显示价格自高点回落逾两成后低位企稳,基差回归中性;产能投放进程,指出2026年供需差扩大,Q3投产高峰后Q4供需差收窄;调油经济性,甲苯、MX、乙苯调油经济性全面转负;芳烃相关物流,纯苯美湾FOB-韩国FOB价差转负,PX美湾-韩国价差持续深度开启;库存情况,华东主港库存处历史极低位;季节性,当前季节性指引转为中性;检修动态,炼厂Reformer检修量大幅收缩;技术面分析,显示价格站上MA5但仍在MA10及以上均线下方,短期均线开始走平。
当前纯苯市场现状如何判断?
当前纯苯市场现状判断为,库存降至历史极低位构成硬支撑,价格自高点回落逾两成后低位企稳。估值与基差利空因素已回归中性,但原料10月进口环比回升仍限制上行空间。调油经济性全面转负,芳烃资源更多留向化工渠道。韩国物流净影响偏中性,PX美湾-韩国价差持续深度开启,芳烃链内部物流重心偏向PX。炼厂Reformer检修量大幅收缩,供应边际恢复,是后续基本面的主要压力来源。技术面显示价格站上MA5但仍在MA10及以上均线下方,短期均线开始走平,整体仍偏弱,但短线存在止跌企稳迹象。
研报提示了哪些风险?
研报提示的风险包括:供应恢复与调油需求抑制使向上突破缺乏驱动,建议低位偏多思路、注意向上弹性,避免追高;需密切跟踪10月韩国出口数据与库存去化持续性;季节性当前转为中性,需关注后续季节性上涨窗口;产能投放方向整体偏供给扩张,对价格可能形成中期压制;调油经济性持续转负可能影响芳烃资源流向,需关注化工渠道需求变化;技术面整体仍偏弱,需警惕价格进一步回调风险。