猜你想问
铅价近期走势如何?
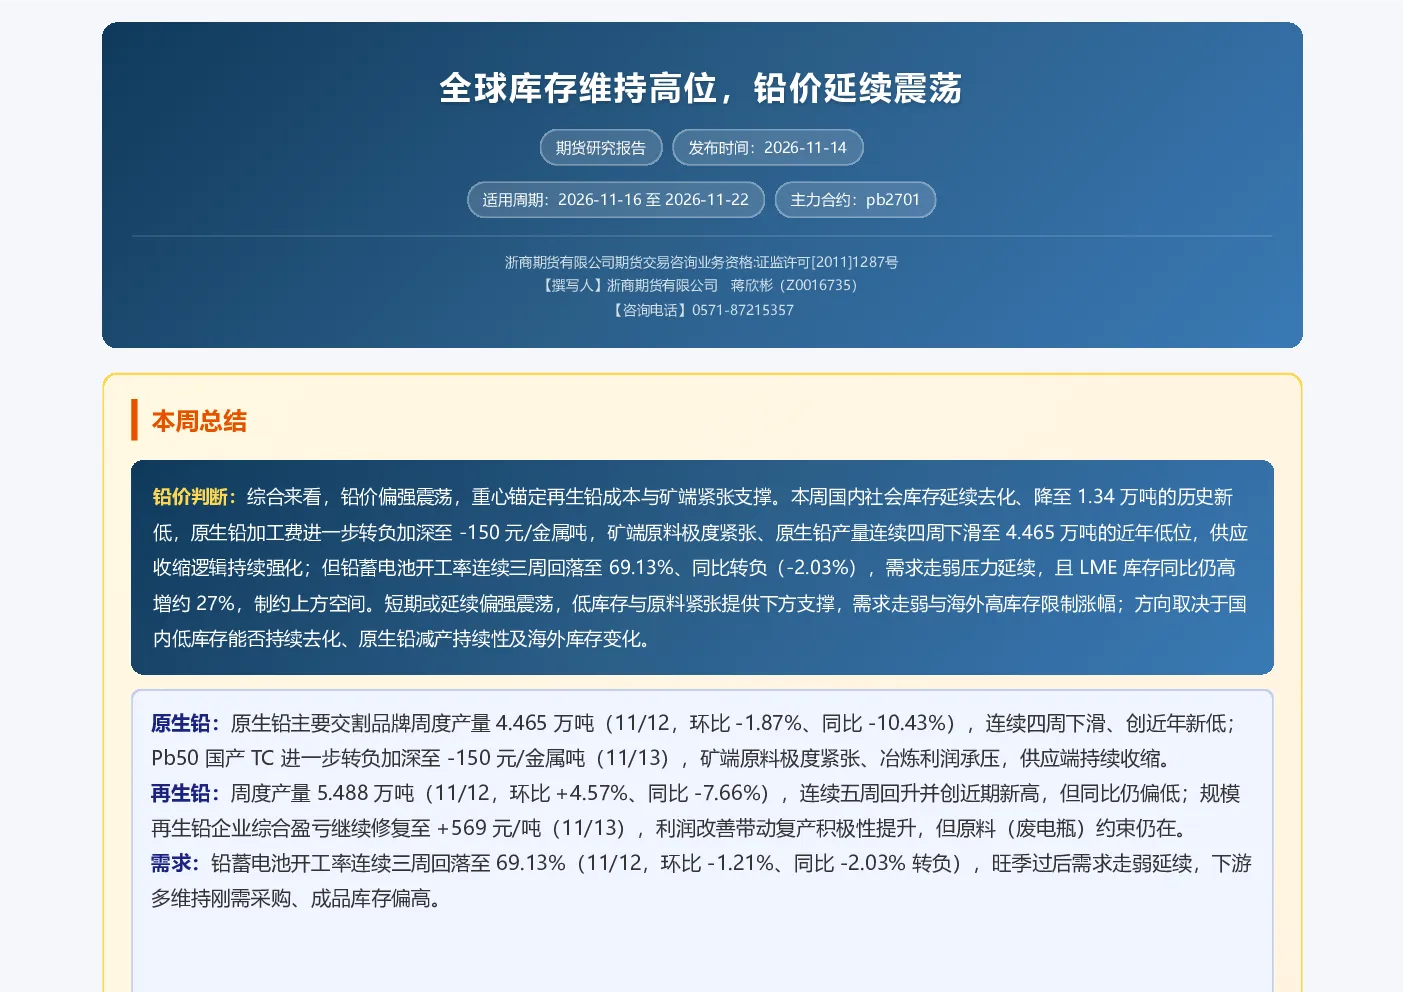
铅价近期呈现偏强震荡态势,重心主要围绕再生铅成本与矿端紧张支撑展开。国内社会库存持续去化,已降至历史新低1.34万吨,原生铅加工费转负加深至-150元/金属吨。矿端原料紧张导致原生铅产量连续四周下滑至4.465万吨的近年低位,供应收缩逻辑持续强化。但铅蓄电池开工率连续三周回落至69.13%,同比转负,显示需求走弱压力延续。LME库存同比仍高增约27%,制约上方空间。短期预计将延续偏强震荡,低库存与原料紧张提供下方支撑,需求走弱与海外高库存限制涨幅。
原生铅行业现状怎样?
原生铅行业目前面临供应收缩压力。主要交割品牌周度产量为4.465万吨,环比下降1.87%,同比减少10.43%,已连续四周下滑并创下近年新低。Pb50国产TC进一步转负至-150元/金属吨,矿端原料极度紧张导致冶炼利润承压。国内社会库存降至历史新低1.34万吨,原生铅交割品牌厂库维持低位,进一步加剧现货稀缺程度。供应端持续收缩的逻辑强化,为价格提供较强支撑,但需关注减产的持续性。
再生铅行业发展趋势如何?
再生铅行业呈现产量回升与利润改善的趋势。周度产量为5.488万吨,环比增长4.57%,连续五周回升并创近期新高,但同比仍偏低。规模再生铅企业综合盈亏修复至+569元/吨,利润改善带动复产积极性提升。然而,再生铅原料(废电瓶)约束仍在,供应端存在回补压力。再生铅产量的回升需关注其对低库存的稀释效应,以及与原生铅的竞争关系变化。
当前铅市场现状如何判断?
当前铅市场呈现供应收缩与需求走弱的博弈格局。供应端,国内原生铅产量下滑、加工费转负、社会库存刷新历史新低,显示供应持续收缩。需求端,铅蓄电池开工率连续三周回落至69.13%,同比转负,旺季过后需求走弱压力延续。库存方面,国内极度稀缺,支撑价格;LME库存虽自高位回落,但同比仍高增约27%,构成向上压制。整体来看,市场处于低库存与原料紧张的支撑下,但需求疲软与海外高库存限制价格上方空间。
铅行业投资需关注哪些风险?
铅行业投资需关注以下风险:一是海外库存高增风险,LME库存同比仍高约27%,可能制约价格上方空间。二是需求走弱风险,铅蓄电池开工率连续三周回落且同比转负,下游刚需采购为主,旺季过后需求疲软压力可能持续。三是再生铅供应回补风险,再生铅利润修复带动产量回升,可能稀释低库存优势。四是价格波动风险,低库存下价格易涨难跌,但追高风险上升。五是中长期供应过剩格局风险,尽管短期供应收缩,但长期供需平衡未根本改善,需关注产业政策及技术变革对格局的影响。