猜你想问
铅价近期走势如何?
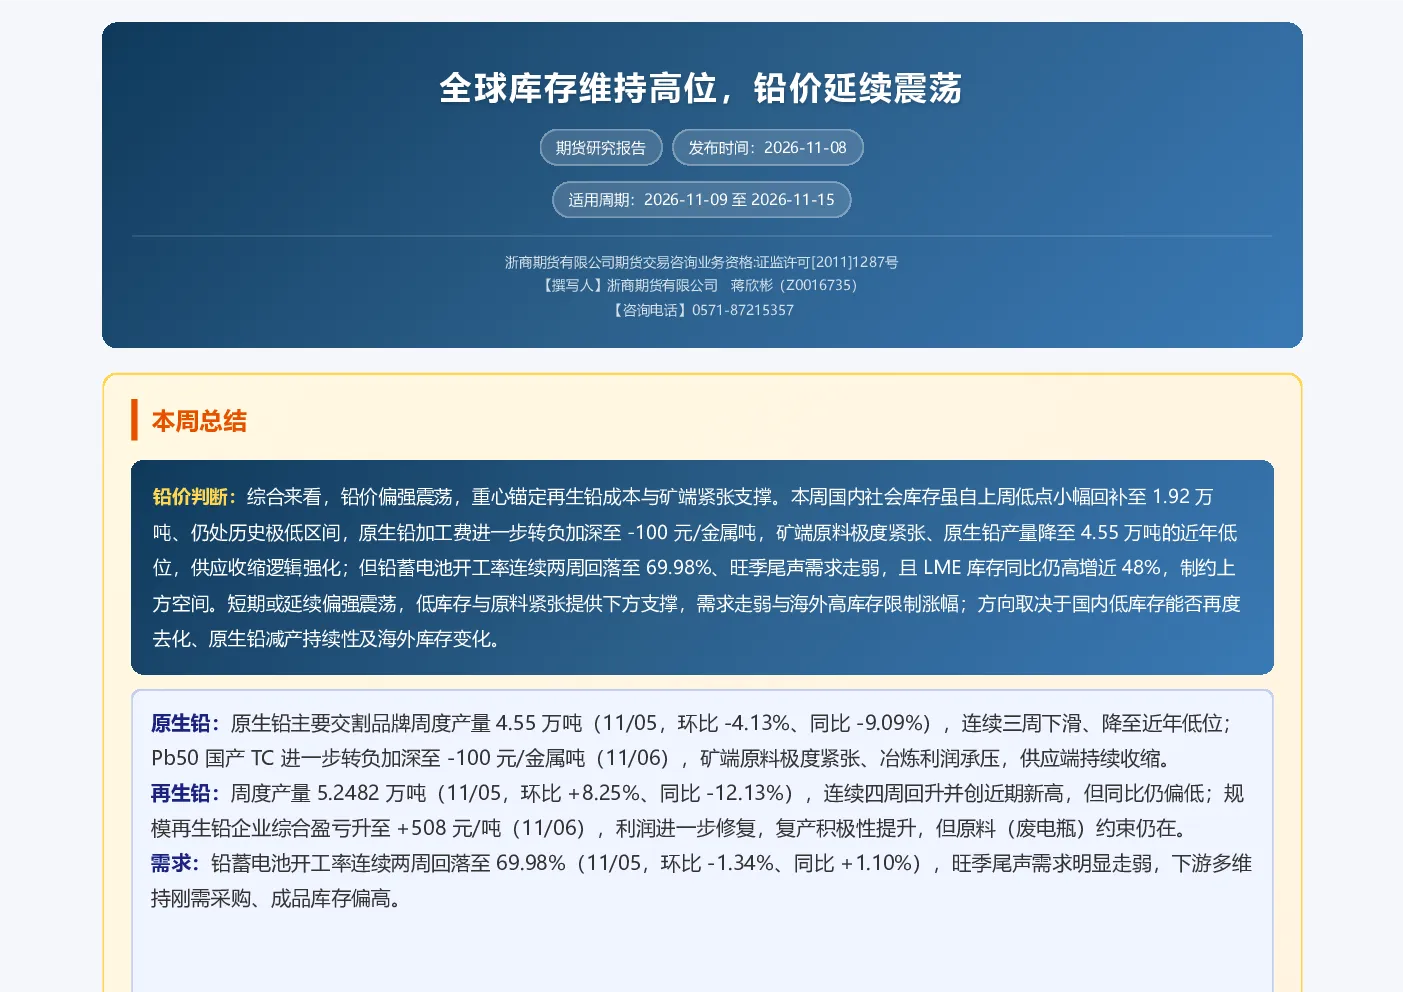
铅价呈现偏强震荡态势,主要受再生铅成本与矿端紧张支撑。国内社会库存虽小幅回补至1.92万吨,仍处历史极低区间,原生铅加工费转负加深至-100元/金属吨,矿端原料紧张,原生铅产量降至4.55万吨的近年低位,供应收缩逻辑强化。但铅蓄电池开工率连续两周回落至69.98%,旺季尾声需求走弱,且LME库存同比仍高增近48%,制约上方空间。
原生铅行业现状怎样?
原生铅行业面临供应持续收缩的压力。主要交割品牌周度产量4.55万吨,连续三周下滑,降至近年低位。Pb50国产TC进一步转负加深至-100元/金属吨,矿端原料极度紧张,冶炼利润承压。尽管如此,规模再生铅企业综合盈亏升至+508元/吨,利润修复带动复产积极性提升,但废电瓶等原料约束仍存。
铅行业发展趋势如何?
铅行业整体呈现供应过剩格局。原生铅产量持续下滑,再生铅产量虽回升但同比仍偏低,原料约束持续存在。需求端方面,铅蓄电池开工率回落至69.98%,旺季尾声需求走弱。库存方面,国内社会库存处于历史极低区间,LME库存同比高增近48%。行业未来需关注国内低库存能否再度去化、原生铅减产持续性及再生铅复产进度。
当前市场状况如何判断?
当前市场状况显示供应收缩与需求走弱并存。国内原生铅产量降至近年低位,加工费转负,矿端原料紧张;同时,铅蓄电池开工率回落,下游维持刚需采购,成品库存偏高。库存方面,国内社会库存虽小幅回补,仍处历史极低区间,LME库存则持续高增。这些因素共同影响铅价偏强震荡的格局。
投资需关注哪些风险?
投资需关注铅行业供需平衡变化及库存动态。国内低库存能否再度去化、原生铅减产持续性、再生铅复产进度及LME库存变化是关键变量。此外,原料供应稳定性及下游需求恢复节奏也需持续跟踪,这些因素将共同影响铅价中长期走势。
你可能感兴趣
全球库存维持高位,铅价延续震荡
浙商期货2026-11-01
全球库存维持高位,铅价延续震荡
浙商期货2026-10-25
全球库存维持高位,铅价延续震荡
浙商期货2026-10-18
铅周报:库存维持高位,铅价延续震荡
浙商期货2026-09-04
铅周报:社会库存维持高位,铅价震荡运行
华泰期货2024-03-17
铅周报:库存延续去化,铅价高位震荡
美尔雅期货2022-08-09
铅日报:库存延续累积,铅价维持震荡
华泰期货2024-03-01
铅日报:社会仓库库存延续增势 铅价维持震荡
华泰期货2024-10-15
铅日报:社会库存累积 铅价维持高位
华泰期货2023-09-19
海运价格持续攀升,库存维持高位,铅震荡运行
华龙期货2021-09-22