猜你想问
铅价近期走势如何?
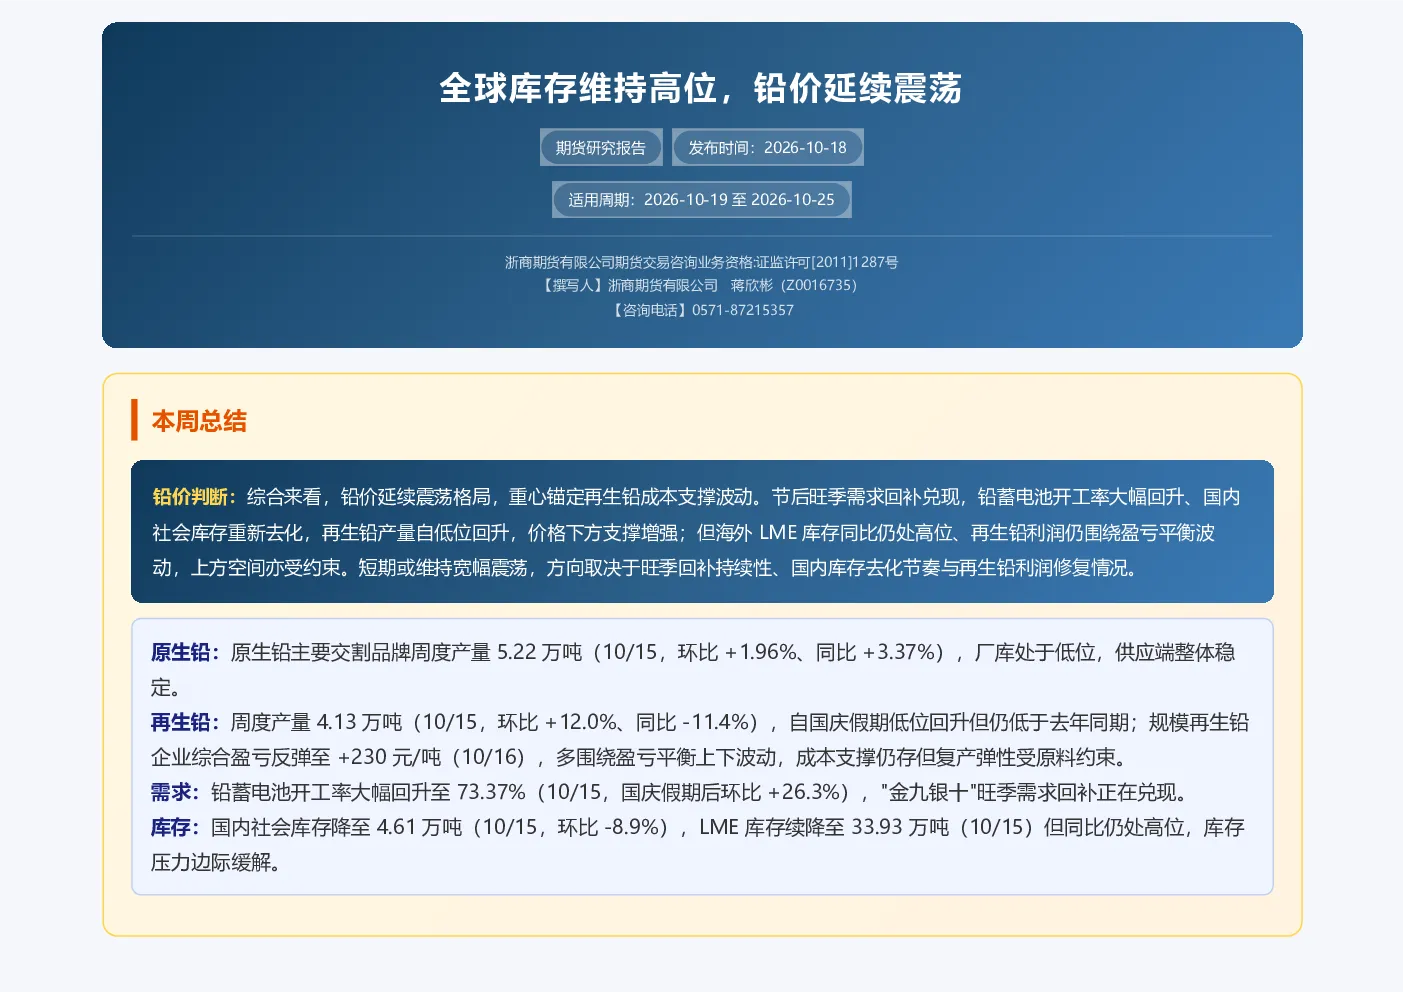
铅价延续震荡格局,重心锚定再生铅成本支撑波动。节后旺季需求回补兑现,铅蓄电池开工率大幅回升,国内社会库存重新去化,再生铅产量自低位回升,价格下方支撑增强;但海外 LME 库存同比仍处高位、再生铅利润仍围绕盈亏平衡波动,上方空间亦受约束。短期或维持宽幅震荡,方向取决于旺季回补持续性、国内库存去化节奏与再生铅利润修复情况。
原生铅行业现状怎样?
原生铅行业现状显示,6月原生铅月度产量33.45万吨(同比+1.8%),1-6月累计197.81万吨(累计同比+4.46%);月度开工率68.79%(同比-5.5%)。10/15当周原生铅主要交割品牌周度产量5.22万吨(环比+1.96%、同比+3.37%),主要交割品牌厂库处于低位,部分货源阶段性收紧,但整体供应稳定。原生铅产量同比略有增长,开工率有所下降,但厂库低位支撑价格。
再生铅行业发展趋势如何?
再生铅行业发展趋势显示,6月再生精铅产量19.42万吨(同比-14.2%),1-6月累计127.18万吨(累计同比-19.2%);10/15周度产量4.13万吨(环比+12.0%、同比-11.4%)。规模再生铅企业综合盈亏反弹至+230元/吨(10/16),节后利润修复至盈亏平衡上方,成本支撑仍存,但原料约束下复产弹性仍受限。再生铅产量同比有所下降,但节后利润修复,产量环比回升,行业整体处于成本支撑阶段。
当前铅市场现状如何判断?
当前铅市场现状判断为供需紧平衡、库存处低位、成本与旺季博弈下价格宽幅震荡。国内社会库存重新回落至低位区间(4.61万吨),原生铅厂库处于低位,部分货源阶段性收紧,再生铅利润修复至盈亏平衡上方(+230元/吨),成本支撑增强。但海外 LME 库存同比仍处高位(+34.6%),再生铅产量同比仍偏低(10/15同比-11.4%),原料约束下复产弹性受限,海外库存压力未解除。市场整体呈现宽幅震荡态势。
铅行业有哪些风险提示?
铅行业风险提示包括:LME 库存同比仍高增(+34.6%),海外高位库存未解除,对价格上方空间形成约束;再生铅产量同比仍偏低(10/15同比-11.4%),原料约束下复产弹性受限,可能影响供应端恢复;旺季高分兑现持续性待验证,下游成品库存高企、刚需采购为主,需求回补的持续性待观察;中长期精铅供应过剩格局未变,行业整体面临结构性过剩压力。需关注库存去化节奏、再生铅利润与复产进度及 LME 库存变化。