猜你想问
这份报告主要分析了哪些信用策略?
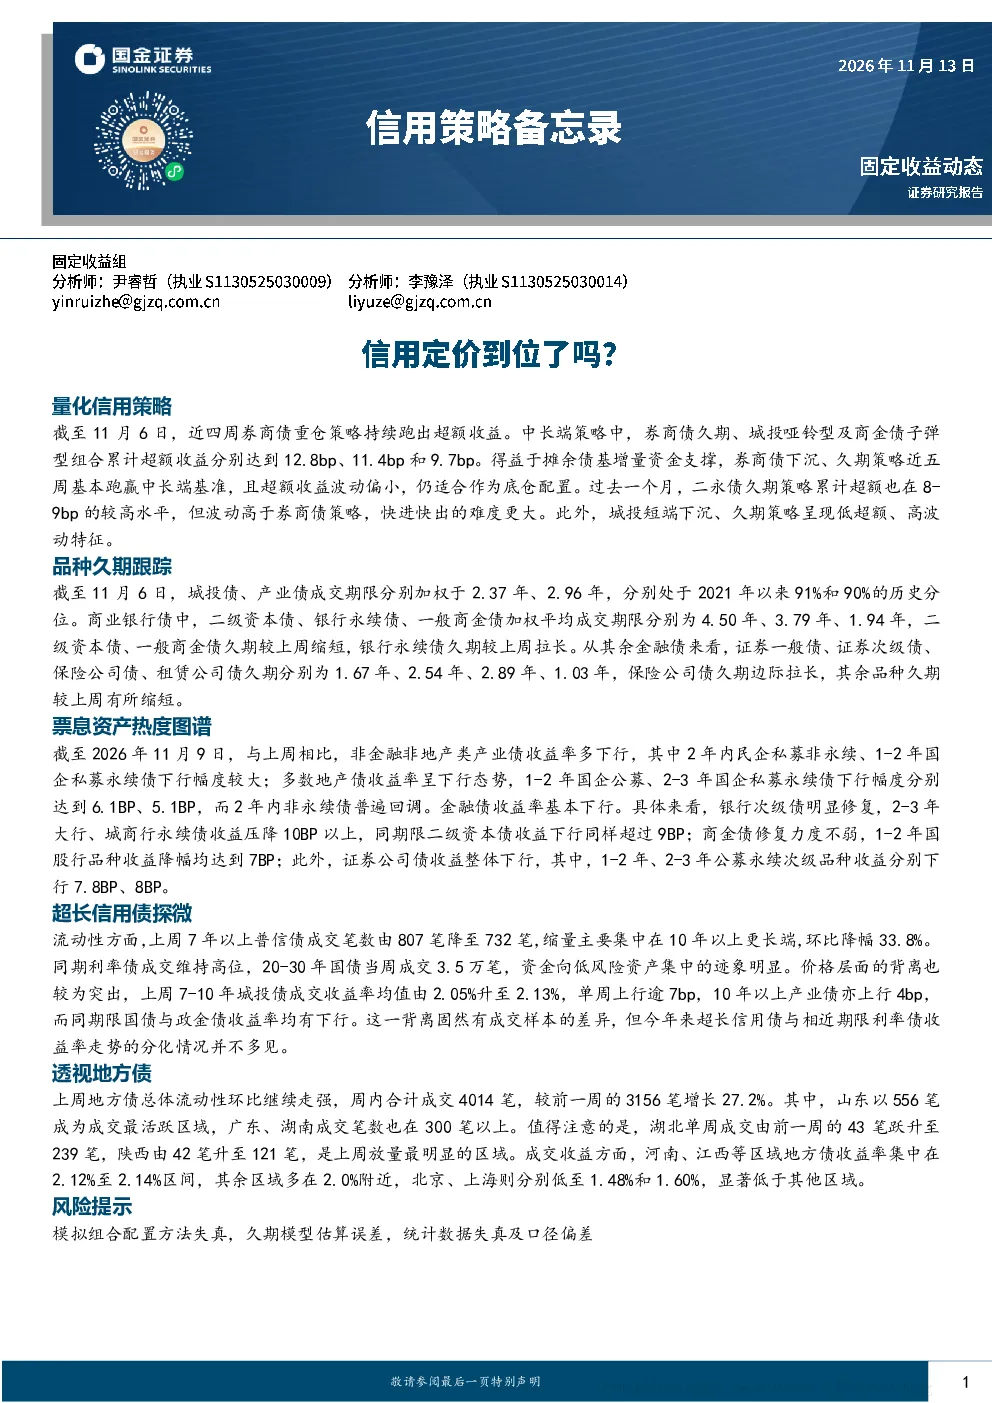
报告重点分析了券商债久期、城投哑铃型及商金债子弹型组合的信用策略,其中券商债久期策略超额收益达12.8bp,城投哑铃型组合超额收益11.4bp,商金债子弹型组合超额收益9.7bp。券商债下沉、久期策略近五周跑赢中长端基准,波动小,适合底仓配置。二永债久期策略超额在8-9bp,但波动高于券商债策略。城投短端下沉、久期策略超额低、波动高。
当前信用债市场的发展趋势如何?
当前信用债市场呈现多元化趋势。城投债、产业债成交期限分别处于2021年以来91%和90%的历史高位,商业银行债中二级资本债、银行永续债久期拉长,一般商金债久期缩短。非金融非地产类产业债收益率多下行,地产债收益率下行,金融债收益率基本下行,银行次级债、商金债、证券公司债收益修复。超长信用债与相近期限利率债收益率走势分化。
报告主要关注了哪些信用债品种?
报告主要关注券商债、城投债、产业债、商业银行债及金融债等品种。券商债久期策略表现突出,城投债久期处于高位,产业债收益率下行,银行永续债久期拉长,商金债收益修复。此外,报告还分析了超长信用债与利率债的收益率分化,以及地方债的流动性和区域收益差异。
目前信用债市场的整体状况是怎样的?
目前信用债市场整体流动性继续走强,地方债成交笔数环比增长27.2%,山东成交最活跃。资金向低风险资产集中,超长信用债成交笔数环比下降33.8%。价格层面,7-10年城投债、10年以上产业债收益率上行,而同期限国债与政金债收益率下行。地产债收益率普遍下行,金融债收益率下行。
阅读这份报告需要注意哪些风险?
阅读这份报告需注意三方面风险:一是模拟组合配置方法可能存在失真;二是久期模型估算存在误差;三是统计数据可能存在失真或口径偏差。这些因素可能导致报告分析结果与实际市场情况存在差异,需结合其他信息综合判断。
你可能感兴趣
固定收益动态-量化信用策略及相关分析
国金证券2026-10-23
固定收益动态:量化信用策略与品种久期跟踪
国金证券2025-08-30
固定收益动态:量化信用策略与品种久期跟踪等
国金证券2026-10-09
固定收益动态:信用债涨跌偏离分析
金融国金证券2026-07-18
固定收益动态:信用债偏离情况分析
金融国金证券2026-09-14
量化信用策略:超长信用债探微,透视地方债
金融国金证券2026-09-11
量化信用策略:超长信用债胜率持续性?
国金证券2025-07-20
固定收益定期报告:量化信用策略:城投久期策略扛波动
国投证券2024-08-20
固定收益动态:信用策略备忘录
国金证券2026-06-12
固定收益动态:组合策略收益跟踪与信用策略超额收益跟踪
金融国金证券2026-09-13