猜你想问
量化信用策略近期的表现如何?
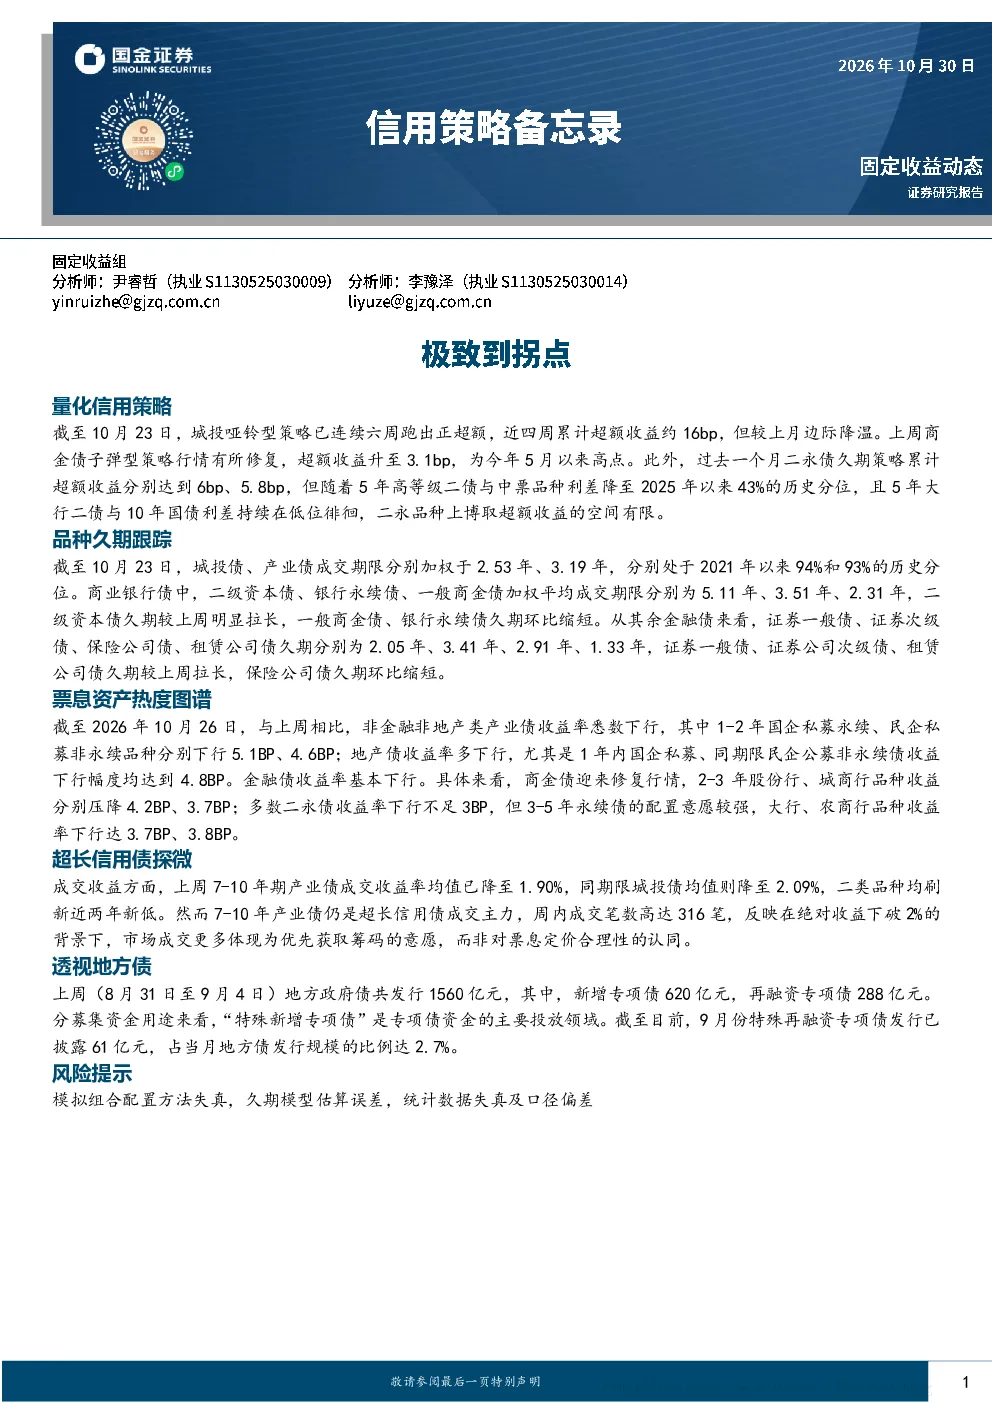
城投哑铃型策略连续六周跑出正超额,近四周累计超额收益约16bp,但较上月边际降温。商金债子弹型策略上周行情修复,超额收益升至3.1bp,为今年5月以来高点。过去一个月二永债久期策略累计超额收益达6bp、5.8bp,但5年高等级二债与中票利差降至43%历史分位,二永品种超额收益空间有限。这些数据表明量化信用策略在不同细分领域表现不一,需要密切关注市场变化。
当前信用债市场的整体趋势是什么?
城投债、产业债成交期限加权分别于2.53年、3.19年,处于2021年以来94%和93%的历史分位。商业银行债中,二级资本债久期拉长,一般商金债、银行永续债久期缩短。非金融非地产类产业债收益率悉数下行,1-2年国企私募永续、民企私募非永续品种下行5.1bp、4.6bp。地产债收益率多下行,1年内国企私募、同期限民企公募非永续债下行4.8bp。金融债收益率基本下行,商金债迎来修复行情。这些变化反映了信用债市场在不同品种和期限上的分化,投资者需结合自身风险偏好进行配置。
报告中重点分析了哪些品种的久期?
报告中重点分析了城投债、产业债、商业银行债、证券一般债、证券次级债、保险公司债、租赁公司债等品种的久期。城投债、产业债成交期限加权分别于2.53年、3.19年,处于2021年以来94%和93%的历史分位。商业银行债中,二级资本债久期拉长,一般商金债、银行永续债久期缩短。证券一般债、证券次级债、保险公司债、租赁公司债久期分别拉长或缩短,保险公司债久期环比缩短。这些数据为投资者提供了不同品种久期的参考,有助于优化投资组合。
市场对超长信用债的配置意愿如何?
7-10年期产业债、城投债成交收益率均刷新近两年新低,但7-10年产业债成交笔数高达316笔,市场成交更多体现为优先获取筹码的意愿。这表明市场对超长信用债的配置意愿较强,尽管收益率已经处于较低水平。投资者需关注这类品种的供需关系变化,以及可能存在的流动性风险。同时,收益率的新低也反映了市场对信用风险的整体容忍度有所提高。
本报告有哪些需要注意的风险提示?
本报告的风险提示包括模拟组合配置方法失真、久期模型估算误差、统计数据失真及口径偏差等。这些风险提示提醒投资者在使用报告中的数据和结论时需谨慎,并结合自身情况进行判断。模拟组合配置方法可能无法完全反映实际市场情况,久期模型也存在一定的估算误差,而统计数据的失真和口径偏差可能导致分析结果出现偏差。投资者在做出投资决策前,应充分了解这些风险,并采取相应的风险管理措施。