猜你想问
这份研报的核心内容是什么?
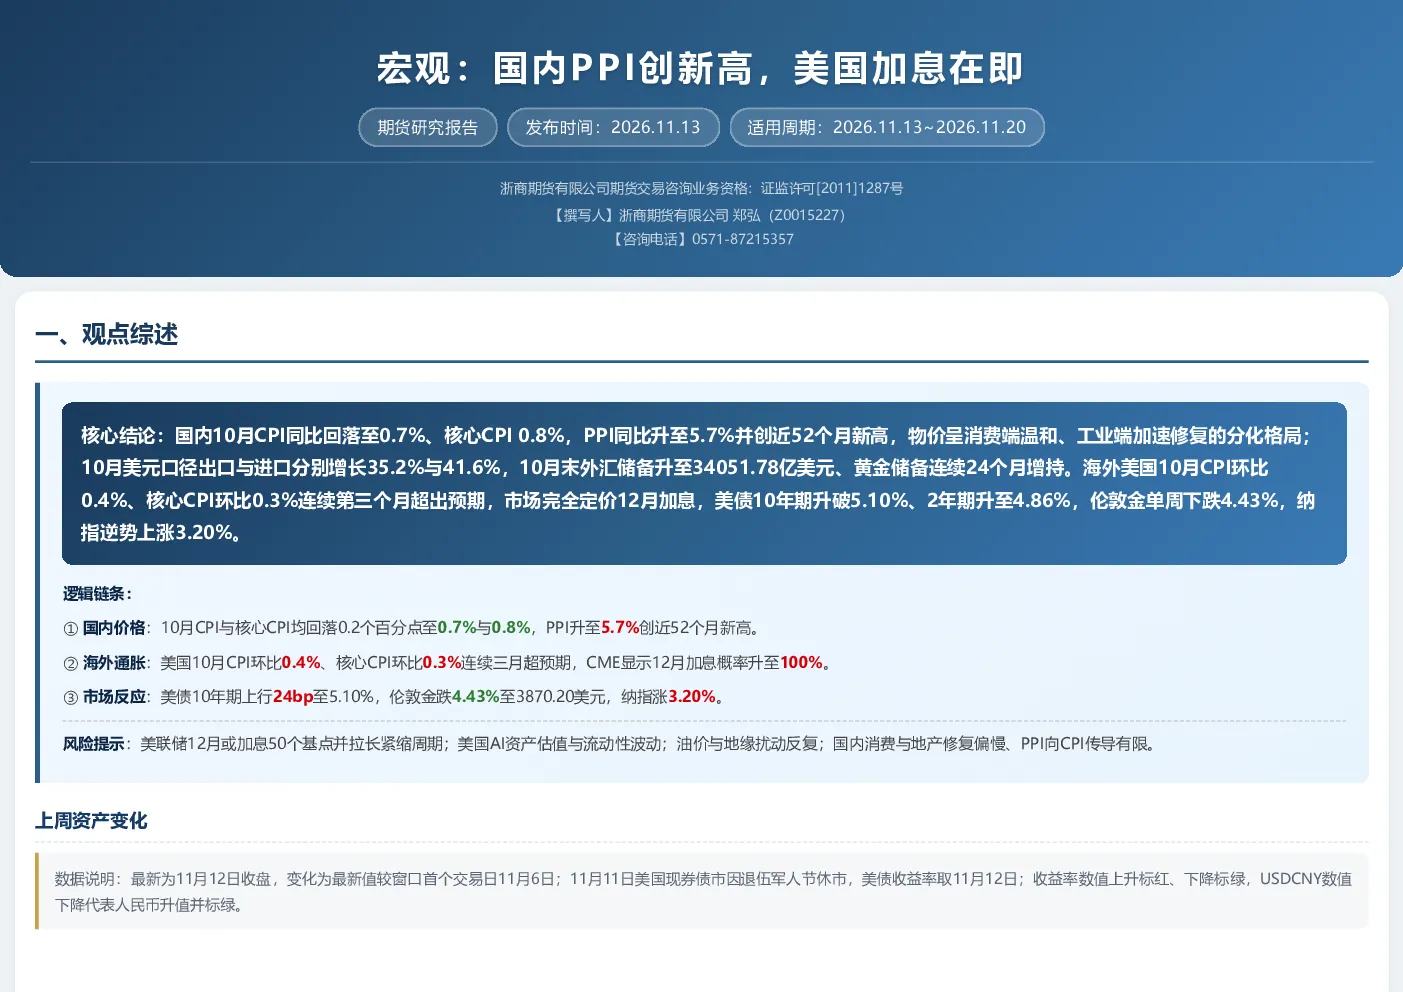
本报告分析国内10月CPI与PPI数据,显示CPI同比回落至0.7%、核心CPI为0.8%,而PPI同比升至5.7%创近52个月新高。物价呈现消费端温和、工业端加速修复的分化格局。同时,10月出口与进口分别增长35.2%与41.6%,外汇储备升至34051.78亿美元,黄金储备连续24个月增持。海外方面,美国10月CPI环比0.4%、核心CPI环比0.3%连续第三个月超预期,市场完全定价12月加息,美债10年期升破5.10%、2年期升至4.86%,伦敦金单周下跌4.43%,纳指逆势上涨3.20%。
报告对赛道/行业发展趋势有何分析?
报告指出国内物价分化格局显示工业端修复领先,PPI向CPI传导有限,可能利好周期性行业表现。出口数据强劲,机电产品出口增长25.2%,暗示制造业相关产业链受益。但消费端相对温和,汽车类零售额降幅扩大,反映消费复苏仍需时日。海外方面,美国通胀粘性及加息预期持续,对全球流动性环境产生影响,需关注其对科技及高估值板块的潜在影响。
报告重点分析了哪些方向?
报告重点分析了国内外物价走势分化及其背后的经济结构差异,国内PPI上涨与CPI回落的动态平衡,以及其对宏观政策传导的影响。同时,对中美经济数据对比进行了深入解读,包括美国通胀数据超预期、美联储加息路径,以及市场避险情绪与风险偏好变化。此外,报告还梳理了国内外贸、固定资产投资、工业增加值等关键经济指标,并评估了金融数据对经济动能的支撑作用。
当前市场现状如何判断?
当前市场呈现内外经济分化态势。国内经济方面,物价分化显示结构性修复特征,出口保持韧性,但消费复苏基础尚不稳固,地产投资持续承压。海外市场方面,美国通胀数据持续超预期强化加息预期,美债收益率攀升反映市场对紧缩政策的定价,但纳指逆势上涨显示部分资金仍在寻找高弹性机会。整体看,全球经济增长前景仍存不确定性,投资者需关注政策动向与通胀演变。
研报提示了哪些风险?
报告提示的主要风险包括:美联储12月可能加息50个基点并拉长紧缩周期,对全球流动性造成压力;美国AI资产估值与流动性波动可能引发市场波动;油价与地缘政治风险反复影响输入性通胀;国内消费与地产修复偏慢可能拖累经济动能,PPI向CPI传导受限也制约整体物价上行空间。投资者需警惕这些风险因素对投资组合的潜在冲击。